| نوع شخص | |
| اجاره ماهیانه را وارد کنید | تومان |
نحوه محاسبه مالیات بر اجاره
- مالیات اجاره چیست؟
- مالیات بر اجاره املاک در سال جدید چقدر است؟
- مالیات بر اجاره املاک برای اشخاص حقیقی
- مالیات بر اجاره املاک برای اشخاص حقوقی
- نحوه پرداخت مالیات بر اجاره
- سامانههای پرداخت مالیات اجاره
- مهلت پرداخت مالیات تکلیفی اجاره تا چه زمانی است؟
- جریمه عدم پرداخت مالیات اجاره
- شرایط معافیت از مالیات بر درآمد اجاره ملک
- پرداخت مالیات اجاره بر عهده چه کسی است؟
- سوالات متداول
فرض کنید در پایان دوره مالی، هنگام بررسی قراردادهای اجاره شرکت، متوجه میشوید اطلاعات مربوط به یک ملک اجارهای در محاسبات مالیاتی بهدرستی ثبت نشده است. اینجاست که شناخت قوانین مالیات بر اجاره، مسئولیت موجر و مستأجر و نحوه محاسبه مالیات اهمیت پیدا میکند.
در این مقاله از آموزشگاه حسابداری پکت، قوانین، روش محاسبه و نکات اجرایی مالیات بر اجاره را بررسی میکنیم.
مالیات اجاره چیست؟
مالیات اجاره، مالیاتی است که به درآمد حاصل از اجاره املاک مانند ملک مسکونی، تجاری یا اداری تعلق میگیرد. طبق ماده ۵۲ قانون مالیاتهای مستقیم، درآمد ناشی از واگذاری حق استفاده از ملک، در چارچوب مقررات مالیات بر درآمد املاک بررسی میشود.
در محاسبه مالیات اجاره، ابتدا درآمد مشمول مالیات مشخص میشود. برای اشخاص حقیقی، مطابق ماده ۵۳ قانون مالیاتهای مستقیم، ۲۵ درصد از مالالاجاره بابت هزینهها و استهلاکات کسر شده و مبلغ باقیمانده مبنای محاسبه مالیات قرار میگیرد. اشخاص حقوقی نیز این درآمد را در محاسبات مالیات عملکرد خود لحاظ میکنند.
مالیات بر اجاره املاک در سال جدید چقدر است؟
مالیات بر اجاره املاک در سال ۱۴۰۵ بر اساس مقررات فصل مالیات بر درآمد املاک در قانون مالیاتهای مستقیم محاسبه میشود. نرخ مالیات به نوع مؤدی و میزان درآمد مشمول مالیات بستگی دارد.
برای اشخاص حقیقی، نرخ مالیات پس از تعیین درآمد مشمول مالیات، بر اساس ماده ۱۳۱ قانون مالیاتهای مستقیم محاسبه میشود. برای اشخاص حقوقی نیز نرخ مالیات طبق ماده ۱۰۵ همین قانون، ۲۵ درصد است.
در ادامه، نحوه محاسبه مالیات اجاره برای اشخاص حقیقی و حقوقی و همچنین معافیتها و تکالیف قانونی مرتبط با آن را بررسی میکنیم.
مالیات بر اجاره املاک برای اشخاص حقیقی
برای محاسبه مالیات اجاره اشخاص حقیقی، ابتدا باید درآمد مشمول مالیات اجاره مشخص شود. مطابق ماده ۵۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات املاک اجاری برابر است با کل مالالاجاره دریافتی (نقدی یا غیرنقدی) پس از کسر ۲۵ درصد بابت هزینهها، استهلاکات و تعهدات مالک نسبت به ملک مورد اجاره.
پس از تعیین درآمد مشمول مالیات، نرخهای پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم برای محاسبه مالیات اعمال میشود. این نرخها بهu شرح زیر است:
|
درآمد مشمول مالیات سالانه |
نرخ مالیات |
|
تا ۵۰۰ میلیون ریال |
۱۵ درصد |
|
نسبت به مازاد ۵۰۰ میلیون ریال تا ۱ میلیارد ریال |
۲۰ درصد |
|
نسبت به مازاد ۱ میلیارد ریال |
۲۵ درصد |
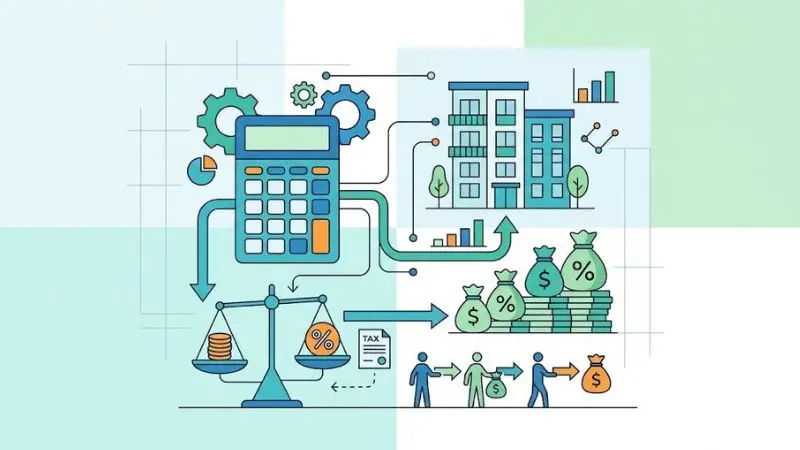
مراحل محاسبه مالیات اجاره:
برای محاسبه مالیات اجاره، ابتدا باید اجزای درآمد و سپس کسورات قانونی مشخص شوند تا در نهایت درآمد مشمول مالیات به دست آید. پس از آن، این درآمد بر اساس نرخهای ماده ۱۳۱ محاسبه میشود:
- مجموع اجارهبهای سالانه ملک محاسبه میشود.
- ۲۵ درصد از مبلغ اجاره بابت هزینهها و استهلاکات کسر میشود.
- مبلغ باقیمانده بهعنوان درآمد مشمول مالیات، مشمول نرخهای ماده ۱۳۱ قرار میگیرد.
مثال محاسباتی:
برای درک بهتر نحوه محاسبه، فرض کنید اجاره دریافتی سالانه یک ملک ۱ میلیارد و ۲۰۰ میلیون ریال باشد:
- کسر ۲۵ درصد هزینههای قانونی: ۳۰۰ میلیون ریال
- درآمد مشمول مالیات: ۹۰۰ میلیون ریال
در این حالت، مبلغ ۹۰۰ میلیون ریال باید طبق نرخهای پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم محاسبه شود؛ یعنی بخش اول با نرخ ۱۵ درصد و بخش مازاد بر ۵۰۰ میلیون ریال با نرخ ۲۰ درصد محاسبه خواهد شد.
مالیات بر اجاره املاک برای اشخاص حقوقی
مالیات اجاره اشخاص حقوقی بر اساس ماده ۱۰۵ قانون مالیاتهای مستقیم محاسبه میشود. درآمد مشمول مالیات شرکتها پس از اعمال کسورات و هزینههای قابل قبول مالیاتی، با نرخ ثابت ۲۵ درصد مشمول مالیات خواهد بود.
برخلاف اشخاص حقیقی، برای شرکتها نرخهای پلکانی ماده ۱۳۱ اعمال نمیشود و محاسبه مالیات در قالب مالیات عملکرد اشخاص حقوقی انجام میگیرد.
مثال:
اگر درآمد مشمول مالیات یک شرکت از محل اجاره ملک ۲ میلیارد ریال باشد:
|
عنوان |
مبلغ |
|
درآمد مشمول مالیات |
۲,۰۰۰,۰۰۰,۰۰۰ ریال |
|
نرخ مالیات |
۲۵٪ |
|
مالیات قابل پرداخت |
۵۰۰,۰۰۰,۰۰۰ ریال |
بنابراین، ثبت دقیق درآمد اجارهای و نگهداری اسناد هزینههای مرتبط، برای محاسبه صحیح مالیات شرکتها اهمیت دارد.
نحوه پرداخت مالیات بر اجاره
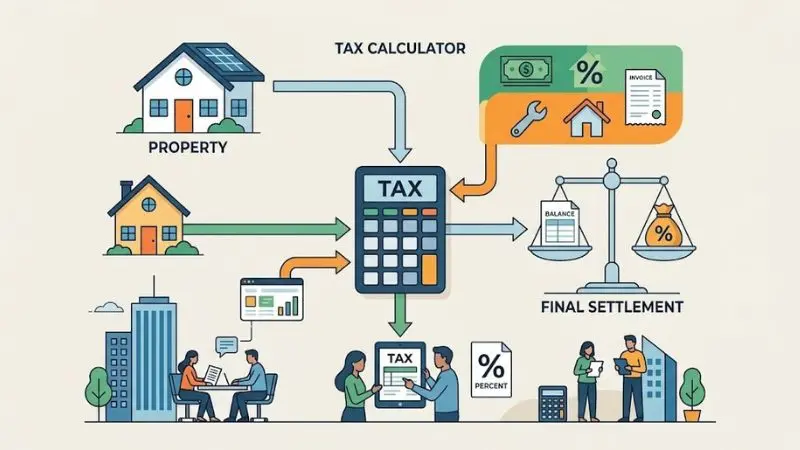
پس از محاسبه مالیات اجاره، مؤدی باید تکالیف مالیاتی مربوط به درآمد اجاره را از طریق سامانههای تعیینشده سازمان امور مالیاتی انجام دهد. اظهارنامه مالیات بر درآمد اجاره ملک از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir ثبت و ارسال میشود.
در فرآیند ارسال اظهارنامه، اطلاعاتی مانند مشخصات ملک، قرارداد اجاره، میزان درآمد و اطلاعات مورد نیاز مالیاتی ثبت میشود. پس از تایید اطلاعات، مبلغ مالیات مشخص شده و پرداخت آن از طریق درگاههای الکترونیکی سازمان امور مالیاتی انجام خواهد شد.
رعایت مهلتهای قانونی تسلیم اظهارنامه و پرداخت مالیات اهمیت زیادی دارد؛ زیرا تاخیر یا عدم انجام تکالیف مالیاتی میتواند باعث تعلق جرائم قانونی شود.
سامانههای پرداخت مالیات اجاره
برای انجام تکالیف مربوط به مالیات اجاره، مؤدیان باید از سامانههای رسمی سازمان امور مالیاتی استفاده کنند. مهمترین سامانههای مرتبط عبارتاند از:
- درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (my.tax.gov.ir):
برای ثبتنام مالیاتی، مشاهده پرونده، ارسال اظهارنامه و پیگیری وضعیت مالیاتی استفاده میشود. - سامانه اظهارنامه مالیاتی:
مؤدیان از طریق این سامانه اطلاعات مربوط به درآمد اجاره، مشخصات ملک و سایر اطلاعات مورد نیاز را ثبت و ارسال میکنند. - درگاه پرداخت مالیات:
پس از تعیین مبلغ مالیات، پرداخت بدهی مالیاتی از طریق درگاههای الکترونیکی معرفیشده توسط سازمان امور مالیاتی انجام میشود.
برای حسابداران و مدیران مالی، نکته مهم این است که انجام پرداخت بهتنهایی کافی نیست؛ ثبت صحیح اطلاعات ملک، بررسی وضعیت معافیتها و ارسال بهموقع اظهارنامه، بخش اصلی فرایند انجام تکالیف مالیاتی مربوط به اجاره است.
مهلت پرداخت مالیات تکلیفی اجاره تا چه زمانی است؟
در صورتی که مستاجر، شخص حقوقی باشد، ممکن است موظف به کسر و پرداخت مالیات تکلیفی اجاره شود. این مالیات باید پس از کسر از مبلغ اجاره، در مهلت قانونی به سازمان امور مالیاتی پرداخت شود.
طبق مقررات، مستاجر باید مالیات کسرشده را تا پایان ماه بعد از تاریخ پرداخت یا تخصیص اجارهبها پرداخت کند. تأخیر در انجام این تکلیف میتواند باعث تعلق جرایم مالیاتی برای مستاجر شود.
بنابراین، واحدهای مالی شرکتها باید زمان پرداخت اجاره، کسر مالیات و ارسال پرداخت آن را در فرآیندهای مالی خود کنترل کنند.
جریمه عدم پرداخت مالیات اجاره
عدم پرداخت مالیات اجاره در موعد قانونی میتواند باعث تعلق جرائم مالیاتی شود. مهمترین مواردی که حسابداران باید در نظر داشته باشند عبارتاند از:
- جریمه عدم تسلیم اظهارنامه: در صورت ارسال نکردن اظهارنامه در مهلت مقرر، مؤدی مشمول جریمه قانونی خواهد شد.
- جریمه تاخیر در پرداخت: پرداخت نکردن مالیات پس از سررسید، باعث تعلق جریمه دیرکرد به ازای مدت تاخیر میشود.
- از دست رفتن امکان استفاده از برخی معافیتها: ثبت ناقص اطلاعات یا ارائه نکردن مدارک لازم ممکن است باعث رد برخی معافیتها و هزینههای قابل قبول مالیاتی شود.
بنابراین، بررسی قراردادهای اجاره، ثبت صحیح اطلاعات و انجام بهموقع تکالیف مالیاتی، از مهمترین اقدامات برای جلوگیری از جرائم مالیات اجاره است.
شرایط معافیت از مالیات بر درآمد اجاره ملک
چه کسانی از مالیات بر درآمد اجاره معاف هستند؟ طبق قانون مالیاتهای مستقیم، برخی مالکان و املاک با توجه به شرایط قانونی، مشمول معافیت مالیات بر اجاره میشوند. این معافیتها معمولاً به نوع استفاده از ملک، محل سکونت افراد و ویژگیهای ملک بستگی دارد.
مهمترین شرایط معافیت مالیات بر اجاره عبارتاند از:
- خانههای سازمانی: اگر یک خانه سازمانی متعلق به شخص حقیقی باشد، درآمد اجاره آن در شرایط تعیینشده قانونی میتواند از مالیات معاف شود.
- سکونت اعضای خانواده مالک: اگر ملک در اختیار همسر، پدر، مادر، فرزند، اجداد یا افراد تحت تکفل مالک باشد و شرایط قانونی رعایت شود، مشمول معافیت خواهد بود.
- واگذاری رایگان به دستگاههای دولتی: املاکی که بدون دریافت اجاره در اختیار وزارتخانهها، مؤسسات دولتی و دستگاههای وابسته به دولت قرار میگیرند، از مالیات اجاره معاف هستند.
- اقامت مالک قبلی پس از فروش ملک: اگر هنگام فروش ملک شرط شود که مالک قبلی برای مدت مشخصی پس از انتقال، در ملک باقی بماند، این مدت تا حداکثر ۶ ماه از مالیات اجاره معاف است.
- برخی مجتمعهای مسکونی: مجتمعهای دارای بیش از ۳ واحد استیجاری که مطابق ضوابط الگوی مصرف مسکن ساخته شده باشند، میتوانند از معافیتهای قانونی استفاده کنند.
- واحدهای مسکونی با متراژ مشخص: طبق ماده ۵۵ قانون مالیاتهای مستقیم، درآمد اجاره برخی املاک مسکونی با زیربنای مفید تا سقف ۱۵۰ مترمربع در تهران و ۲۰۰ مترمربع در سایر نقاط کشور، از مالیات معاف است.
در نتیجه، اگر ملک شما یکی از شرایط بالا را داشته باشد، باید هنگام ارائه اظهارنامه مالیاتی، وضعیت معافیت را اعلام کنید. عدم ثبت اطلاعات مورد نیاز ممکن است باعث شود سازمان امور مالیاتی امکان بررسی و اعمال معافیت را نداشته باشد.
پرداخت مالیات اجاره بر عهده چه کسی است؟
مسئول پرداخت مالیات بر درآمد اجاره، بهطور معمول مالک ملک (موجر) است؛ زیرا این مالیات به درآمدی تعلق میگیرد که مالک از واگذاری ملک خود به دست میآورد.
در صورتی که مستاجر، ملک را با اجازه قانونی مالک به شخص دیگری اجاره دهد (اجاره دست دوم یا انتقال منافع)، درآمد حاصل از این اجاره برای محاسبه مالیات، مربوط به شخصی است که درآمد اجاره را دریافت میکند و تکالیف مالیاتی بر اساس شرایط قانونی او بررسی خواهد شد.
بنابراین، در حالت معمول، مالک باید مالیات اجاره ملک را محاسبه و تکالیف مالیاتی مربوط به آن را انجام دهد؛ اما در شرایط خاص مانند اجاره مجدد ملک توسط مستاجر، وضعیت مالیاتی میتواند متفاوت باشد.
سخن آخر
مالیات بر اجاره یکی از تکالیف مهم مالیاتی است که نیاز به شناخت دقیق قوانین، روش محاسبه و مهلتهای قانونی دارد. ثبت صحیح اطلاعات و انجام بهموقع تکالیف مالیاتی، از خطا و جرائم احتمالی جلوگیری میکند.
در دورههای آموزش حسابداری پکت، قوانین مالی و مالیاتی بهصورت کاربردی آموزش داده میشود تا حسابداران بتوانند موضوعاتی مانند مالیات اجاره و تنظیم اظهارنامههای مالیاتی را دقیقتر مدیریت کنند.
سوالات متداول
۱. آیا مالیات اجاره به ملک بدون قرارداد رسمی هم تعلق میگیرد؟
بله، در صورت احراز درآمد اجاره، نداشتن قرارداد رسمی مانع بررسی مالیاتی نمیشود.
۲. آیا مالیات اجاره به املاک تجاری و اداری هم تعلق میگیرد؟
بله، درآمد حاصل از اجاره املاک تجاری، اداری و مسکونی میتواند مشمول مالیات بر درآمد اجاره باشد.
۳. آیا مالک چند ملک اجارهای باید برای هر ملک مالیات جداگانه پرداخت کند؟
خیر، درآمد اجاره املاک مختلف در محاسبه درآمد مشمول مالیات مؤدی بررسی میشود.