اقلام پولی و غیرپولی در حسابداری به چه معناست
در کار حسابداری، یک اشتباه ساده در تشخیص ماهیت دارایی یا بدهی میتواند نحوه اندازهگیری و تحلیل صورتهای مالی را تغییر دهد. وقتی حسابدار با وجه نقد، مطالبات، موجودی کالا، داراییهای ثابت یا بدهیهای ارزی سروکار دارد، باید بداند کدام قلم در آینده مبلغ معینی وجه نقد دریافت یا پرداخت میکند و کدام قلم چنین ویژگیای ندارد. اینجا است که شناخت اقلام پولی و غیرپولی اهمیت عملی پیدا میکند.
در ادامه، مفهوم این اقلام، نمونههای رایج و معیار تشخیص هر گروه را بررسی میکنیم. سپس اثر تورم، اقلام ارزی و نحوه اندازهگیری آنها را توضیح میدهیم تا این موضوع از یک تعریف کتابی فراتر برود و به معیاری کاربردی برای ثبت، گزارشگری و تحلیل صورتهای مالی تبدیل شود.
اقلام پولی و غیرپولی در حسابداری چیستند؟
برای شناخت اقلام پولی و غیرپولی در حسابداری، باید ببینیم یک دارایی یا بدهی چه ماهیتی دارد. اگر قرار باشد مبلغ مشخص یا قابلتعیینی از وجه نقد دریافت یا پرداخت شود، آن قلم «پولی» است.
بر اساس استاندارد حسابداری شماره ۱۶ «آثار تغییر در نرخ ارز» (تجدیدنظرشده ۱۴۰۰)، همین معیار برای شناسایی اقلام پولی به کار میرود. اقلام غیرپولی نیز اقلامی هستند که دریافت یا پرداخت یک مبلغ مشخص وجه نقد، ویژگی اصلی آنها نیست.
بنابراین، در بررسی دارایی پولی و غیر پولی، توجه به ماهیت قلم اهمیت بیشتری از مبلغ ثبتشده آن دارد. این تفکیک، پایهای برای برخورد صحیح با این اقلام در ادامه فرایند حسابداری، بهویژه در موضوعاتی مانند تسعیر ارز است.
بیشتر بخوانید: دارایی جاری و غیر جاری چیست؟
مهمترین اقلام پولی و غیرپولی کداماند؟
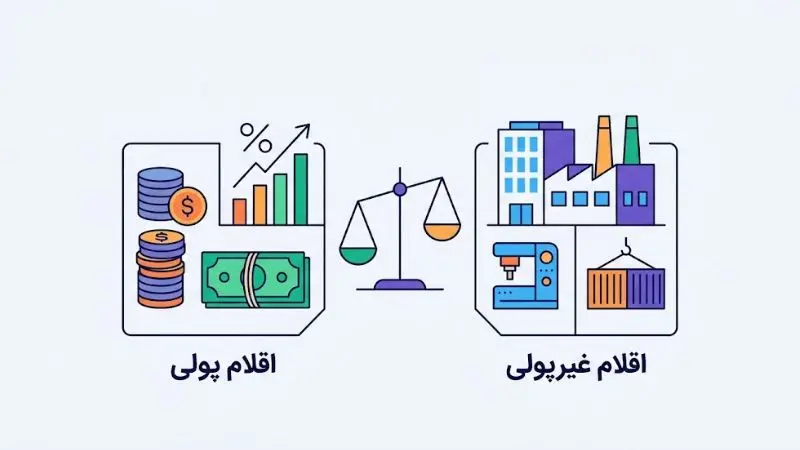
برای اینکه تشخیص اقلام پولی و غیرپولی در کار حسابداری سادهتر شود، بهتر است بهجای حفظ کردن فهرست بلندبالا، اقلام رایج را در دو گروه قرار دهیم:
|
اقلام پولی |
اقلام غیرپولی |
|
وجه نقد و موجودی بانک |
موجودی مواد و کالا |
|
حسابها و اسناد دریافتنی |
زمین |
|
حسابها و اسناد پرداختنی |
ساختمان |
|
وامها و تسهیلات دریافتنی |
ماشینآلات و تجهیزات |
|
وامها و تسهیلات پرداختنی |
داراییهای نامشهود |
تفاوت اقلام پولی و غیرپولی چیست؟
برای فهم تفاوت اقلام پولی و غیرپولی، بهتر است به یک ویژگی اصلی توجه کنیم: آیا مبلغ مشخصی وجه نقد قرار است دریافت یا پرداخت شود یا خیر؟
در یک قلم پولی، مبلغ وجه نقدی که باید دریافت یا پرداخت شود، ثابت یا قابل تعیین است. برای مثال، وقتی شرکت ۲۰۰ میلیون تومان از مشتری طلب دارد، انتظار میرود همین مبلغ وجه نقد از مشتری دریافت شود؛ بنابراین حساب دریافتنی یک قلم پولی است.
اما در یک قلم غیرپولی، موضوع اصلی دریافت یا پرداخت یک مبلغ مشخص وجه نقد نیست. برای نمونه، اگر شرکت یک دستگاه به ارزش ۲۰۰ میلیون تومان خریداری کند، خودِ دستگاه یک قلم غیرپولی است. ارزش این دارایی ممکن است در طول زمان تغییر کند، اما شرکت بابت نگهداری دستگاه، یک مبلغ ثابت وجه نقد از شخص دیگری طلبکار نیست.
|
معیار |
قلم پولی |
قلم غیرپولی |
|
موضوع اصلی |
دریافت یا پرداخت وجه نقد مشخص |
خودِ دارایی یا بدهی |
|
نمونه |
وجه نقد، حساب دریافتنی، حساب پرداختنی |
کالا، زمین، ساختمان، ماشینآلات |
|
مبلغ وجه نقد قابل دریافت یا پرداخت |
ثابت یا قابل تعیین |
چنین تعهد یا حقی ویژگی اصلی قلم نیست |
|
نمونه ارزی |
طلب ۱۰ هزار یورویی |
موجودی کالای خریداریشده به یورو |
بنابراین، برای تشخیص سریع، این سؤال را از خودتان بپرسید: «در این قلم، قرار است وجه نقد مشخصی دریافت یا پرداخت شود، یا خودِ دارایی و کالا موضوع معامله است؟» پاسخ به همین سؤال در بسیاری از موارد، ماهیت پولی یا غیرپولی قلم را مشخص میکند.
بیشتر بخوانید:انواع دارایی و بدهی در حسابداری هر آنچه که باید بدانید
چگونه اقلام پولی و غیرپولی را تشخیص دهیم؟
تشخیص اقلام پولی و غیرپولی در حسابداری، به شناخت ماهیت هر حساب و نوع حق یا تعهد ایجادشده در آن بستگی دارد. برای این کار، باید بررسی شود که موضوع اصلی حساب، دریافت یا پرداخت وجه نقد است یا مالکیت یک دارایی و منفعت اقتصادی دیگر. جدول زیر نمونههای رایج هر گروه را بهصورت خلاصه نشان میدهد.
|
قلم |
طبقهبندی |
دلیل |
|
حساب دریافتنی مشتری |
پولی |
مبلغ مشخصی از مشتری دریافت میشود |
|
حساب پرداختنی به فروشنده |
پولی |
مبلغ مشخصی به فروشنده پرداخت میشود |
|
موجودی کالا |
غیرپولی |
خود کالا موضوع دارایی است |
|
زمین و ساختمان |
غیرپولی |
دارایی برای استفاده یا فروش نگهداری میشود |
|
طلب ارزی |
پولی |
شرکت حق دریافت مقدار مشخصی ارز دارد |
|
کالای خریداریشده به ارز |
غیرپولی |
موضوع اصلی، خود کالا است |
این تشخیص برای حسابداری که با حسابهای واقعی شرکت سروکار دارد، یک مهارت پایه و کاربردی محسوب میشود. در مسیر آموزش حسابداری بازار کار نیز شناخت چنین مفاهیمی زمانی اهمیت پیدا میکند که بتوان آنها را در ثبت، بررسی و گزارشگری مالی بهدرستی به کار برد.
در نهایت، ارزی بودن یک حساب بهتنهایی تعیین نمیکند که با یک قلم پولی یا غیرپولی روبهرو هستیم؛ ماهیت حساب و نوع حق یا تعهد ایجادشده معیار اصلی تشخیص است.
تأثیر تورم بر اقلام پولی و غیرپولی چیست؟
تورم باعث کاهش قدرت خرید پول میشود؛ اما اثر آن بر اقلام پولی و غیرپولی یکسان نیست. برای درک بهتر، باید میان مبلغ اسمی و ارزش واقعی پول تفاوت بگذاریم.
فرض کنید شرکت در ابتدای سال ۱۰۰ میلیون تومان وجه نقد دارد و طی سال، سطح عمومی قیمتها ۴۰ درصد افزایش پیدا میکند. در پایان سال، همان ۱۰۰ میلیون تومان هنوز از نظر اسمی ۱۰۰ میلیون تومان است، اما قدرت خرید آن نسبت به ابتدای سال کمتر شده و معادل حدود ۷۱٫۴ میلیون تومان از قدرت خرید ابتدای سال خواهد بود:
۱۰۰ ÷ ۱٫۴ = ۷۱٫۴ میلیون تومان
به همین دلیل، نگهداری مقدار زیادی وجه نقد یا طلب ثابت در شرایط تورمی میتواند از نظر قدرت خرید به زیان واحد تجاری باشد. در مقابل، اقلام غیرپولی مانند زمین، ساختمان و موجودی کالا خودِ دارایی هستند و ممکن است ارزش یا بهای جایگزینی آنها همراه با تغییر سطح قیمتها تغییر کند؛ البته این به معنای آن نیست که مبلغ دفتری آنها خودکار بر اساس نرخ تورم اصلاح میشود. نحوه اندازهگیری هر دارایی تابع استاندارد حسابداری مربوط به همان قلم است.
بنابراین در تحلیل اقلام پولی و غیرپولی باید دو موضوع را از هم جدا کرد: اثر اقتصادی تورم بر قدرت خرید و نحوه انعکاس حسابداری آن در صورتهای مالی. این دو الزاماً یکسان نیستند.
جمعبندی
شناخت اقلام پولی و غیرپولی زمانی ارزشمند است که در تصمیمهای حسابداری به کار گرفته شود. معیار اصلی، ماهیت حق یا تعهد مالی است، نه صرفاً مبلغ یا ارزی بودن یک حساب.
در اقلام پولی استاندارد حسابداری، وجود مبلغ ثابت یا قابلتعیین وجه نقد معیار اصلی است. بنابراین، پیش از ثبت، اندازهگیری یا تسعیر هر قلم، ابتدا ماهیت آن را مشخص کنید؛ همین مرحله ساده میتواند از بسیاری از خطاهای حسابداری جلوگیری کند. برای تقویت این مهارتها و یادگیری کاربردیتر مفاهیم حسابداری، انتخاب یک آموزشگاه حسابداری تهران با رویکرد حرفهای و متناسب با نیاز بازار کار میتواند مسیر یادگیری را هدفمندتر کند.
سوالات متداول
آیا حقوق و دستمزد یک قلم پولی محسوب میشود؟
خیر. حقوق و دستمزد خودِ هزینه است؛ مبلغ پرداختنشده آن، در صورت ایجاد بدهی مشخص، در قالب بدهی پولی شناسایی میشود.
آیا سود سهام دریافتنی قلم پولی است؟
بله. پس از شناسایی حق دریافت مبلغ مشخص از سود سهام، مطالبات ناشی از آن ماهیت پولی دارد.
آیا سپرده ودیعه اجاره قلم پولی است؟
اگر مبلغ ودیعه در پایان قرارداد بهصورت مشخص قابل دریافت باشد، معمولاً یک دارایی پولی محسوب میشود.
آیا پیشدریافت از مشتری قلم پولی است؟
خیر، صرف دریافت وجه بهتنهایی تعیینکننده نیست؛ ماهیت تعهد ایجادشده باید بررسی شود. پیشدریافت معمولاً تعهد به تحویل کالا یا ارائه خدمت است.