ثبت سند فروش در حسابداری؛ روش ثبت و نمونه ثبت حسابداری فروش
- مفهوم فرآیند حسابداری فروش
- انواع ثبت حسابداری فروش
- ثبت خرید و فروش در حسابداری
- ثبت فاکتور در اسناد حسابداری فروش
- سند حسابداری فروش
- ثبتهای حسابداری فروشگاه
- ثبت حسابداری فروش اقساطی تسهیلات
- ثبت حسابداری فروش دارایی ثابت
- ثبت فروش با احتساب ارزش افزوده
- ثبت حسابداری بهای تمامشده
- ثبتهای حسابداری خزانهداری و انواع آن
- ثبت حسابداری وام کارکنان
- ثبت حسابداری وام خرید دین
- ثبت چک تضمینی در حسابداری خزانهداری
- ثبت چک پرداختنی در حسابداری خزانهداری
- ثبت چک برگشتی در حسابداری خزانهداری
- ثبت حسابداری چک روز
- راهکارهای کاهش خطا در ثبت اسناد حسابداری
- جمعبندی
- سوالات متداول
کوچکترین مغایرت میان فاکتورهای صادرشده و کارپوشه سامانه مودیان، بهای سنگینی مانند رد دفاتر و جرایم مالیاتی به همراه دارد. به همین دلیل، دقت در ثبت سند فروش در حسابداری فقط یک کار روتین نرمافزاری نیست؛ بلکه شرط اصلی تایید درآمدها توسط ممیزان و کنترل نقدینگی شرکت است.
معمولاً حسابداران در ثبتهای ساده مشکلی ندارند، اما چالش اصلی در شرایط واقعی بازار کار (مانند فروش اقساطی، محاسبه ارزش افزوده، فروش داراییهای ثابت و مدیریت چکها در خزانهداری) خود را نشان میدهد. در این مقاله از پکت، نحوه ثبت تمام این سناریوها را بر اساس قوانین جاری و با مثالهای عددی بررسی میکنیم تا اسناد مالی خود را کاملاً اصولی و بدون ریسک صادر کنید.
مفهوم فرآیند حسابداری فروش
فرآیند حسابداری فروش، چرخهای پیوسته از ثبت سفارش تا تسویه نهایی است. در این مسیر، ثبت سند فروش در حسابداری صرفاً وارد کردن چند عدد در نرمافزار نیست؛ بلکه نقطه تلاقی اطلاعات انبار، فروش و خزانهداری برای شناسایی رسمی درآمد شرکت است.
طبق استاندارد حسابداری شماره ۴۳ ایران، فروش با انتقال «کنترل کالا» به مشتری قطعی میشود. برای اثبات این موضوع در رسیدگیهای مالیاتی، باید زنجیرهای از سه نوع سند را به هم متصل کنید: اسناد تحویل (حواله و بارنامه)، اسناد درآمدی (ارسال فاکتور به سامانه مودیان) و اسناد تسویه (وصولیهای خزانهداری).
شناخت دقیق این زنجیره که در آموزش حسابداری بازار کار پایه کنترلهای داخلی محسوب میشود، به شما کمک میکند جریان خروج فیزیکی کالا را با ورود نقدینگی همگام کرده و جلوی از قلم افتادن اسناد را بگیرید.
انواع ثبت حسابداری فروش
ساختار نحوه ثبت سند فروش در حسابداری، بسته به نوع فعالیت شرکت و سیستم انبارداری تغییر میکند. در ادامه، رایجترین سناریوهای بازار کار را مرور میکنیم:
ثبت خرید و فروش در حسابداری
طبق استاندارد ۸ ایران، در سیستم ادواری حساب «خرید» درگیر شده و بهای تمامشده پایان سال محاسبه میشود. اما در سیستم دائمی، موجودی کالا لحظهای تغییر میکند؛ یعنی هنگام ثبت سند فروش کالا در حسابداری، علاوه بر شناسایی درآمد، طی یک سند همزمان برای خروج کالا، «بهای تمامشده» بدهکار و «موجودی کالا» بستانکار میگردد.
ثبت فاکتور در اسناد حسابداری فروش
در ثبت فاکتور فروش باید میان دو نوع تخفیف تفکیک قائل شد:
- تخفیفات تجاری: در لحظه معامله کسر شده، در دفاتر ثبت نمیشود و فاکتور مستقیماً به مبلغ «خالص» در سیستم و سامانه مودیان ثبت میگردد.
- تخفیفات نقدی فروش: به شرط تسویه زودتر از موعد در فروشهای نسیه اعطا شده و هنگام وصول، در حساب «تخفیفات نقدی فروش» (ماهیت بدهکار) ثبت میشود.
سند حسابداری فروش
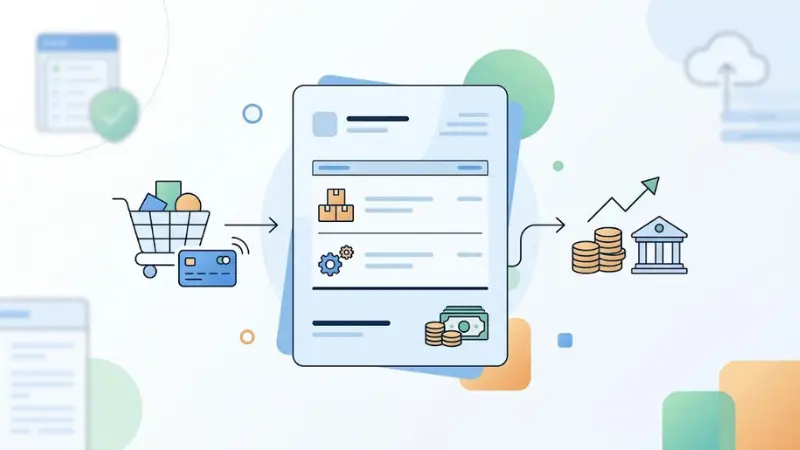
نحوه تسویه فاکتور باید در اسناد کاملاً شفاف باشد. مثلاً برای ۱۰۰ میلیون ریال فروش (۴۰٪ نقد، ۶۰٪ نسیه): ابتدا «موجودی نقد و بانک» ۴۰ میلیون ریال بدهکار میشود. سپس برای ثبت فروش نسیه در حسابداری، «دریافتنیهای تجاری» ۶۰ میلیون ریال بدهکار شده و نهایتاً «درآمد فروش» به مبلغ کل (۱۰۰ میلیون ریال) بستانکار میگردد.
ثبتهای حسابداری فروشگاه
در خردهفروشیها ثبت تکتک تراکنشها منطقی نیست. در پایان روز با یک سند تجمیعی، موجودی بانک کل روز بدهکار و درآمد فروش به همراه مالیات بر ارزش افزوده بستانکار میشوند. مغایرتهای احتمالی نیز در حساب «کسری و اضافات صندوق» تعدیل میگردد.
ثبت حسابداری فروش اقساطی تسهیلات
طبق استاندارد ۴۳ و قانون مالیات، در فروش اقساطی فقط «قیمت نقدی» مبنای شناسایی درآمد و محاسبه ارزش افزوده است. مابهالتفاوت قیمت نقدی تا کل اقساط، در حساب «درآمد سود اقساط تحققنیافته» بستانکار میشود تا بهمرور در دوره بازپرداخت، مستهلک شود.
ثبت حسابداری فروش دارایی ثابت
فروش ماشینآلات یا اموال شرکت، یک درآمد غیرعملیاتی است. طبق استاندارد شماره ۱۱ و ماده ۱۴۹ قانون مالیاتهای مستقیم، ابتدا باید استهلاک دارایی تا روز فروش محاسبه شود. نحوه بستن حساب استهلاک و حذف دارایی از سرفصلها، از مباحث کاربردی در دوره حسابداری مالی است؛ به این ترتیب که در سند نهایی، بهای تمامشده و استهلاک انباشته به طور کامل از دفاتر خارج شده و مابهالتفاوت ارزش دفتری با مبلغی که دارایی به فروش رفته است، به عنوان سود یا زیان شناسایی میشود.
ثبت فروش با احتساب ارزش افزوده
ارزش افزوده (نرخ ۱۰٪) درآمد شرکت نیست؛ بلکه بدهی شما به سازمان مالیاتی است. هنگام صدور فاکتور، حساب مشتری به مبلغ کل (فروش + مالیات) بدهکار شده، اما «درآمد فروش» معادل مبلغ خالص بستانکار میگردد و ۱۰٪ مالیات نیز در «پرداختنیهای غیرتجاری» بستانکار میشود.
ثبت حسابداری بهای تمامشده
طبق اصل تطابق، هزینهها و درآمدهای هر دوره باید برای محاسبه سود واقعی همخوان باشند. در سیستم دائمی، با صدور فاکتور، سیستم انبار فوراً طی یک سند مجزا، حساب «بهای تمامشده کالای فروشرفته» را بدهکار و «موجودی کالا» را بستانکار میکند.
ثبتهای حسابداری خزانهداری و انواع آن
پس از اینکه فاکتور فروش صادر شد، مدیریت پول و چکها به واحد خزانهداری میرسد. در بازار کار واقعی، یک حسابدار خزانهداری فقط اعداد را ثبت نمیکند؛ بلکه باید بداند با دریافت یا پرداخت هر برگه چک، چه تغییری در دارایی و بدهیهای شرکت ایجاد میشود. در ادامه، منطق ثبتهای پرکاربرد خزانهداری را بررسی میکنیم.
ثبت حسابداری وام کارکنان
وقتی شرکت به یک کارمند وام میدهد، در واقع پولی را خرج یا هزینه نکرده است؛ بلکه فقط پول نقد خود را به یک طلب از کارمند تبدیل کرده است. این طلب باید در حساب شرکت بماند تا هر ماه از حقوق او کسر شود. در روز پرداخت وام، حساب سایر دریافتنیها (وام پرسنل) به دلیل ایجاد این طلب بدهکار شده و در مقابل، حساب موجودی نقد و بانک به خاطر خروج پول بستانکار میشود. در پایان ماه و زمان کسر قسط از حقوق نیز، حساب حقوق پرداختنی بدهکار میشود تا بدهی شرکت به پرسنل کاهش یابد و حساب سایر دریافتنیها بستانکار میگردد تا طلب شرکت از کارمند آرامآرام تسویه شود.
ثبت حسابداری وام خرید دین
گاهی شرکت کالایی را نسیه فروخته و چک چندماهه گرفته است، اما همین امروز به پول نقد نیاز دارد. در این حالت، چک را به بانک میبرد تا پیش از موعد نقد کند (خرید دین). بانک در ازای این کار، مبلغی را به عنوان کارمزد کسر میکند. طبق ماده ۱۴۸ قانون مالیاتهای مستقیم، این کارمزد به عنوان هزینه مالی شرکت پذیرفته میشود.
- هنگام نقد کردن چک در بانک: پولی که به حساب آمده در «موجودی بانک» بدهکار میشود. مبلغ کارمزد در «هزینههای مالی» بدهکار میشود و در نهایت، کل مبلغ چک از حساب «اسناد دریافتنی» بستانکار (خارج) میگردد.
ثبت چک تضمینی در حسابداری خزانهداری
چکی که برای تضمین قرارداد یا حسن انجام کار از مشتری میگیرید، قرار نیست نقد شود. بنابراین پولی به شرکت اضافه نمیکند. برای اینکه این چکها در گاوصندوق گم نشوند، آنها را صرفاً جهت اطلاع در حسابهای یادداشتی ثبت میکنیم.
- هنگام دریافت چک تضمین: حساب «حسابهای انتظامی» بدهکار و «طرف حسابهای انتظامی» بستانکار میشود. (این حسابها هیچ اثری در سود و زیان یا دارایی شرکت ندارند).
ثبت چک پرداختنی در حسابداری خزانهداری
وقتی برای تسویه بدهی شرکت یک چک مدتدار میکشید و طبق قانون صدور چک (اصلاحیه ۱۴۰۰) آن را در سامانه صیاد ثبت میکنید، در همان لحظه پولی از بانک شما کم نمیشود. شما فقط شکل بدهی خود را از یک بدهی دفتری به یک بدهی رسمی (چک) تبدیل کردهاید.
- هنگام تحویل چک به شخص مقابل: حساب «حسابهای پرداختنی» بدهکار (تسویه) و حساب «اسناد پرداختنی» بستانکار (ایجاد تعهد جدید) میشود.
- هنگام رسیدن تاریخ چک و کسر از حساب: حساب «اسناد پرداختنی» بدهکار (بسته شدن پرونده چک) و حساب «موجودی بانک» بستانکار (کسر پول) میشود.
ثبت چک برگشتی در حسابداری خزانهداری
اگر چک مشتری در تاریخ مقرر موجودی نداشته باشد و برگشت بخورد، دیگر یک چک عادی نیست. این چک باید از بین چکهای سالم جدا شود تا واحد حقوقی بداند کدام مطالبات نیاز به شکایت قضایی دارند.
- هنگام برگشت خوردن چک: حساب «اسناد دریافتنی واخواستشده (برگشتی)» بدهکار میشود و در مقابل، حساب «اسناد دریافتنی در جریان وصول» بستانکار میگردد تا چک از چرخه عادی خارج شود.
ثبت حسابداری چک روز
بر اساس استاندارد حسابداری شماره ۱ ایران، اگر مشتری چکی به شما بدهد که تاریخ آن برای همان روز باشد، این برگه دیگر چک مدتدار نیست، بلکه دقیقاً حکم «پول نقد» را دارد.
- هنگام دریافت چک روز: نیازی به درگیر کردن حساب اسناد دریافتنی نیست؛ مستقیماً حساب «موجودی نقد (صندوق/بانک)» بدهکار و در ازای آن حساب مشتری (حسابهای دریافتنی) بستانکار میشود.
راهکارهای کاهش خطا در ثبت اسناد حسابداری
اشتباه در ثبت اسناد فروش میتواند مستقیماً به رد دفاتر قانونی و تحمیل جرایم سنگین مالیاتی منجر شود. مدیران مالی حرفهای برای مهار این ریسکها در بازار کار، سه مکانیزم کنترلی زیر را اجرا میکنند:
- یکپارچهسازی نرمافزاری:
اگر نرمافزار انبار، فروش و حسابداری یکپارچه باشند، به محض صدور حواله خروج کالا، سند فروش و بهای تمامشده بهطور خودکار ثبت میشود. این کار هم جلوی اشتباهات دستی را میگیرد و هم مشکل ثبت دیرهنگام فاکتورها را حل میکند.
- تفکیک وظایف مالی:
کارمندی که فاکتور فروش را صادر میکند، نباید همان شخصی باشد که پول و چکها را در خزانهداری تحویل میگیرد. این جداسازی ساده باعث میشود واحدها بهصورت خودکار کار یکدیگر را کنترل کنند و امکان دستکاری یا جا افتادن اسناد از بین برود.
- مغایرتگیری مستمر با سامانه مودیان:
هرگز بررسی حسابها را به روزهای پرفشار ارسال اظهارنامه موکول نکنید. در پایان هر ماه، ارقام فروش سیستم خود را با کارپوشه مالیاتی شرکت تطبیق دهید. این کار به شما فرصت میدهد تا در صورت بروز اشتباه، با صدور سریع صورتحساب اصلاحی یا ابطالی، پرونده مالیاتی شرکت را بینقص نگه دارید.
جمعبندی
مدیریت اصولی درآمدها و جلوگیری از جرایم مالیاتی، نیازمند اجرای دقیق کنترلهای داخلی در شرکتهاست. کوچکترین اشتباه یا مغایرت در ثبت سند فروش در حسابداری میتواند باعث رد دفاتر قانونی شود؛ بنابراین تطابق همزمان اسناد با الزامات سامانه مودیان یک الزام قطعی است. برای یادگیری عملی این فرآیندها و تسلط کامل بر چالشهای بازار کار، پیشنهاد میکنیم از دورههای تخصصی آکادمی پکت استفاده کنید. جهت دریافت مشاوره و ارتقای مهارتهای مالی خود، هماکنون با کارشناسان ما تماس بگیرید.
سوالات متداول
اگر مشتری پیش از صدور فاکتور مبلغی واریز کند، ثبت آن چگونه است؟
این مبلغ درآمد نیست؛ بلکه باید در حساب «پیشدریافت مشتریان» بستانکار شده و پس از تحویل کالا با حساب درآمد تسویه شود.
اگر خریدار صورتحساب را در سامانه مودیان رد کند، تکلیف سند فروش چیست؟
باید بلافاصله سند فروش و ارزش افزوده را در سیستم حسابداری معکوس کرده و پس از رفع مغایرت، فاکتور اصلاحی جدید صادر کنید.
آیا هزینه کرایه حمل که بر عهده خریدار است، در سند فروش به عنوان درآمد ثبت میشود؟
خیر؛ این مبلغ در سرفصل «بستانکاران غیرتجاری» (بدهی به باربری) ثبت شده و صرفاً به جمع کل طلب از مشتری اضافه میگردد.