تفاوت حسابداری مالی و مالیاتی چیست؟ بررسی مهمترین تفاوتها
تسلط بر جریان اطلاعات مالی، شریان حیاتی هر کسبوکار موفقی است. حسابداران حرفهای و مدیران تصمیمگیر میدانند که شفافیت در گزارشهای درونسازمانی تنها نیمی از مسیر موفقیت است؛ نیمه دیگر، توانایی ترجمه این اطلاعات به زبان دقیق قانون است.
درک تفاوت حسابداری مالی و مالیاتی، همان مهارتی است که یک ساختار مالی استاندارد را از یک سیستم یکپارچه و بینقص متمایز میکند. یک شاخه بر پایه استانداردهای ملی حسابداری برای نمایش عملکرد واقعی به ذینفعان طراحی شده است و شاخه دیگر، منحصراً بر اساس قانون مالیاتهای مستقیم و بخشنامههای اجرایی پیش میرود.
در این مقاله، این دو بازوی مهم را زیر ذرهبین برده و تفاوتهای بنیادین آنها را در چهار بخش کلیدی (اهداف، زمانبندی، اصول و کاربران نهایی) موشکافی میکنیم تا مرزهای دقیق و کاربردی این دو حوزه کاملاً شفاف شود.
حسابداری مالی به چه معناست؟
برای پاسخ به این پرسش که حسابداری مالی چیست؟ باید گفت این شاخه فرآیندی سیستماتیک برای ثبت، طبقهبندی و خلاصهسازی رویدادهای مالی یک واحد تجاری است که خروجی نهایی آن در قالب صورتهای مالی اساسی (ترازنامه، صورت سود و زیان و جریان وجوه نقد) ارائه میشود.
مبنای حرکت و مرجع اصلی در این شاخه، رعایت دقیق «استانداردهای ملی حسابداری» است. هدف بنیادی این حوزه، ارائه تصویری شفاف، قابل اتکا و منصفانه از وضعیت اقتصادی شرکت به اشخاص و نهادهای خارج از سازمان، مانند سهامداران، سرمایهگذاران، بانکها و اعتباردهندگان است تا بتوانند بر اساس این دادهها، تصمیمات اقتصادی درستی اتخاذ کنند.
وظایف اصلی حسابداری مالی
برای شناخت دقیقتر این شاخه، باید ساختار اجرایی آن را بررسی کرد. تسلط بر این وظایف، هسته مرکزی سرفصلها در هر دوره حسابداری مالی استاندارد را تشکیل میدهد:
- ثبت مستمر و روزمره رویدادهای مالی: مستندسازی دقیق تمامی تراکنشهای ورودی و خروجی بر اساس اصول پذیرفتهشده حسابداری.
- تهیه و تنظیم صورتهای مالی: استخراج گزارشهای استاندارد در پایان دورههای مالی (سهماهه، ششماهه و سالانه) جهت ارزیابی سودآوری و وضعیت داراییها.
- کنترل حسابهای دریافتنی و پرداختنی: مدیریت دقیق مطالبات و تعهدات شرکت برای حفظ توازن در جریان نقدینگی.
- تامین اطلاعات برای مراجع اعتباردهی: آمادهسازی دادهها و نسبتهای مالی مستند برای ارائه به بانکها جهت دریافت تسهیلات یا جذب سرمایه جدید.
حسابداری مالیاتی چیست و چه کاربردی دارد؟
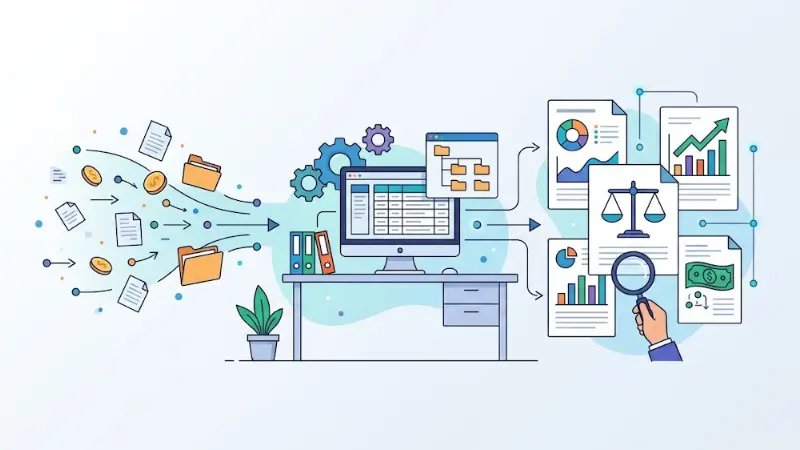
برای درک بهتر فرق حسابداری مالی با مالیاتی، ابتدا باید بدانیم که حسابداری مالیاتی شاخهای کاملاً تخصصی است که تمرکز آن نه بر گزارشدهی به سهامداران، بلکه بر انطباق کامل اسناد و مدارک با قوانین مالیاتی کشور است. در این حوزه، معیار ارزیابی رویدادها، صرفاً استانداردهای حسابداری نیست؛ بلکه مبنای اصلی «قانون مالیاتهای مستقیم» (با تاکید بر اصلاحیه مصوب ۱۳۹۴) و «قانون مالیات بر ارزش افزوده» (مصوب ۱۴۰۰) است.
مهمترین وظایف حسابداری مالیاتی
اجرای تکالیف در این شاخه نیازمند دقت بالا و رعایت زمانبندیهای قانونی است. تسلط عملی بر این وظایف حساس، محور اصلی آموزشها در یک دوره حسابداری مالیاتی جامع و استاندارد را تشکیل میدهد:
- تنظیم و تسلیم اظهارنامه عملکرد: بر اساس ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی موظفاند اظهارنامه، ترازنامه و حساب سود و زیان خود را حداکثر تا ۴ ماه پس از پایان سال مالی به سازمان امور مالیاتی ارائه کنند.
- مدیریت مالیات بر درآمد حقوق: طبق ماده ۸۶ ق.م.م، محاسبه، کسر و واریز مالیات حقوق پرسنل به همراه ارسال لیست، باید حداکثر تا پایان ماه بعد انجام پذیرد.
- اجرای تکالیف سامانه مودیان: صدور و ارسال منظم صورتحسابهای الکترونیکی به کارپوشه مالیاتی بر اساس قانون پایانههای فروشگاهی و سامانه مودیان (مصوب پاییز ۱۳۹۸) و دستورالعملهای اجرایی آن.
- رسیدگی به مالیات بر ارزش افزوده: محاسبه دقیق ماخذ مشمول مالیات و عوارض، و انجام تکالیف دورهای مطابق با قانون جدید مالیات بر ارزش افزوده.
حسابداری مالی و مالیاتی چه تفاوتهایی دارند؟
هر آموزشگاه حسابداری،این دو حوزه را با رویکردها و سرفصلهایی کاملاً مجزا آموزش میدهد؛ چرا که هنگام بررسی تفاوت حسابداری مالی با حسابداری مالیاتی در محیط واقعی کسبوکار نیز متوجه میشویم که اهداف، الزامات قانونی و خروجی نهایی این دو بخش کاملاً از یکدیگر تفکیک شدهاند. در ادامه، این تمایزات ساختاری را در چهار محور اصلی موشکافی میکنیم:
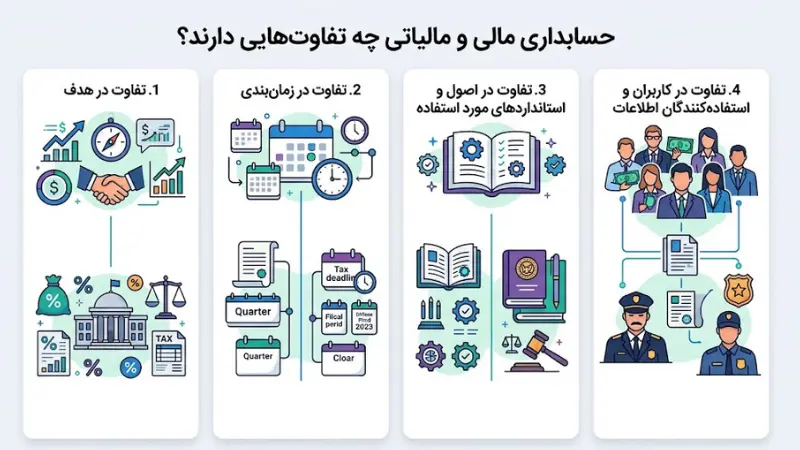
۱. تفاوت در هدف
هدف حسابداری مالی، ارائه اطلاعات سودمند برای تصمیمگیریهای اقتصادی است، در حالی که حسابداری مالیاتی روی محاسبه دقیق سهم دولت و انجام تکالیف قانونی تمرکز دارد. این تفاوت هدف، خروجی نهایی آنها را تغییر میدهد:
|
شاخص |
حسابداری مالی |
حسابداری مالیاتی |
|
خروجی اصلی |
سود حسابداری (سود ابرازی) |
سود مشمول مالیات |
|
نحوه محاسبه |
کسر تمام هزینههای واقعی شرکت از درآمدها |
اعمال محدودیتهای مواد ۱۴۷ و ۱۴۸ ق.م.م (هزینههای قابل قبول) |
۲. تفاوت در زمانبندی
زمانبندی در حسابداری مالی، کاملاً منعطف و تابع نیازهای درونسازمانی، برگزاری مجامع عمومی و درخواست اعتباردهندگان است. اما در حسابداری مالیاتی، زمانبندی یک خط قرمز قانونی است که عبور از آن جرایم سنگین و غیرقابلبخشودگی (موضوع ماده ۱۹۲ ق.م.م) را به دنبال دارد. مهمترین سررسیدهای غیرقابلتغییر عبارتند از:
- مالیات بر درآمد حقوق (ماده ۸۶): محاسبه و ارسال لیست حداکثر تا پایان ماه بعد.
- اظهارنامه اشخاص حقوقی (ماده ۱۱۰): تسلیم اظهارنامه حداکثر تا چهار ماه پس از پایان سال مالی.
- مالیات بر ارزش افزوده: انجام تکالیف و پرداخت عوارض در پایان هر فصل کاری.
بیشتر بخوانید: آموزش حسابداری مالی را از کجا شروع کنیم؟
۳. تفاوت در اصول و استانداردهای مورد استفاده
در حسابداری مالی، تنها مرجع مجاز «استانداردهای ملی حسابداری» است؛ اما حسابدار مالیاتی مکلف به اجرای نص صریح قانون است. در صورت بروز هرگونه تناقض، برای ممیزان مالیاتی همیشه قانون ارجحیت دارد.
|
معیار ارزیابی |
حسابداری مالی |
حسابداری مالیاتی |
|
مرجع اصلی تصمیمگیری |
استانداردهای مصوب سازمان حسابرسی |
قانون مالیاتهای مستقیم و بخشنامههای اجرایی |
|
مثال کاربردی (استهلاک) |
محاسبه بر اساس برآورد «عمر مفید اقتصادی» |
محاسبه بر اساس جداول و مقررات «ماده ۱۴۹ ق.م.م» |
۴. تفاوت در کاربران و استفادهکنندگان اطلاعات
دادههای پردازششده در این دو بخش، برای طیف کاملاً متفاوتی از مخاطبان آماده میشوند:
- استفادهکنندگان حسابداری مالی: سرمایهگذاران، سهامداران، مدیران ارشد، بانکها (جهت سنجش اعتبار برای اعطای تسهیلات) و شرکای تجاری.
- استفادهکنندگان حسابداری مالیاتی: منحصراً بدنه دولت، ممیزان سازمان امور مالیاتی و مراجع قانونی حلوفصل دعاوی مانند هیئتهای حل اختلاف مالیاتی (موضوع ماده ۲۴۴ ق.م.م).
بیشتر بخوانید:کدام شاخه حسابداری بهتر است؟
جمعبندی
بررسی دقیق تفاوت حسابداری مالی و مالیاتی ما را به یک نتیجهگیری روشن میرساند: این دو شاخه رقیب هم نیستند، بلکه دو بال حیاتی و مکمل برای بقای هر کسبوکاری محسوب میشوند. حسابداری مالی با نمایش عملکرد واقعی، اعتماد سرمایهگذاران را جلب میکند و حسابداری مالیاتی به عنوان یک سپر دفاعی مستحکم، شرکت را از گزند جرایم سنگین قانونی در امان نگه میدارد. تمرکز تکبعدی بر یکی از این دو، سازمان را با بحرانهای جبرانناپذیری مواجه خواهد کرد. برای ارتقای امنیت مالی کسبوکار خود یا تبدیل شدن به یک متخصصِ بدونجایگزین، میتوانید روی دورههای تخصصی و مشاورههای آکادمی پکت حساب کنید.
سوالات متداول
آیا مغایرت بین سود حسابداری مالی و سود مشمول مالیات تخلف محسوب میشود؟
خیر؛ این اختلاف کاملاً طبیعی است و حسابداران این مغایرتها (مانند تفاوت در استهلاک) را در اظهارنامه از طریق ثبت «تعدیلات» شفافسازی میکنند.
اگر شرکتی کاملاً معاف از مالیات باشد، نیازی به انجام تکالیف حسابداری مالیاتی دارد؟
بله؛ شرط اصلی برخورداری از هرگونه معافیت مالیاتی، انجام کامل تکالیف قانونی و تسلیم بهموقع اظهارنامه است؛ در غیر این صورت معافیت لغو میشود.
در بازار کار ایران، تقاضا و درآمد متخصصان کدام شاخه بیشتر است؟
به دلیل نقش حیاتی در جلوگیری از جرایم سنگین قانونی و حفظ نقدینگی شرکت، معمولاً مشاوران و حسابداران مالیاتی از تقاضا و سطح درآمد بالاتری برخوردارند.