مالیات غیر مستقیم چیست و انواع آن کدامند
- مالیات غیرمستقیم چیست؟
- مالیات غیرمستقیم چه انواعی دارد؟
- مالیات بر ارزش افزوده (VAT) و نحوه دریافت آن از کسبوکارها
- مالیات بر مصرف و انواع مالیات مرتبط با فروش کالا و خدمات
- حقوق گمرکی و مالیات غیرمستقیم بر واردات کالا
- قوانین و مقررات مالیات غیرمستقیم
- قانون دائمی مالیات بر ارزش افزوده (مصوب خرداد ۱۴۰۰)
- قانون پایانههای فروشگاهی و سامانه مودیان (مصوب پاییز ۱۳۹۸)
- مزایا و معایب مالیاتهای غیرمستقیم چیست؟
- چه اشتباهاتی ممکن است در پرداخت مالیات غیرمستقیم رخ دهد؟
- جمعآوری مالیات غیرمستقیم بر عهده کدام نهاد است؟
- مالیات غیرمستقیم چه تفاوتی با مالیات مستقیم دارد؟
- جمعبندی
- سوالات متداول
بسیاری از مدیران مالی و صاحبان کسبوکار، تمرکز محاسباتی خود را صرفاً بر مالیات بر درآمد معطوف میکنند؛ غافل از اینکه بخش عمدهای از جرایم سنگین سازمان امور مالیاتی، ریشه در عدم شناخت انواع مالیات غیر مستقیم دارد. این مالیاتها بهصورت نامحسوس در بهای کالاها و خدمات نهفتهاند و کوچکترین انحراف در وصول و انتقال قانونی آنها، ریسک مسدودی حسابها را به همراه دارد.
در این مقاله از آموزشگاه حسابداری پکت، ضمن پاسخ به اینکه مالیات غیر مستقیم چیست و چه تفاوتی با مالیات مستقیم دارد؛ با استناد به قانون دائمی ارزش افزوده (مصوب ۱۴۰۰)، بررسی میکنیم که مالیات غیر مستقیم شامل چه مواردی است و مهمترین انواع مالیات غیر مستقیم کداماند تا با تسلط بر آنها، ریسک خطاهای پرهزینه مالیاتی را به حداقل برسانید.
مالیات غیرمستقیم چیست؟
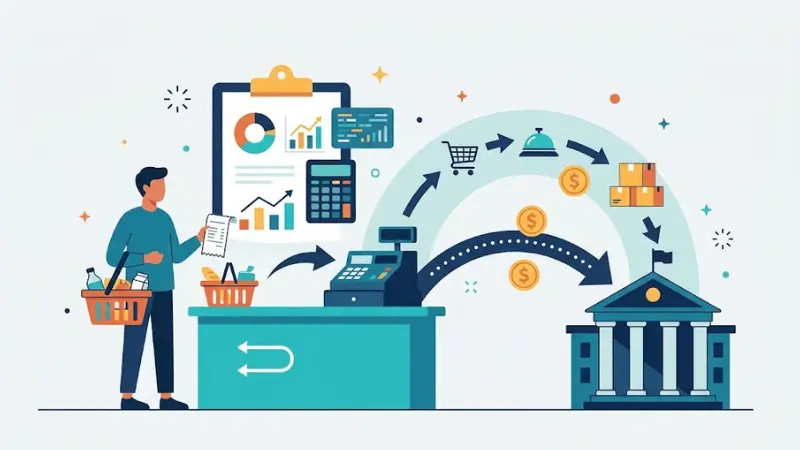
مالیات غیرمستقیم (Indirect Tax) در نقطه مقابل مالیات مستقیم (مبتنی بر درآمد یا دارایی) قرار دارد. برای شناخت دقیقتر سازوکار و ماهیت اجرایی این نوع مالیات، باید به ویژگیهای زیر توجه کرد:
- مبنای اعمال مالیات: این مالیات منحصراً روی مبادله و مصرف کالاها و خدمات وضع میشود.
- تحملکننده بار مالیاتی: فشار اصلی پرداخت در این سیستم، همیشه بر دوش «مصرفکننده نهایی» است، نه صاحبان کسبوکار.
- قابلیت انتقالپذیری (Shifting): این ویژگی ذاتی نشان میدهد که کسبوکار هیچ فشار مالی مستقیمی را از جیب و دارایی خود تحمل نمیکند و مالیات به خریدار یا حلقه بعدی منتقل میشود.
- نقش واسطهای مودیان: تولیدکنندگان، واردکنندگان و فروشندگان صرفاً نقش امین و واسطه دولت را ایفا میکنند تا مالیات را از خریدار دریافت کرده و در موعد مقرر به حساب دولت واریز کنند.
- الزامات اجرایی: کسبوکارها موظفاند در زمان فروش کالا یا ارائه خدمات، مبلغ مالیات را بهدقت در صورتحسابها (بهویژه صورتحسابهای الکترونیکی سامانه مودیان) لحاظ و وصول کنند.
- ریسکهای قانونی: بهرغم ویژگی انتقالپذیری، اگر کسبوکاری در صدور صورتحساب استاندارد و دریافت این مبالغ از خریدار کوتاهی کند، جبران اصل مالیات و جرایم سنگین ناشی از آن، مستقیماً به گردن خود واحد تجاری خواهد افتاد.
مالیات غیرمستقیم چه انواعی دارد؟
در نظام مالیاتی و اقتصادی ایران، مالیاتهای غیرمستقیم معمولاً به سه دسته تقسیم میشوند. تسلط بر نحوه محاسبه و تکالیف قانونی این سه گروه، برای هر تیم مالی حیاتی است؛ به همین دلیل در سرفصلهای استاندارد یک دوره حسابداری مالیاتی حرفهای، بررسی بخشنامهها و چالشهای اجرایی همین موارد در اولویت قرار دارد. بیایید این سه دسته را دقیقتر بررسی کنیم:
مالیات بر ارزش افزوده (VAT) و نحوه دریافت آن از کسبوکارها
شناختهشدهترین نوع مالیات غیرمستقیم در ایران، مالیات بر ارزش افزوده است. بر اساس «قانون دائمی مالیات بر ارزش افزوده» (مصوب خرداد ۱۴۰۰) و تغییرات قانون بودجه سال ۱۴۰۳، مکانیزم اجرای این مالیات شامل موارد زیر است:
- نرخ استاندارد: در حال حاضر نرخ عمومی برای فروش کالاها و ارائه خدمات ۱۰ درصد تعیین شده است.
- وظیفه کسبوکارها: فروشندگان و ارائهدهندگان خدمات باید این نرخ را روی مبلغ فاکتور (بهویژه در صورتحسابهای الکترونیکی سامانه مودیان) اعمال کرده و از خریدار دریافت کنند.
- تسویه فصلی: واحد مالی شرکتها موظف است در پایان هر فصل، مابهالتفاوت مالیات دریافتی از مشتریان را با مالیات پرداختی به تامینکنندگان (که اصطلاحاً به آن اعتبار مالیاتی میگویند) محاسبه کرده و خالص آن را به حساب سازمان امور مالیاتی واریز کند.
مالیات بر مصرف و انواع مالیات مرتبط با فروش کالا و خدمات
مالیات بر مصرف نوعی مالیات هدفمند است که معمولاً برای کنترل الگوهای مصرف، جبران هزینههای سلامت یا عوارض زیستمحیطی روی کالاهای خاصی وضع میشود. بر اساس فصول سوم و چهارم قانون مالیات بر ارزش افزوده، این دسته دارای ویژگیهای زیر است:
- کالاهای مشمول: شامل موارد خاصی نظیر انواع سیگار و محصولات دخانی (طبق ماده ۲۶ قانون)، فرآوردههای نفتی مانند بنزین و سوخت هواپیما (ماده ۲۸) و انواع نوشابههای قندی میشود.
- نرخهای متفاوت: برخلاف مالیات بر ارزش افزوده که نرخ ثابتی دارد، این کالاها بسته به ماهیت و سیاستهای کنترلی دولت، مشمول نرخهای متفاوتی از مالیات و عوارض هستند.
- نحوه پرداخت: مصرفکننده نهایی، این مالیات را بهطور کاملاً نامحسوس و در دلِ قیمت نهایی محصول در زمان خرید میپردازد.
حقوق گمرکی و مالیات غیرمستقیم بر واردات کالا
تجارت بینالملل و واردات کالا مشمول نوع دیگری از مالیاتهای غیرمستقیم به نام «حقوق ورودی و عوارض گمرکی» است. عبور قانونی هر کالای خارجی از گمرک، مستلزم رعایت این مقررات است:
- مبنای محاسبه (ارزش CIF): مالیات گمرکی بر اساس ارزش «سیف» کالا محاسبه میشود؛ این یعنی مجموع قیمت ارزی کالا در کشور مبدأ، هزینههای بیمه و کرایه حملونقل تا مرز ایران.
- ترکیب رقم پرداختی: مبلغ نهایی که واردکننده میپردازد، از ترکیب «حقوق گمرکی» (که طبق مصوبات سالانه هیئت وزیران تعیین میشود) و «سود بازرگانی» تشکیل شده است.
- شرط ترخیص: تا زمانی که واردکننده این عوارض و مالیات را بهطور کامل تسویه نکند، کالا حق خروج از گمرک و ورود به بازار داخلی ایران را نخواهد داشت.
قوانین و مقررات مالیات غیرمستقیم
نظام نظارتی و اجرایی مالیاتهای غیرمستقیم در ایران طی سالهای اخیر دچار تحولات بنیادین شده و همراستا با آخرین تغییرات قوانین مالیاتی، از یک سیستم سنتی به ساختاری یکپارچه و کاملاً الکترونیک تغییر مسیر داده است. در حال حاضر، مبنای رسیدگی سازمان امور مالیاتی در این حوزه، بر پایه تقاطع دو قانون کلیدی استوار است:
قانون دائمی مالیات بر ارزش افزوده (مصوب خرداد ۱۴۰۰)
این قانون، مرجع اصلی تعیین کالاها و خدمات مشمول مالیات، نرخهای مصوب و لیست معافیتها محسوب میشود. بهعنوان مثال، ماده ۹ این قانون بهطور صریح مشخص میکند که چه اقلامی (مانند محصولات کشاورزی فرآورینشده، اقلام اساسی سبد خانوار یا خدمات درمانی انسانی) از پرداخت مالیات غیرمستقیم معاف هستند. عدم تسلط بر مفاد این ماده، به سادگی باعث دریافت مالیاتِ ناحق از مشتری یا جریمه سنگین کسبوکار به دلیل کتمان درآمد میشود.
قانون پایانههای فروشگاهی و سامانه مودیان (مصوب پاییز ۱۳۹۸)
در ساختار جدید مالیاتی، اجرای صحیح قانون ارزش افزوده بدون رعایت تکالیف سامانه مودیان عملاً غیرممکن است. طبق این قانون، دریافت هرگونه مالیات غیرمستقیم از خریدار و همچنین تایید اعتبارهای مالیاتی (خریدهای شرکت)، فقط در صورت صدور «صورتحساب الکترونیکی» استاندارد و ارسال آن به کارپوشه مالیاتی رسمیت پیدا میکند. بر اساس ماده ۲۲ همین قانون، عدم صدور صورتحساب الکترونیکی، جریمهای معادل ۱۰ درصد مبلغ فروش (یا ۲ میلیون تومان، هرکدام که بیشتر باشد) به همراه دارد که عموماً غیرقابل بخشودگی است.
تطبیق دادن عملیات مالی یک شرکت با این قوانین سختگیرانه، نیازمند دانش بهروز و مهارت اجرایی بالاست. به همین دلیل در دورههای کاربردی آموزش حسابداری، تسلط بر پیادهسازی همزمان این دو قانون به عنوان شاهرگ حیاتی جلوگیری از جرایم مالیاتی تدریس میشود.
مزایا و معایب مالیاتهای غیرمستقیم چیست؟
در جدول زیر، مهمترین مزایا و معایب این مکانیزم مالیاتی را با نگاهی تحلیلی تفکیک کردهایم:
|
زاویه دید |
مزایا (نقاط قوت مکانیزم) |
معایب (چالشها و نقاط ضعف) |
|
دولت و اقتصاد کلان |
- جریان درآمدی مستمر در طول سال - ابزاری قدرتمند برای کنترل مصرف کالاهای آسیبرسان و آلاینده |
- خطر ایجاد تورم پلکانی در بازار - افزایش سطح عمومی قیمتها به واسطه زنجیره انتقال کالا |
|
جامعه و مصرفکنندگان |
- پرداخت نامحسوس در زمان خرید - کاهش مقاومت روانی در پرداخت عوارض دولتی نسبت به مالیات بر درآمد |
- خاصیت تنازلی: تحمیل فشار مالی نامتوازن بر اقشار کمدرآمد جامعه (چون نرخ مالیات یک کالا برای کارگر و مدیرعامل یکسان است) |
|
بنگاههای اقتصادی |
- کاهش شدید نرخ فرار مالیاتی در سطح مصرفکننده - عدم پرداخت مبلغ مالیات از منابع و داراییهای داخلی شرکت |
- تبدیل شدن واحد مالی به وصولکننده بیمزد دولت - تحمیل هزینههای سنگینِ استقرار سیستمهای یکپارچه و ریسک خطای اجرایی |
چه اشتباهاتی ممکن است در پرداخت مالیات غیرمستقیم رخ دهد؟
در سیستم مالیات غیرمستقیم، کسبوکارها صرفاً واسطه انتقال وجه هستند؛ بنابراین هرگونه خطای اجرایی، بار مالی جرایم را مستقیماً به شرکت تحمیل میکند. رایجترین و پرهزینهترین اشتباهات تیمهای مالی شامل موارد زیر است:
- عدم صدور صورتحساب الکترونیکی استاندارد: دریافت ارزش افزوده خارج از بستر سامانه مودیان تخلف است. جریمه این کار طبق ماده ۲۲ قانون پایانههای فروشگاهی، ۱۰ درصد مبلغ فروش (یا ۲ میلیون تومان، هرکدام بیشتر باشد) و غیرقابل بخشودگی است.
- مطالبه اعتبار مالیاتی با فاکتورهای نامعتبر: طبق ماده ۸ قانون دائمی مالیات بر ارزش افزوده (مصوب ۱۴۰۰)، تنها فاکتورهایی بهعنوان اعتبار مالیاتیِ شرکت پذیرفته میشوند که در کارپوشه سامانه مودیان ثبت و تایید شده باشند؛ در غیر این صورت، ممیز کل اعتبار را رد میکند.
- تاخیر در تسویه فصلی: تاخیر در پرداخت مابهالتفاوت مالیاتی (خارج از مهلت یکماهه پس از پایان هر فصل موضوع ماده ۱۳)، جریمه دیرکرد ماهانه به میزان ۲ درصد (طبق بند «ب» ماده ۳۶ قانون ارزش افزوده) به همراه دارد.
- عدم تشخیص دقیق اقلام معاف: دریافت مالیات از کالاهای معاف یا نگرفتن آن برای اقلام مشمول (به دلیل عدم تسلط بر آخرین تغییرات ماده ۹ قانون ارزش افزوده)، مستقیماً به عنوان تخلف یا کتمان درآمد ثبت میشود.
جمعآوری مالیات غیرمستقیم بر عهده کدام نهاد است؟
برخلاف مالیات بر درآمد که متولی انحصاری آن در کشور مشخص است، در حوزه مالیاتهای غیرمستقیم با یک ساختار نظارتی و وصولی دوگانه روبهرو هستیم. شناخت این مرزبندی بسیار مهم است تا در زمان ترخیص کالا یا رفع تعرضات قانونی، مسیر اداری درستی طی شود.
بهطور کلی، وظیفه جمعآوری مالیاتهای غیرمستقیم در ایران میان دو نهاد حاکمیتی زیر تقسیم شده است:
- سازمان امور مالیاتی کشور: متولی اصلی وصول مالیات بر ارزش افزوده و مالیات بر مصرف در چرخه داخلی. این نهاد از طریق «سامانه مودیان» فرایندها را رصد و در پایان دورههای فصلی (موضوع ماده ۱۳ قانون مالیات بر ارزش افزوده)، مبالغ را وصول میکند.
- گمرک جمهوری اسلامی ایران: متولی انحصاری وصول «حقوق ورودی و عوارض گمرکی» در مبادی مرزی. این سازمان موظف است مالیات بر ارزش افزوده کالاهای وارداتی را نیز پیش از ترخیص قطعی کالا محاسبه و از واردکننده اخذ کند.
مالیات غیرمستقیم چه تفاوتی با مالیات مستقیم دارد؟
برای تیمهای مالی، درک دقیق اینکه تفاوت مالیات مستقیم و غیر مستقیم چیست، پایه و اساس اجرای صحیح تکالیف و جلوگیری از جرایم است. مالیاتهای مستقیم (تابع قانون مالیاتهای مستقیم) مستقیماً از سود خالص و دارایی شرکت کسر میشوند؛ اما مالیاتهای غیرمستقیم (تابع قانون مالیات بر ارزش افزوده) صرفاً بر جریان مبادله و مصرف کالا و خدمات تمرکز دارند.
تفاوتهای ساختاری این دو مکانیزم را در جدول زیر تفکیک کردهایم:
|
شاخص مقایسه |
مالیات مستقیم (Direct Tax) |
مالیات غیرمستقیم (Indirect Tax) |
|
مبنای محاسبه |
درآمد، سود خالص و دارایی |
مصرف و گردش مبادلاتی کالا و خدمات |
|
قابلیت انتقال |
غیرقابل انتقال (پرداخت از منابع شرکت) |
قابل انتقال (انتقال به مصرفکننده نهایی) |
|
بار مالی |
مستقیم (کاهش قطعی سود یا حقوق) |
نامحسوس (پنهان در بهای کالا روی فاکتور) |
|
مثالهای بارز |
مالیات بر عملکرد، مالیات حقوق و اجاره |
مالیات بر ارزش افزوده، عوارض گمرکی و مصرف |
|
قانون مرجع |
قانون مالیاتهای مستقیم |
قانون دائمی مالیات بر ارزش افزوده (مصوب ۱۴۰۰) |
بیشتر بخوانید: ماده 53 قانون مالیات های مستقیم (اصلاحیه 94)
جمعبندی
تسلط بر مقررات مبادلاتی، ضامن حفظ سرمایه در گردش و اعتبار حقوقی بنگاههای اقتصادی است. در این مسیر، شناخت دقیق انواع مالیات غیر مستقیم و اجرای بینقص تکالیف مرتبط با آن در سامانه مودیان، مانع از تحمیل جرایم سنگین به منابع داخلی شرکت میشود. مهارت مدیریت صحیح این مبالغ امانی، معیار اصلی تمایز یک حسابدار ساده از یک استراتژیست ارشد مالی است.
برای یادگیری کاربردی این قوانین زیر نظر اساتید طراز اول انجمن حسابداران خبره، در دورههای تخصصی آکادمی «پکت» شرکت کنید؛ جهت دریافت مشاوره آموزشی همین امروز با ما تماس بگیرید.
سوالات متداول
۱. آیا صادرات کالا نیز مشمول پرداخت مالیات غیرمستقیم (ارزش افزوده) میشود؟
خیر؛ طبق ماده ۱۰ قانون ارزش افزوده، صادرات مشمول نرخ صفر است و مالیاتهای پرداختی بابت نهادههای تولید، پس از ارائه اسناد گمرکی به شرکت مسترد میشود.
۲. در صورت اخذ «پیشدریافت» از مشتری، چه زمانی باید مالیات غیرمستقیم آن را محاسبه کنیم؟
طبق تبصره ۱ ماده ۴ قانون ارزش افزوده، تاریخ تعلق مالیات دقیقاً همان زمان دریافت وجه است و باید به نسبت مبلغ دریافتی، فاکتور صادر و مالیات وصول شود.
۳. آیا برای دریافت مالیات در فروش به مصرفکننده نهایی (اشخاص حقیقی) ثبت کد ملی الزامی است؟
خیر؛ در فروش به مصرفکننده نهایی صرفاً صدور «صورتحساب الکترونیکی نوع دوم» کفایت میکند که در آن مالیات دریافت میشود، اما نیازی به ثبت اطلاعات هویتی خریدار نیست.