ماهیت حساب ها در حسابداری چیست؟ آموزش + لیست کامل
- ماهیت حساب ها در حسابداری چیست؟
- انواع ماهیت حساب ها در حسابداری
- ماهیت بدهکار در حسابداری
- ماهیت بستانکار در حسابداری
- ماهیت دوگانه در حسابداری
- ماهیت خنثی در حسابداری
- جدول ماهیت حساب ها در حسابداری
- ماهیت حسابهای اصلی در حسابداری
- ماهیت دارایی و بدهی در حسابداری
- ماهیت سرمایه و حقوق مالکانه
- ماهیت درآمد و هزینه در حسابداری
- ماهیت حسابهای پرکاربرد در حسابداری
- ماهیت خرید و فروش در حسابداری
- ماهیت حسابهای دریافتنی و پرداختنی
- ماهیت پیشپرداخت و پیشدریافت
- ماهیت حساب جاری شرکا و جاری کارکنان
- چگونه ماهیت حساب ها را تشخیص دهیم؟
- خلاف ماهیت در حسابداری چیست؟
- اشتباهات رایج در تشخیص ماهیت حساب ها
- جمع بندی
- سوالات متداول
ماهیت حساب ها در حسابداری اگر بهدرستی تشخیص داده نشود، ممکن است حتی یک ثبت ساده دریافت یا پرداخت وجه را به اشتباه تبدیل کند و بر صحت گزارشهای مالی تأثیر بگذارد. برای مثال، چرا افزایش موجودی بانک در سمت بدهکار ثبت میشود، اما افزایش درآمد در سمت بستانکار قرار میگیرد؟ دلیل این تفاوت، ماهیت حسابهاست که مشخص میکند افزایش و کاهش هر حساب باید در کدام سمت ثبت شود. شناخت این قاعده به شما کمک میکند ثبتهای حسابداری را با دقت بیشتری انجام دهید و علت ماندههای غیرعادی را شناسایی کنید. در ادامه، انواع ماهیت حسابها، جدول ماهیت حسابهای اصلی و پرکاربرد و روش تشخیص آنها را با مثالهای عددی و نکات کاربردی یاد میگیرید.
ماهیت حساب ها در حسابداری چیست؟
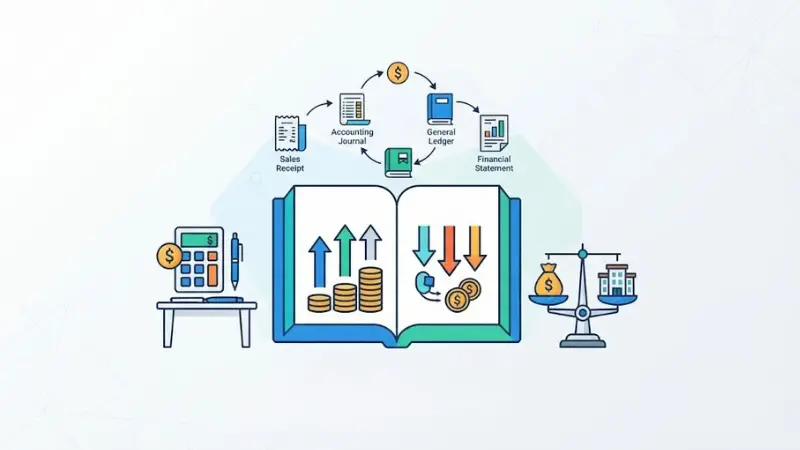
ماهیت حساب در حسابداری مشخص میکند که مانده هر حساب بهطور معمول بدهکار است یا بستانکار. در سیستم حسابداری دوطرفه، هر حساب دو سمت بدهکار و بستانکار دارد و افزایش یا کاهش مبلغ آن، با توجه به ماهیت حساب در یکی از این دو سمت ثبت میشود.
برای درک بهتر این موضوع، ابتدا باید با مفهوم بدهکار و بستانکار در حسابداری آشنا شوید. بدهکار و بستانکار در حسابداری به معنای طلبکار یا بدهکار بودن اشخاص نیستند، بلکه دو سمت ثبت رویدادهای مالی را نشان میدهند.
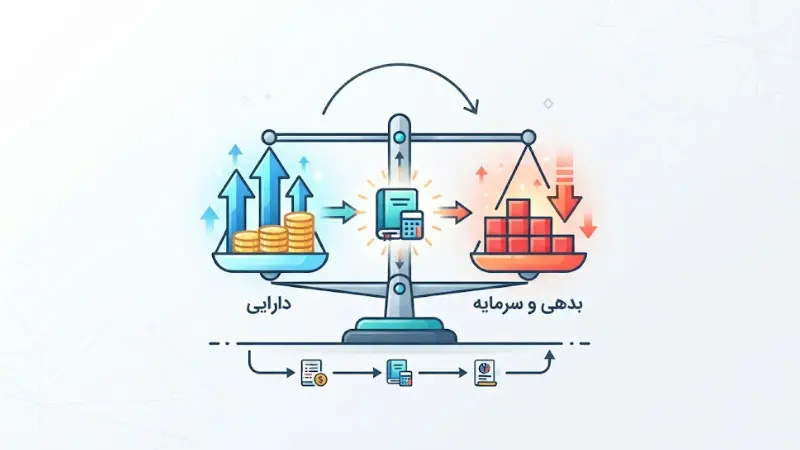
ماهیت حسابها بر اساس معادله اصلی حسابداری تعیین میشود:
دارایی = بدهی + حقوق مالکانه
بر اساس این معادله، داراییها معمولاً ماهیت بدهکار دارند و بدهیها و حقوق مالکانه دارای ماهیت بستانکار هستند. شناخت این رابطه به شما کمک میکند افزایش و کاهش حسابها را بهدرستی ثبت کنید و خطاهای احتمالی را در اسناد حسابداری تشخیص دهید.
انواع ماهیت حساب ها در حسابداری
حسابها از نظر ماهیت به چهار دسته بدهکار، بستانکار، دوگانه و خنثی تقسیم میشوند. بدهکار و بستانکار دو جهت اصلی ثبت حسابداری هستند، درحالیکه دوگانه و خنثی بیشتر در طبقهبندی کاربردی حسابها استفاده میشوند.
ماهیت بدهکار در حسابداری
حسابهایی که ماهیت بدهکار دارند، با افزایش مبلغ بدهکار و با کاهش مبلغ بستانکار میشوند. حسابهای دارایی، هزینهها و برداشت مالکان در این گروه قرار میگیرند.
برای مثال، فرض کنید شرکتی تجهیزات اداری به ارزش ۲۰ میلیون تومان خریداری کرده و مبلغ آن را از حساب بانکی خود پرداخت کند. در این حالت، حساب تجهیزات ۲۰ میلیون تومان بدهکار و حساب بانک به همان مبلغ بستانکار میشود. دلیل این ثبت آن است که ارزش تجهیزات شرکت افزایش یافته، اما موجودی بانک کاهش پیدا کرده است.
ماهیت بستانکار در حسابداری
حسابهایی با ماهیت بستانکار، هنگام افزایش بستانکار و هنگام کاهش بدهکار میشوند. بدهیها، سرمایه و درآمدها در این گروه قرار دارند.
فرض کنید شرکتی ۱۰۰ میلیون تومان وام بانکی دریافت کند. در این صورت، حساب بانک ۱۰۰ میلیون تومان بدهکار و حساب تسهیلات پرداختنی به همان مبلغ بستانکار میشود.
توجه داشته باشید که دریافت وام، درآمد محسوب نمیشود و در حساب بدهی ثبت میشود.
ماهیت دوگانه در حسابداری
برخی حسابها بسته به نوع معاملات، ممکن است مانده بدهکار یا بستانکار داشته باشند. به این وضعیت در طبقهبندی کاربردی، ماهیت دوگانه گفته میشود.
برای مثال، حساب جاری شرکا میتواند دو وضعیت داشته باشد:
- مانده بدهکار: زمانی که شریکی از شرکت وجهی دریافت کرده و موظف به بازپرداخت آن باشد.
- مانده بستانکار: زمانی که شریک مبلغی به شرکت قرض داده و شرکت به او بدهکار باشد.
البته مانده بدهکار یک شریک را نمیتوان بدون وجود شرایط لازم با مانده بستانکار شریک دیگر تهاتر کرد.
ماهیت خنثی در حسابداری
در برخی روشهای طبقهبندی حسابها، حسابهای انتظامی و طرف حسابهای انتظامی در گروه حسابهای با ماهیت خنثی قرار میگیرند. این حسابها برای ثبت و پیگیری ضمانتنامهها و تعهداتی کاربرد دارند که در حسابهای اصلی صورتهای مالی شناسایی نمیشوند.
برای مثال، زمانی که شرکتی از پیمانکار ضمانتنامه دریافت میکند، میتواند مشخصات آن را در حسابهای انتظامی ثبت کند. این ثبت صرفاً برای کنترل و پیگیری ضمانتنامه است و تأثیری بر مبلغ داراییها، بدهیها، درآمدها یا هزینههای شرکت ندارد.
جدول ماهیت حساب ها در حسابداری
در جدول زیر، ماهیت حسابهای مختلف در حسابداری مشخص شده است. هنگام ثبت اسناد حسابداری، ابتدا نوع حساب را شناسایی کنید و سپس بررسی کنید که مبلغ آن افزایش یافته یا کاهش پیدا کرده است.
|
عنوان حساب |
ماهیت معمول |
|
صندوق و بانک |
بدهکار |
|
حسابها و اسناد دریافتنی |
بدهکار |
|
موجودی کالا |
بدهکار |
|
داراییهای ثابت |
بدهکار |
|
پیشپرداختها |
بدهکار |
|
هزینهها |
بدهکار |
|
حسابها و اسناد پرداختنی |
بستانکار |
|
تسهیلات پرداختنی |
بستانکار |
|
پیشدریافتها |
بستانکار |
|
سرمایه |
بستانکار |
|
درآمد فروش و خدمات |
بستانکار |
|
استهلاک انباشته |
بستانکار |
|
ذخیره کاهش ارزش مطالبات |
بستانکار |
|
جاری شرکا |
بسته به مانده |
|
حسابهای انتظامی |
خنثی در طبقهبندی کاربردی |
به ماهیت حسابهای کاهنده دارایی توجه کنید. برای مثال، استهلاک انباشته با وجود ارتباط با داراییهای ثابت، ماهیت بستانکار دارد.
ماهیت حسابهای اصلی در حسابداری
حسابهای اصلی برای دستهبندی اطلاعات در صورتهای مالی استفاده میشوند. شناخت ارتباط این حسابها با معادله حسابداری به شما کمک میکند ماهیت حسابهای زیرمجموعه آنها را راحتتر تشخیص دهید.
ماهیت دارایی و بدهی در حسابداری
داراییها منابع اقتصادی هستند که شرکت کنترل آنها را در اختیار دارد. در مقابل، بدهیها تعهداتی هستند که شرکت باید آنها را تسویه کند.
در بررسی انواع دارایی و بدهی در حسابداری، توجه داشته باشید که کوتاهمدت یا بلندمدت بودن حسابها تأثیری بر ماهیت آنها ندارد.
برای مثال، موجودی کالا و ساختمان هر دو ماهیت بدهکار دارند. در مقابل، حسابهای پرداختنی و تسهیلات بلندمدت معمولاً دارای ماهیت بستانکار هستند.
ماهیت سرمایه و حقوق مالکانه
حقوق مالکانه، سهم باقیمانده مالکان از داراییهای شرکت پس از کسر بدهیهاست و معمولاً ماهیت بستانکار دارد.
زمانی که مالک سرمایه جدیدی وارد شرکت میکند، حساب سرمایه بستانکار میشود. اما در واحد تجاری انفرادی، برداشت وجه توسط مالک در حساب برداشت و در سمت بدهکار ثبت میشود.
توجه داشته باشید که برداشت مالک با هزینههای عملیاتی تفاوت دارد و نباید بهعنوان هزینه شرکت ثبت شود.
ماهیت درآمد و هزینه در حسابداری
حسابهای درآمد معمولاً ماهیت بستانکار دارند، درحالیکه ماهیت حسابهای هزینه بدهکار است. دلیل این تفاوت، تأثیر هرکدام بر حقوق مالکانه شرکت است.
برای مثال، اگر شرکتی ۳۰ میلیون تومان هزینه اجاره شناسایی کند، حساب هزینه اجاره بدهکار و حساب بانک یا اجاره پرداختنی بستانکار میشود.
همچنین، زمان دریافت یا پرداخت وجه لزوماً زمان شناسایی درآمد یا هزینه نیست. در حسابداری تعهدی، درآمد و هزینه بر اساس زمان تحقق و شناسایی آنها ثبت میشوند.
ماهیت حسابهای پرکاربرد در حسابداری
در حسابداری، ماهیت برخی حسابها به نوع معامله و روش ثبت آن بستگی دارد. به همین دلیل، هنگام ثبت اسناد مالی باید ویژگیهای هر حساب را بشناسید تا مبالغ در سمت درست ثبت شوند.
ماهیت خرید و فروش در حسابداری
ماهیت حساب خرید به روش ثبت موجودی کالا بستگی دارد. در سیستم ادواری و دائمی موجودی کالا، نحوه ثبت خرید متفاوت است. در روش ادواری، حساب خرید ماهیت بدهکار و حساب فروش ماهیت بستانکار دارد.
اما در روش دائمی، مبلغ خرید مستقیماً در حساب موجودی کالا ثبت میشود. هنگام فروش نیز علاوه بر ثبت درآمد، بهای تمامشده کالای فروشرفته شناسایی میشود.
حساب برگشت از خرید در روش ادواری معمولاً ماهیت بستانکار و برگشت از فروش ماهیت بدهکار دارد. بنابراین، پیش از ثبت خرید، باید روش حسابداری موجودی کالا را مشخص کنید.
ماهیت حسابهای دریافتنی و پرداختنی
حسابهای دریافتنی، مبالغی هستند که شرکت از مشتریان طلب دارد و ماهیت آنها بدهکار است. در مقابل، حسابهای پرداختنی نشاندهنده بدهی شرکت به تأمینکنندگان هستند و ماهیت بستانکار دارند.
برای مثال، اگر شرکتی ۵۰ میلیون تومان کالا را نسیه بفروشد، حساب دریافتنی به همین مبلغ بدهکار و حساب فروش بستانکار میشود.
زمانی که مشتری بدهی خود را پرداخت کند، حساب بانک بدهکار و حساب دریافتنی بستانکار میشود.
ماهیت پیشپرداخت و پیشدریافت
پیشپرداخت زمانی ثبت میشود که شرکت مبلغی را قبل از دریافت کالا یا خدمات پرداخت کند. این مبلغ ابتدا بهعنوان دارایی شناسایی میشود و ماهیت بدهکار دارد.
در مقابل، پیشدریافت مبلغی است که شرکت پیش از تحویل کالا یا ارائه خدمات از مشتری دریافت میکند و معمولاً ماهیت بستانکار دارد.
برای مثال، اگر شرکتی ۱۲ میلیون تومان بابت خدمات ماه آینده دریافت کند، این مبلغ ابتدا در حساب پیشدریافت ثبت میشود و هنوز درآمد دوره جاری محسوب نمیشود.
ماهیت حساب جاری شرکا و جاری کارکنان
حساب جاری شرکا برای ثبت مبادلات مالی میان شرکت و شرکا استفاده میشود. مانده این حساب با توجه به اینکه شرکت به شریک بدهکار باشد یا از او طلب داشته باشد، تغییر میکند.
حساب جاری کارکنان نیز برای ثبت برخی مطالبات و بدهیهای مربوط به کارکنان استفاده میشود.
برای مثال، اگر شرکت مبلغی بهعنوان مساعده به کارمند پرداخت کند، این مبلغ طلب شرکت محسوب میشود و ماهیت بدهکار دارد. در مقابل، حقوق پرداختنی کارکنان ماهیت بستانکار دارد.
تفکیک این حسابها در کدینگ حسابداری، بررسی ماندهها و تسویه آنها را آسانتر میکند.
چگونه ماهیت حساب ها را تشخیص دهیم؟
برای تشخیص ماهیت حسابها، لازم نیست نام تمام حسابها را حفظ کنید. کافی است نوع حساب و تأثیر هر رویداد مالی بر آن را بررسی کنید.
- نوع حساب را مشخص کنید. ابتدا ببینید حساب در گروه دارایی، بدهی، حقوق مالکانه، درآمد یا هزینه قرار دارد.
- افزایش یا کاهش حساب را بررسی کنید. مشخص کنید که رویداد مالی باعث افزایش مبلغ حساب شده یا کاهش آن.
- حسابهای کاهنده را بشناسید. این حسابها برخلاف حساب اصلی خود ماهیت دارند.
- درستی ثبت را کنترل کنید. مجموع مبالغ بدهکار و بستانکار در هر سند باید برابر باشد.
همچنین، شناخت تفاوت حساب دائمی و موقت اهمیت دارد. حسابهای موقت در پایان دوره مالی بسته میشوند، اما مانده حسابهای دائمی به دوره بعد انتقال مییابد.
خلاف ماهیت در حسابداری چیست؟
خلاف ماهیت زمانی اتفاق میافتد که مانده یک حساب برخلاف ماهیت معمول آن باشد. این وضعیت همیشه نشانه اشتباه در ثبت حسابداری نیست، اما علت آن باید بررسی شود.
برای مثال، حساب بانک معمولاً ماهیت بدهکار دارد. اگر مانده آن بستانکار شود، ممکن است دلیل آن ثبت نادرست، اختلاف زمانی یا اضافهبرداشت مجاز از حساب بانکی باشد.
در چنین شرایطی، حسابدار باید گردش حساب، اسناد مربوط و نحوه ثبت و طبقهبندی مانده را بررسی کند تا علت مشخص شود.
توجه داشته باشید که برابر بودن دو ستون تراز آزمایشی، لزوماً به معنای درست بودن ماهیت حسابها نیست.
اشتباهات رایج در تشخیص ماهیت حساب ها
بسیاری از اشتباهات در ثبت اسناد حسابداری به دلیل تشخیص نادرست ماهیت حسابها اتفاق میافتند. رایجترین این اشتباهات عبارتاند از:
- اشتباه گرفتن وجه دریافتی با درآمد: هر مبلغی که شرکت دریافت میکند، درآمد نیست و ممکن است بابت وام یا پیشدریافت باشد.
- ثبت نادرست استهلاک انباشته: این حساب با وجود اینکه کاهنده دارایی است، ماهیت بستانکار دارد.
- اشتباه گرفتن جاری شرکا با سرمایه: هر مبلغی که شریک به شرکت پرداخت میکند، لزوماً افزایش سرمایه نیست.
- توجه نکردن به روش ثبت موجودی کالا: استفاده از حساب خرید در سیستم دائمی میتواند باعث ثبت نادرست اسناد شود.
جمع بندی
تسلط بر ماهیت حساب ها در حسابداری زمانی ارزش عملی پیدا میکند که بتوانید بدون اتکا به حفظیات، جهت صحیح هر ثبت را تعیین کنید. برای این کار، ابتدا طبقه حساب را بشناسید و سپس اثر مالی رویداد را بررسی کنید. اگر حسابی مانده غیرمنتظره داشت، پیش از اصلاح سند، علت آن را شناسایی کنید. این رویکرد، دقت ثبتهای روزانه و قابلیت اتکای گزارشهای مالی را افزایش میدهد.
سوالات متداول
آیا همه حسابهای دارایی ماهیت بدهکار دارند؟
خیر. حسابهای کاهنده دارایی مانند استهلاک انباشته، ماهیت بستانکار دارند.
آیا مانده خلاف ماهیت همیشه نشانه اشتباه است؟
خیر. ممکن است ناشی از شرایط واقعی حساب باشد، اما بررسی و در صورت لزوم تجدید طبقهبندی ضروری است.
آیا دریافت پول از مشتری همیشه حساب فروش را بستانکار میکند؟
خیر. اگر وجه مربوط به طلب قبلی باشد، حساب دریافتنی کاهش مییابد و اگر بابت خدمت آینده باشد، ممکن است پیشدریافت ایجاد شود.