حق سنوات چیست؟
شروع کار در حوزه حسابداری فقط به یادگیری ثبت اسناد و نرمافزارهای مالی محدود نمیشود؛ آشنایی با قوانین کار و محاسبه صحیح مزایای کارکنان هم بخشی از مهارتهای موردنیاز یک حسابدار حرفهای است. یکی از موضوعاتی که در واحدهای مالی و منابع انسانی زیاد با آن روبهرو میشوید، حق سنوات چیست و نحوه محاسبه آن برای کارکنان چگونه انجام میشود.
اشتباه در تشخیص تفاوت حق سنوات و پایه سنوات یا محاسبه نادرست مبلغ آن میتواند باعث ایجاد اختلاف میان کارگر و کارفرما شود. در این مقاله از بلاگ آموزشگاه حسابداری پکت، شرایط تعلق سنوات، روش محاسبه و نکات قانونی مرتبط را بررسی میکنیم تا با مبنای درست محاسبات حقوق و دستمزد آشنا شوید.
سنوات چیست؟
سنوات یا مزایای پایان خدمت مبلغی است که کارفرما در پایان رابطه کاری به کارگر پرداخت میکند. طبق ماده ۲۴ قانون کار مصوب ۱۳۶۹، کارگری که یک سال یا بیشتر سابقه کار داشته باشد، به ازای هر سال سابقه، معادل یک ماه آخرین حقوق خود را به عنوان مزایای پایان کار دریافت میکند.
برای پاسخ دقیقتر به این سؤال که حق سنوات چگونه محاسبه میشود، باید توجه داشت که مبلغ نهایی سنوات به دو عامل اصلی وابسته است: مدت سابقه کار و آخرین حقوق مبنای محاسبه. این مبلغ با پایه سنوات تفاوت دارد؛ پایه سنوات یکی از اقلام مزدی ماهانه است که طبق مصوبات شورای عالی کار و در شرایط مشخص به کارگر پرداخت میشود.
حق سنوات به چه کسانی تعلق میگیرد؟
یکی از سؤالات مهم در زمان تسویه حساب این است که سنوات شامل چه کسانی میشود و چه افرادی میتوانند این مزایا را دریافت کنند. طبق ماده ۲۴ قانون کار مصوب ۱۳۶۹، کارگرانی که مشمول قانون کار هستند، در صورت پایان رابطه کاری و وجود شرایط قانونی، مستحق دریافت مزایای پایان کار خواهند بود.
حق سنوات به نوع قرارداد وابسته نیست و کارگران با قرارداد دائم، موقت یا کار معین نیز میتوانند مشمول این مزایا باشند. پایان همکاری ممکن است در شرایط مختلفی اتفاق بیفتد، از جمله:
- بازنشستگی
- ازکارافتادگی کلی
- فوت کارگر
- استعفا یا اخراج
- پایان مدت قرارداد یا فسخ قرارداد طبق مقررات قانونی
مبلغ حق سنوات هنگام تسویه حساب بر اساس سابقه کار و آخرین حقوق محاسبه میشود. همچنین تغییر کارفرما بهتنهایی باعث از بین رفتن سابقه کاری کارگر نمیشود. کارگران فصلی نیز به نسبت مدت کارکرد خود از مزایای پایان کار بهرهمند میشوند؛ اما فعالیتهای کوتاهمدت دانشآموزی یا دانشجویی، در صورتی که رابطه کارگری مشمول قانون کار ایجاد نکرده باشد، مشمول حق سنوات نخواهد بود.
بیشتر بخوانید: حداقل حقوق و مزایا کارمندان و کارگران (آپدیت 1403)
سنوات ارفاقی چیست؟
سنوات ارفاقی مفهومی متفاوت از حق سنوات و پایه سنوات دارد و به مبلغ پرداختی پایان کار مربوط نمیشود. این اصطلاح بیشتر در قوانین بازنشستگی و تأمین اجتماعی کاربرد دارد و به شرایطی اشاره میکند که بخشی از سابقه بیمهای فرد، با ضریب مشخص برای رسیدن به شرایط بازنشستگی محاسبه میشود.
یکی از مهمترین موارد استفاده از سنوات ارفاقی، مشاغل سخت و زیانآور است. طبق تبصره ۲ ماده ۷۶ قانون تأمین اجتماعی، سابقه اشتغال در این مشاغل با ضریب ۱.۵ برابر محاسبه میشود؛ یعنی هر سال کار در شرایط سخت و زیانآور، معادل یک سال و نیم سابقه برای بازنشستگی در نظر گرفته خواهد شد. استفاده از این مزیت نیازمند احراز شرایط قانونی و تأیید مراجع مربوطه است.
برای مثال، فردی که ۲۰ سال در شغل سخت و زیانآور فعالیت کرده باشد، در صورت تایید شرایط قانونی، میتواند سابقه مؤثر بیشتری برای بازنشستگی داشته باشد. این سابقه اضافه، ارتباطی با مبلغی که کارگر هنگام پایان همکاری به عنوان حق سنوات دریافت میکند ندارد.
بنابراین در محاسبات حقوق و مزایا باید سه مفهوم را جدا از هم در نظر گرفت: حق سنوات بهعنوان مزایای پایان کار، پایه سنوات بهعنوان بخشی از مزد ماهانه و سنوات ارفاقی بهعنوان امتیازی مرتبط با سابقه بازنشستگی در برخی شرایط خاص.
آیا سنوات به کمتر از یک سال تعلق میگیرد؟
این تصور که دریافت سنوات فقط برای افرادی است که یک سال کامل سابقه کار دارند، در بسیاری از موارد باعث ابهام در زمان تسویه حساب میشود. مبنای محاسبه مزایای پایان کار، مدت اشتغال کارگر است و در صورت پایان رابطه کاری پیش از تکمیل یک سال، مبلغ سنوات باید متناسب با مدت کارکرد محاسبه شود.
برای مثال، اگر کارگری پس از ۶ ماه همکاری با یک مجموعه قرارداد خود را به پایان برساند، مبلغ مزایای پایان کار او بر اساس همین مدت فعالیت و آخرین حقوق مبنای محاسبه خواهد شد. بنابراین در بررسی شرایط پرداخت، توجه به سابقه واقعی کار اهمیت بیشتری از تکمیل یک سال کامل دارد.
با توجه به تغییر سالانه مصوبات مزدی، اطلاع از حق سنوات 1405 و مبنای محاسبه آن به کارگران، کارفرمایان و فعالان حوزه مالی کمک میکند تا فرآیند تسویه حساب را بر اساس آخرین ضوابط انجام دهند.
بیشتر بخوانید: نرخ بیمه آزاد و اختیاری؛ حق بیمه چقدر است؟
حق سنوات چه زمانی پرداخت میشود؟
زمان پرداخت حق سنوات به زمان پایان رابطه کاری و شرایط قرارداد بستگی دارد. بر اساس ماده ۲۴ قانون کار مصوب ۱۳۶۹، کارفرما موظف است هنگام خاتمه قرارداد و انجام تسویه حساب، مزایای پایان کار کارگر را محاسبه و پرداخت کند.
در قراردادهای موقت، پروژهای یا فصلی، معمولاً مبلغ سنوات در پایان مدت قرارداد و همزمان با تسویه حساب پرداخت میشود. در قراردادهای با مدت طولانیتر نیز نحوه پرداخت میتواند بر اساس توافق طرفین و رویه کارگاه انجام شود، اما تعهد کارفرما نسبت به پرداخت مزایای پایان کار در زمان خاتمه همکاری پابرجاست.
برای محاسبه دقیق مبلغ نهایی، باید عواملی مانند مدت سابقه کار، نوع قرارداد و آخرین حقوق مبنای محاسبه بررسی شود تا پرداخت سنوات مطابق مقررات قانون کار انجام شود.
تفاوت پایه سنوات با حق سنوات
یکی از اشتباهات رایج در محاسبات حقوق و دستمزد، استفاده از حق سنوات و پایه سنوات به جای یکدیگر است؛ در حالی که این دو مزایا از نظر زمان پرداخت، مبنای قانونی و کاربرد تفاوت دارند.
حق سنوات یا مزایای پایان کار، مبلغی است که هنگام پایان رابطه کاری به کارگر پرداخت میشود. مبنای محاسبه آن طبق ماده ۲۴ قانون کار مصوب ۱۳۶۹، سابقه کار و آخرین حقوق کارگر است.
در مقابل، اگر بخواهیم بدانیم پایه سنوات چیست، باید آن را یکی از اقلام مزدی کارگر بدانیم که طبق مصوبات سالانه شورای عالی کار تعیین میشود و در صورت داشتن شرایط لازم، همراه با حقوق ماهانه در فیش حقوقی درج خواهد شد.
برای درک بهتر تفاوت این دو، میتوان آنها را اینگونه مقایسه کرد:
|
مورد |
حق سنوات |
پایه سنوات |
|
زمان پرداخت |
هنگام پایان همکاری و تسویه حساب |
همراه حقوق ماهانه |
|
مبنای قانونی |
ماده ۲۴ قانون کار |
مصوبات سالانه شورای عالی کار |
|
ماهیت |
مزایای پایان کار |
بخشی از مزد کارگر |
|
مبنای محاسبه |
سابقه کار و آخرین حقوق |
مبلغ تعیینشده در مصوبه مزد سالانه |
در نتیجه، مبلغی که کارگر در زمان تسویه حساب دریافت میکند، با پایه سنوات ماهانه یکسان نیست و هر کدام باید در جایگاه قانونی خود در محاسبات حقوق و دستمزد لحاظ شوند.
بخشنامه شورای عالی کار در مورد پایه سنوات
مبلغ و شرایط پرداخت پایه سنوات هر سال در مصوبه حداقل مزد شورای عالی کار مشخص و از طریق بخشنامه مزد به کارگاههای مشمول قانون کار ابلاغ میشود. این مصوبات مشخص میکنند که چه گروهی از کارگران مشمول دریافت پایه سنوات هستند و مبلغ تعیینشده چگونه باید در محاسبات حقوق و دستمزد اعمال شود.
بر اساس مصوبات شورای عالی کار، پایه سنوات به کارگرانی تعلق میگیرد که شرایط لازم را داشته باشند؛ از جمله کارگرانی که حداقل یک سال سابقه کار در همان کارگاه داشته باشند یا شرایط مقرر در مصوبه مزد سالانه را تکمیل کرده باشند. مبلغ پایه سنوات نیز مانند سایر اقلام مزدی، با تغییر مصوبه مزد سال جدید ممکن است تغییر کند.
نکته مهم این است که پایه سنوات با حق سنوات تفاوت دارد. پایه سنوات بخشی از مزد ماهانه کارگر است و در فیش حقوقی درج میشود، اما حق سنوات یا مزایای پایان کار طبق ماده ۲۴ قانون کار مصوب ۱۳۶۹ هنگام پایان رابطه کاری محاسبه و پرداخت خواهد شد.
نحوه محاسبه پایه سنوات در سال ۱۴۰۵
پایه سنوات با حق سنوات تفاوت دارد و مبلغ آن هر سال بر اساس مصوبات شورای عالی کار تعیین میشود. پایه سنوات یکی از اقلام مزدی کارگران است که مبلغ آن هر سال در مصوبات شورای عالی کار تعیین میشود و در صورت داشتن شرایط لازم، همراه با حقوق ماهانه در فیش حقوقی درج خواهد شد. این مبلغ با حق سنوات که هنگام پایان همکاری پرداخت میشود، تفاوت دارد.
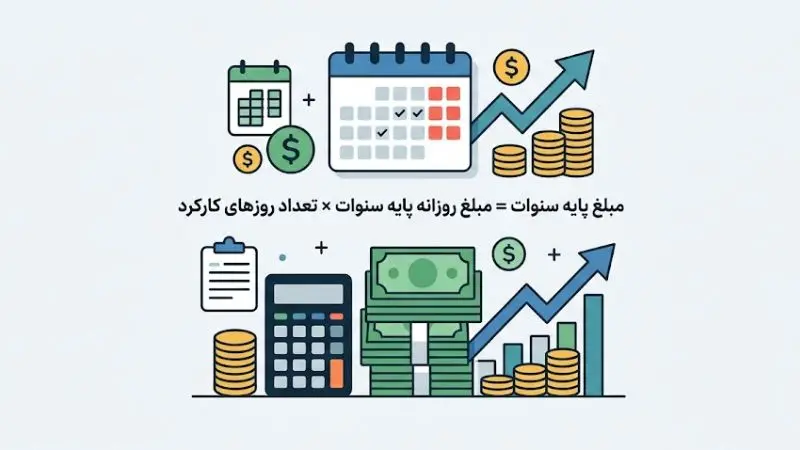
برای محاسبه پایه سنوات، مبلغ روزانه تعیینشده در مصوبه مزد سال ۱۴۰۵ باید در تعداد روزهای کارکرد کارگر ضرب شود. به همین دلیل، فرمول سنوات برای محاسبه پایه سنوات به شکل زیر قابل استفاده است:
مبلغ پایه سنوات = مبلغ روزانه پایه سنوات × تعداد روزهای کارکرد
بهعنوان مثال، کارگری که تمام روزهای یک ماه را کار کرده باشد، پایه سنوات کامل همان ماه را دریافت میکند؛ اما برای کارکنان پارهوقت یا ساعتی، مبلغ نهایی باید متناسب با میزان کارکرد آنها محاسبه شود.
در محاسبات حقوق و دستمزد، توجه به تفاوت پایه سنوات و حق سنوات ضروری است؛ زیرا یکی بخشی از مزد ماهانه کارگر محسوب میشود و دیگری در زمان پایان رابطه کاری و تسویه حساب پرداخت خواهد شد.
جمعبندی
شناخت دقیق قوانین سنوات کمک میکند فرآیند محاسبه حقوق و مزایا بدون ابهام انجام شود. در این مقاله بررسی کردیم حق سنوات شامل چه مواردی است، چه تفاوتی با پایه سنوات دارد، چه افرادی مشمول دریافت آن هستند و مبنای محاسبه آن در زمان تسویه حساب چگونه تعیین میشود.
برای حسابداران، تسلط بر این محاسبات یک مهارت عملی در فرایند حقوق و دستمزد است؛ زیرا اشتباه در ثبت یا محاسبه مزایایی مانند سنوات میتواند باعث اختلافات مالی و اداری شود. در دوره آموزش حسابداری پکت، مباحث کاربردی موردنیاز بازار کار، از جمله محاسبات حقوق و دستمزد، بهصورت تخصصی آموزش داده میشود تا دانشجویان با آمادگی بیشتری وارد محیطهای مالی شوند.
سوالات
۱. آیا حق سنوات مشمول کسر بیمه میشود؟
خیر، مزایای پایان کار موضوع حق سنوات مشمول کسر حق بیمه تأمین اجتماعی نیست.
۲. آیا حق سنوات به کارگرانی که محل کار خود را تغییر میدهند منتقل میشود؟
سابقه کار در هر کارگاه جداگانه محاسبه میشود و شرایط پرداخت آن به رابطه کاری همان کارگاه بستگی دارد.
۳. آیا مبلغ حق سنوات در قرارداد کار باید بهصورت جداگانه درج شود؟
الزامی برای درج مبلغ مشخص سنوات در قرارداد وجود ندارد، اما تعهد پرداخت آن طبق قانون کار برقرار است.