نحوه محاسبه مرخصی در قانون کار
محاسبه مرخصی در قانون کار یکی از مهمترین و در عین حال چالشبرانگیزترین وظایف برای حسابداران، مدیران منابع انسانی و حتی خود کارمندان است که آگاهی از ضوابط آن از بروز اختلافات حقوقی جلوگیری میکند. در این راهنمای جامع از وبلاگ آموزشگاه حسابداری حسابداران خبره، متوجه خواهید شد که مرخصی استحقاقی چند روز است و با انواع مرخصیهای قانونی، فرمولهای دقیق تسویه و چگونگی تبدیل روزهای دستنخورده به ریال آشنا خواهید شد.
مرخصی چیست؟
مرخصی در اصطلاح حقوق کار، به حق قانونی کارگر یا کارمند برای غیبت موجه از محل کار با حفظ حقوق و مزایا یا بدون آن اطلاق میشود. از دیدگاه حسابداری و مدیریت منابع انسانی، روزهای مرخصی بخشی از تعهدات مالی کارفرما محسوب میشوند که محاسبه دقیق آنها تأثیر مستقیمی بر صورتهای مالی، لیست حقوق و دستمزد و هزینههای پرسنلی سازمان دارد.
طبق قانون، هر نیروی کار تماموقت در طول سال مشمول برخورداری از مزایای قانونی معینی است که عدم تسلط بر نحوه محاسبه و ذخیره آنها میتواند واحد مالی شرکت را با ریسکهای حقوقی و جریمههای بیمهای مواجه کند.
قانون مرخصی وزارت کار
چارچوب اصلی اعطای مرخصی و نحوه مدیریت غیبتهای قانونی پرسنل در بخش خصوصی و کارگاههای مشمول، مستقیماً بر اساس قانون کار (مصوب سال ۱۳۶۹ مجمع تشخیص مصلحت نظام) تعیین میشود. وزارت تعاون، کار و رفاه اجتماعی به عنوان نهاد ناظر، کارفرمایان را ملزم به رعایت دقیق سقفها و ضوابط این قانون میکند.
|
شاخص قانونی |
مقدار / شرح |
|
مرخصی استحقاقی سالانه (ماده ۶۴) |
۲۶ روز کارکرد + ۴ روز جمعه = ۳۰ روز (یک ماه تمام) در سال |
|
نهاد ناظر |
وزارت تعاون، کار و رفاه اجتماعی |
|
سایر انواع غیبتها |
مرخصی استعلاجی، مرخصی بدون حقوق و موارد خاص |
بر اساس ماده ۶۴ قانون کار، مرخصی استحقاقی سالانه کارگران با استفاده از مزد و احتساب چهار روز جمعه (در مجموع یک ماه)، ۲۶ روز در سال است. این یعنی برای کارکرد کامل در یک سال تقویمی، نیروی کار حق استفاده از این مقدار غیبت موجه با حقوق را دارد. همچنین مرخصی سالانه چند روز است یکی از پرتکرارترین سوالات پرسنل است که قانونگذار با همین عدد ۲۶ روز (به انضمام ۴ روز جمعه، معادل ۳۰ روز در مجموع) به آن پاسخ داده است.
در کنار مرخصی استحقاقی سالانه، قانون کار انواع دیگری از غیبتهای قانونی مانند مرخصی استعلاجی، مرخصی بدون حقوق، و موارد خاص را پیشبینی کرده است که واحدهای مالی و منابع انسانی برای محاسبه درست حقوق و دستمزد باید به تمامی آنها اشراف کامل داشته باشند.
انواع مرخصی در قانون کار
یکی از دغدغههای همیشگی کارگران و کارمندان، گرفتن مرخصی بر اساس قرارداد قانون کار و حق طرفین است. شما میتوانید از حق خود برای مرخصی با حقوق و مرخصی بدون حقوق استفاده کنید. اما برای جلوگیری از ضایع شدن حق طرفین، در ادامه نگاهی به انواع مرخصی در قانون انداختهایم.
- مرخصی استحقاقی
مرخصی سالانه یا مرخصی استحقاقی، تعداد روزهایی است که کارگر و کارمند میتواند بر سر کار حاضر نشود. طبق قانون کار این مرخصی به ازای هر ماه، 2.5 روز است. اما به طور کلی، تعداد روزهای مرخصی معادل ۲۶ روز مرخصی استحقاقی در نظر گرفته میشود. در پایان سال، در صورتی که مرخصی استفاده نکرده داشته باشید، میتوانید به اندازه 9 روز آن را به سال بعد منتقل کنید. باقی روزهای مرخصی استفاده نشده باید محاسبه و پرداخت شود.
- مرخصی استعلاجی
مرخصی استعلاجی زمانی به کارمند و کارگر داده میشود که با مشکلات سلامتی و بیماری روبرو شود. در ایام کرونا، دادن مرخصی استعلاجی، بسیار زیاد شد. هیچ محدودیتی برای تعداد روزهای مرخصی استعلاجی در قانون کار وجود ندارد اما نظر پزشک مشخص میکند که فرد به چند روز مرخصی نیاز دارد. در ایام مرخصی استعلاجی، غرامت دستمزد مطابق مقررات سازمان تأمین اجتماعی و بر اساس شرایط بیمهشده محاسبه و پرداخت میشود.
- مرخصی ساعتی
برای پاسخ به این سوال که شرایط مرخصی ساعتی در ماه چگونه یاست باید بگوییم مرخصی ساعتی هم میتواند جزیی از مرخصی استحقاقی در نظر گرفته شود اما به جای گرفتن مرخصی یک روز کامل، ساعات مشخصی از روز کاری را مرخصی میگیرید. اگر مجموع ساعات مرخصی ساعتی بیش از 8 ساعت شود، یک روز کامل در نظر گرفته میشود. در صورت استفاده بیشتر از ساعات مرخصی در قانون کار، مشمول کسر حقوق خواهید شد.
- مرخصی ازدواج در قانون کار
در ماده قانون 73 کار آمده که کارمندان در صورت ازدواج میتوانند از 3 روز مرخصی با حقوق استفاده کنند. این تعداد روز، مازاد بر 26 روز قانون مرخصی وزارت کار محاسبه میشود و با آن یکی نمیشود. مرخصی ازدواج، قابل انتقال نیست.
- مرخصی فوت اقوام درجه یک
در صورت فوت همسر، پدر و مادر و فرزندان، کارمند و کارگر میتواند از 3 روز مرخصی با حقوق مازاد بر 26 رز مرخصی سالانه استحقاقی خود استفاده کند. این مرخصی، قابل انتقال نیست و تنها باید در زمان وقوع استفاده شود.
- مرخصی بین تعطیلی
برای روزهای بین تعطیلی، مرخصی خاصی وجود ندارد و در قانون کار چیزی برای این حالت پیش بینی نشده است. اما شما میتوانید از همان مرخصی برای سر کار حاضر نشدن در روزهای بین تعطیلی استفاده کنید.
- مرخصی زایمان
مرخصی زایمان برای بانوان کارمند در نظر گرفته شده است و در شرکتهای مختلف از 6 تا 9 ماه محاسبه میشود. در ماده 67 قانون کار مصوب سال 1392 آمده که بانوان در این ایام میتوانند از سابقه و پرداخت بیمه خود مطمئن باشند. پدر فرزند هم میتواند از شرکت یا اداره مربوطه، 2 هفته مرخصی اجباری تشویقی با حقوق و دستمزد، استفاده کند.
- مرخصی حج
کارمندان و کارگران میتوانند برای ادای فریضه حج واجب تمتع از یک ماه مرخصی با حقوق (طبق 26 روز مرخصی در قانون کار) استفاده کنند. اگر فرد، 30 روز مرخصی نداشته باشد، روزهای مازاد برای او، بدون حقوق در نظر گرفته میشود. این مرخصی، تنها برای حج تمتع قابل استفاده است و برای حج عمره، در نظر گرفته نمیشود. برای حج عمره، میتوان از مرخصی بدون حقوق با دلیل سفر طولانی مدت استفاده کرد.
- مرخصی بدون حقوق
در ایامی که کارگر و کارمند به مدت طولانی قصد رفتن و ترک کار را دارد، باید مرخصی بدون حقوق برای او محاسبه شود. در این صورت، حالت کاری او به حالت تعلیق درمیآید و عملا برای او هیچگونه سابقه و حقوقی در نظر گرفته نمیشود. مدت زمان مرخصی بدون حقوق، حداکثر 2 سال است. برای این مدت، تنها حق کارگر بر کارفرما، ضمانت نگهداری جایگاه شغلی است. مشکلات خانوادگی، تحصیل، رسیدن به امور شخصی، سفرهای طولانی مدت و گذراندن دوره آموزشی دلیل معمول مرخصی بدون حقوق است.
- مرخصی پاس شیر
مرخصی پاس شیر تنها برای مادران شیرده و دارای فرزند شیرخواره قابل استفاده است. برای تشویق بانوان به فرزند آوری، در ماده ۶ قانون روزی یک ساعت مرخصی ساعتی با حقوق به مدت 2 سال برای مادران در نظر گرفته میشود. زمان استفاده از این مرخصی، در ابتدا یا انتهای ساعت کاری است. یک ساعت ذکر شده، تنها برای یک فرزند است و در صورت داشتن دو یا چند فرزند شیرخواره، برای هر کدام از فرزندان، یک ساعت شیردهی در نظر گرفته میشود.
فرمول محاسبه مرخصی در قانون کار
برای تبدیل روزهای غیبت یا مانده حساب پرسنل به عدد ریالی و اعمال آن در اسناد حسابداری، واحد مالی به یک فرمول استاندارد نیاز دارد. بر اساس ضوابط وزارت کار، مبنای محاسبه حقوق روزانه کارگر، تقسیم کل دستمزد ثابت یا مبنا بر تعداد روزهای ماه (در ماههای ۳۱، ۳۰ یا ۲۹ روزه) است.
هنگامی که قصد دارید محاسبه مرخصی استفاده نشده یا میزان بدهکار/بستانکار شدن پرسنل از ناحیه غیبتهای بیش از سقف مجاز را انجام دهید، فرمول پایه به شکل زیر اعمال میشود؛ البته توجه داشته باشید که در کنار این محاسبات، تعیین دقیق دستمزد ساعات اضافه کاری نیز تاثیر مستقیمی بر رقم نهایی حقوق و دستمزد ماهانه پرسنل دارد.:
مجموع حقوق و مزایای مستمر ماهانه (ثابت) ÷ ۳۰ (یا تعداد روزهای همان ماه) = حقوق روزانه
اگر کارمندی در طول ماه بیشتر از سهمیه قانونی خود غیبت داشته باشد (و این غیبت در قالب مرخصی بدون حقوق یا غیبت غیرموجه ثبت شود)، از همین فرمول برای کسر از حقوق او استفاده میشود. در مقابل، اگر بخشی از سهمیه قانونی فرد دستنخورده باقی بماند، بر اساس ضوابط بازخرید یا ذخیره، ارزش ریالی آن محاسبه خواهد شد. تسلط بر این فرمول از بروز خطاهای محاسباتی در سیستم حقوق و دستمزد جلوگیری میکند.
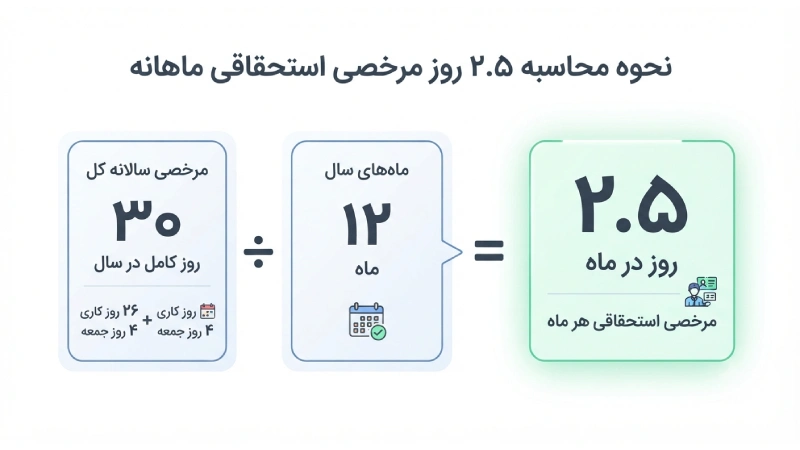
نحوه محاسبه ۲.۵ روز مرخصی
یکی از رایجترین سوالات و ابهامات در واحدهای منابع انسانی و مالی، نحوه دستیابی به ضریب ۲.۵ روز برای ذخیره یا استحقاق ماهانه مرخصی است. طبق قانون کار، کل مرخصی استحقاقی سالانه یک کارگر با احتساب روزهای جمعه، ۲۶ روز در سال است.
- محاسبه ساده: ۲۶ روز ÷ ۱۲ ماه = ۲.۱۶ روز در ماه.
- محاسبه قانونی: ۳۰ روز کامل (۲۶ روز کاری + ۴ روز جمعه) ÷ ۱۲ ماه = ۲.۵ روز در ماه.
این همان ضریبی است که حسابداران برای تعیین میزان مرخصی طبق قانون کار در هر ماه از آن استفاده میکنند.
نحوه محاسبه مرخصی های استفاده نشده در قانون کار
یکی از وظایف مهم حسابداران در پایان سال مالی یا هنگام تسویه حساب نهایی پرسنل، تعیین تکلیف روزهایی است که کارمند از سهمیه قانونی خود استفاده نکرده است. برای درک درست نحوه محاسبه مرخصی استفاده نشده کارمندان، باید بدانیم چه بخش از این روزها قابل ذخیره و چه بخشی قابل بازخرید است.
طبق ماده ۶۶ قانون کار، از مجموع ۲۶ روز مرخصی استحقاقی سالانه، کارگر تنها میتواند حداکثر ۹ روز آن را برای سالهای بعد ذخیره کند. مابقی سهمیه سالانه (یعنی ۱۷ روز) باید در طول همان سال مصرف شود و در صورت عدم استفاده، به شرط توافق طرفین قابل بازخرید خواهد بود یا در صورت عدم توافق، معمولاً در پایان سال سوخت میشود.
برای به دست آوردن ارزش ریالی این ایام دستنخورده جهت درج در اسناد حسابداری، از ضرب کردن تعداد روزهای ذخیره یا مانده در نرخ حقوق روزانه (به دست آمده از فرمولهای پیشین) استفاده میشود تا فرآیند محاسبه مرخصی استفاده نشده به دقت انجام گیرد.
نحوه محاسبه بازخرید مرخصی
هنگام قطع همکاری، بازنشستگی، ازکارافتادگی و یا در پایان هر سال مالی (با توافق کارگر و کارفرما)، بحث پرداخت وجه نقد به جای روزهای دستنخورده اهمیت پیدا میکند. نحوه محاسبه بازخرید مرخصی یکی از فرآیندهای حساسی است که واحد مالی باید با دقت و مطابق با ضوابط قانونی انجام دهد تا شرکت با دعاوی حقوقی در مراجع حل اختلاف اداره کار مواجه نشود.
بر اساس تبصره ماده ۶۶ قانون کار، در صورت قطع همکاری، استعفا، بازنشستگی یا فوت کارگر، تمامی مطالبات مربوط به مرخصیهای استفادهنشده بر مبنای آخرین حقوق و مزایای روزانه فرد محاسبه و یکجا به او (یا وراث قانونیاش) پرداخت میشود. فرمول محاسبه ارزش ریالی بازخرید مانده مرخصی به شکل زیر است که به راحتی میتوانید آن را در نرمافزار ورد کپی کنید:
تعداد روزهای مانده مرخصی × حقوق روزانه (آخرین مزد ثابت) = مبلغ بازخرید مرخصی
نکته کلیدی برای حسابداران این است که برخلاف ذخیره سالانه که محدودیت ۹ روزه دارد، در زمان بازخریدی ناشی از پایان قرارداد یا قطع همکاری، کل مانده مرخصی انباشتهشده (با رعایت سقفهای قانونی تایید شده در کارگاه) باید تسویه شود.
شرایط انتقال مرخصی و بازخرید مانده مرخصی
مدیریت جابجایی روزهای مرخصی از یک سال به سال دیگر و تعیین تکلیف ذخیره مرخصی قانون کار از جمله موضوعاتی است که نیازمند دقت نظر مدیران منابع انسانی و حسابداران است. قانونگذار چارچوب صریحی برای این انتقال تعیین کرده تا حقوق نیروی کار و منافع کارفرما به طور همزمان حفظ شود.
بر اساس مفاد ماده ۶۶ قانون کار، شرایط انتقال و بازخرید به شرح زیر است:
- محدودیت انتقال به سال بعد: کارگر تنها مجاز است حداکثر ۹ روز از مرخصی استحقاقی استفادهنشده خود را به سال کاری بعد منتقل کند (ذخیره مرخصی قانون کار).
- تکلیف مابقی سهمیه: از ۲۶ روز مرخصی استحقاقی سالانه، اگر فرد کمتر از ۱۷ روز باقیمانده را مصرف کند و مابقی آن نه ذخیره شود و نه توافقی برای بازخرید سالانه انجام گیرد، در صورت عدم استفاده در همان سال تقویمی از بین میرود. بنابراین، بررسی دقیق اسناد کارکرد سالانه برای جلوگیری از تضییع حقوق پرسنل یا ایجاد بدهی انباشته برای شرکت اهمیت دارد.
- شروط بازخرید در حین اشتراک کار: بازخرید مانده مرخصی در طول سالیان اشتغال، مستلزم توافق کتبی و دوجانبه میان کارگر و کارفرما است و هیچیک به تنهایی نمیتوانند طرف مقابل را مجبور به این کار کنند.
رعایت این ضوابط حقوقی به واحد مالی کمک میکند تا فرآیند نحوه انتقال مرخصی و بازخرید مانده مرخصی را بدون ایجاد مغایرت در حسابهای پرسنلی به سرانجام برساند.
سخن آخر
تسلط بر ضوابط قانونی و نحوه محاسبه دقیق مرخصیها، یکی از ارکان اصلی برای پیشگیری از ریسکهای حقوقی و مالی در واحدهای حسابداری و منابع انسانی است. همانطور که بررسی کردیم، از شناخت سهمیههای سالانه و ضریب ۲.۵ روزه گرفته تا اعمال فرمولهای بازخرید و محدودیتهای ذخیرهسازی، هر بخش نیازمند رعایت موشکافانه بخشنامهها و مواد قانونی است. آگاهی کامل از این ساختارها از بروز اختلافات میان کارگر و کارفرما در مراجع قانونی جلوگیری میکند و به بستن دقیقتر و بینقصتر لیست حقوق و دستمزد یاری میرساند.
در دوره آموزش حسابداری آموزشگاه پکت، امکان یادگیری انواع مرخصی و نحوه محاسبه و پرداخت آن وجود دارد. شما میتوانید برای یادگیری مباحث پایه و اصول حسابداری از دورههای مقدماتی و پیشرفته حسابداری پکت کمک بگیرید و به سرعت وارد بازار کار حسابداری شوید.
سوالات متداول
- آیا روزهای جمعه و تعطیلات رسمی جزو مرخصی استحقاقی کارگر محسوب میشوند؟
خیر، بر اساس تبصره ماده ۶۴ قانون کار، روزهای جمعه و تعطیلات رسمی که در اثنای مرخصی استحقاقی کارگران واقع میشوند، جزو مرخصی استحقاقی آنان محسوب نخواهند شد.
- تکلیف مرخصیهای استفادهنشده در صورت فوت کارگر چیست؟
مطابق تبصره ماده ۶۶ قانون کار، در صورت فوت کارگر، تمامی مطالبات ناشی از مرخصیهای استحقاقی استفادهنشده بر اساس آخرین مزد و مزایای روزانه او محاسبه شده و به عنوان بخشی از ترکه به وراث قانونی وی پرداخت میگردد.
- آیا کارفرما میتواند کارگر را مجبور به بازخرید یا عدم استفاده از مرخصی کند؟
خیر، بازخرید مرخصی در طول دوران اشتغال نیازمند توافق دوطرفه است و کارفرما مجاز نیست کارگر را از حق قانونی استفاده از مرخصی استحقاقی محروم کرده و او را به اجبار وادار به بازخرید نماید.