قانون مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده به عنوان یکی از مهمترین سازوکارهای مالی و غیرمستقیم در اقتصاد، نقشی اساسی در تامین درآمد دولتها و شفافسازی زنجیره عرضه کالا و خدمات ایفا میکند. با راهاندازی سامانه مؤدیان و بهروزرسانی قوانین، بسیاری از فعالان اقتصادی همواره این سوال را دارند که منظور از مالیات بر ارزش افزوده چیست و این سازوکار چگونه بر چرخه کسبوکار آنها تأثیر میگذارد. آشنایی دقیق با نحوه محاسبه، نرخهای قانونی، اصناف مشمول مالیات بر ارزش افزوده و معافیتها به یک ضرورت انکارناپذیر برای مدیران تبدیل شده است. این مقاله جامع آموزشگاه حسابداری پکت به شما کمک میکند تا با زبانی ساده و ساختاریافته، مهمترین نکات حقوقی، تکالیف قانونی و آخرین تغییرات این نظام مالیاتی را بیاموزید.
بررسی قانون مالیات بر ارزش افزوده
برای درک دقیق این نظام مالیاتی، ابتدا باید مسیر حقوقی آن را مرور کنیم. قانون مالیات بر ارزش افزوده نخستینبار در سال ۱۳۸۷ به شکل آزمایشی اجرا شد. پس از سالها تجربه و اعمال اصلاحات، سرانجام در خرداد ۱۴۰۰ «قانون دائمی مالیات بر ارزش افزوده» به تصویب رسید و از ۱۳ دیماه ۱۴۰۰ رسماً لازمالاجرا شد.
تعریف مالیات بر ارزش افزوده به زبان ساده و مبنای قانونی
طبق ماده (۱) قانون دائمی، مالیات بر ارزش افزوده یک مالیات غیرمستقیم است. مالیات بر ارزش افزوده، مالیاتی غیرمستقیم است که بر عرضه کالاها، ارائه خدمات و واردات آنها تعلق میگیرد و از طریق کسر اعتبار مالیاتی خرید از مالیات فروش، عملاً فقط ارزش افزوده ایجادشده در هر مرحله از زنجیره اقتصادی مشمول مالیات میشود. بر همین اساس، تمامی فعالیتهای مربوط به عرضه کالا، ارائه خدمات، واردات و صادرات در کشور مشمول این قانون هستند.
اهداف اصلی قانونگذار
- شفافسازی زنجیره اقتصادی: ثبت دقیق تمامی مبادلات از تولیدکننده تا فروشنده
- جلوگیری از فرار مالیاتی: ایجاد رهگیری هوشمند در مسیر گردش کالا و خدمات
- انتقال بار مالیاتی به مصرفکننده نهایی: عدم تحمیل هزینه اضافی به تولیدکنندگان و واسطهها
تسلط کامل بر مواد این قانون برای حسابداران و مدیران مالی یک ضرورت است؛ چرا که کوچکترین عدم انطباق، میتواند جریمههای مالیاتی سنگینی را برای مجموعه به همراه داشته باشد.
انواع مالیات بر ارزش افزوده در قوانین جدید
مطابق با آخرین اصلاحات قانون پایانههای فروشگاهی و سامانه مودیان، مالیات بر ارزش افزوده زنجیرهای پیوسته از انتقال اعتبار است که سازمان امور مالیاتی کشور آن را به دو بخش اصلی تفکیک میکند:
- مالیات بر ارزش افزوده خرید (ورودی): مبالغی که مودیان دارای پرونده مالیاتی، به هنگام خرید کالا و خدمات از عرضهکنندگان رسمی پرداخت میکنند و در صورت رعایت ضوابط سامانه مودیان، به عنوان اعتبار مالیاتی برای آنها محفوظ میماند.
- مالیات بر ارزش افزوده فروش (خروجی): مالیاتی که عرضهکنندگان در زمان فروش کالا و خدمات نهایی یا واسطهای، به مبلغ فاکتور اضافه کرده و از خریدار دریافت مینمایند تا در موعد مقرر به حساب سازمان واریز کنند.
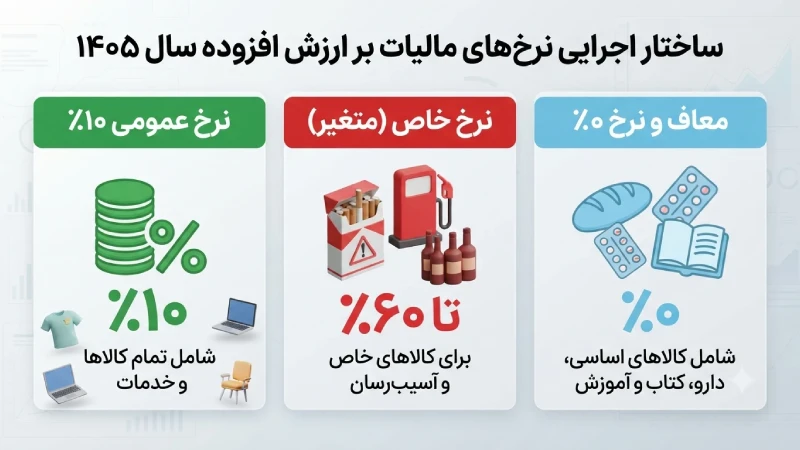
طبق قانون، ساختار اجرایی نرخها در سال ۱۴۰۵ به تفکیک زیر اعمال میشود:
|
نوع نرخ |
درصد استاندارد |
کاربرد عمده |
مستند قانونی |
|
نرخ عمومی |
۱۰ درصد |
کلیه کالاها و خدمات عمومی مشمول |
قانون بودجه و قانون دائمی مالیات بر ارزش افزوده |
|
نرخ خاص (کالاهای خاص) |
متغیر (مانند بنزین و سوخت یا کالاهای آسیبرسان به سلامت) |
اقلامی که بر اساس تبصرههای قانونی مشمول عوارض و نرخهای ترجیحی یا تنبیهی مجزا هستند. |
ماده ۲۶ و ۲۸ قانون مالیات بر ارزش افزوده |
حسابداران ارشد و مدیران مالی باید دقت داشته باشند که وجود مغایرت میان اطلاعات ثبتشده در صورتحسابهای الکترونیکی و اطلاعات مالیاتی، بسته به نوع و ماهیت مغایرت، ممکن است موجب رد اعتبار مالیاتی، مطالبه مالیات، یا تعلق جرائم قانونی شود.
مالیات بر ارزش افزوده چند درصد است؟
نرخ مالیات بر ارزش افزوده 1405 یکی از مهمترین اعداد در محاسبات دفاتر حسابداری و تنظیم اظهارنامهها است که اشتباه در آن میتواند جریمههای سنگینی را به همراه داشته باشد. مطابق با ماده (۷) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، نرخ عمومی این مالیات برای عرضه کالاها و خدمات و همچنین واردات آنها تعیین شده است.
برای درک بهتر ساختار درصدهای اعمالشده، نرخهای قانونی در جدول زیر دستهبندی شدهاند:
|
نوع کالا یا خدمت |
نرخ مالیات بر ارزش افزوده 1405 |
توضیحات مستند قانونی |
|
نرخ عمومی |
۱۰ درصد |
شامل تمامی کالاها و خدمات عمومی (طبق آخرین اصلاحات بودجه و قانون دائمی) |
|
کالاهای خاص (مثل دخانیات) |
نرخهای ویژهتر (تا ۶۰ درصد) |
مشمول عوارض و نرخهای خاص قانونی مصوب |
|
کالاهای اساسی و درمانی |
۰ درصد (معاف یا صفر) |
شامل اقلام ضروری سبد خانوار، دارو و تجهیزات پزشکی |
بر اساس بخشنامه جدید معافیت ارزش افزوده و تبصرههای قانونی، برخی اقلام خاص مشمول نرخ صفر یا معافیت کامل هستند که حسابداران باید در هنگام ثبت فاکتورها در سامانه مؤدیان تفکیک این موارد را با دقت مد نظر قرار دهند تا کالاهای مشمول ارزش افزوده با اقلام معاف اشتباه گرفته نشوند.
مشاغل مشمول مالیات بر ارزش افزوده
بر اساس ماده (۲) قانون مالیات ارزش افزوده، تمامی اشخاص حقیقی و حقوقی که به امر عرضه کالاها و خدمات، واردات و صادرات اشتغال دارند، چنانچه در فهرست فراخوانهای اعلامشده از سوی سازمان امور مالیاتی قرار گیرند، مکلف به اجرای تکالیف قانونی این نظام مالیاتی هستند. با عملیاتی شدن قانون پایانه های فروشگاهی و سامانه مؤدیان، دایره نظارت بر اصناف و بنگاههای اقتصادی گسترش یافته است.
مهمترین گروهها و اصنافی که در زمره فعالان اقتصادی مشمول این قانون قرار دارند عبارتند از:
- واحدها و شرکتهای تجاری بزرگ: کلیه اشخاص حقوقی فعال در حوزههای بازرگانی، تولیدی، پیمانکاری و خدماتی.
- صنوف و کسبوکارهای بزرگ و متوسط: واحدهای صنفی مشمول مراحل مختلف فراخوان مالیات بر ارزش افزوده (مانند بنکداران، عمدهفروشان، فروشگاههای زنجیرهای و هتلها).
- ارائهدهندگان خدمات تخصصی: مشاوران، حسابداران، موسسات حسابرسی و دفاتر حقوقی که خدمات حرفهای ارائه میدهند.
- واردکنندگان و صادرکنندگان: فعالان حوزه تجارت خارجی که کالاها و خدمات را به کشور وارد یا از آن صادر میکنند.
حسابداران و مدیران مالی این مجموعهها باید دقت داشته باشند که تفکیک دقیق کالاهای مشمول ارزش افزوده و صدور صحیح صورتحساب الکترونیکی در سامانه مودیان، شرط اصلی برای جلوگیری از مطالبه مالیات، رد اعتبار مالیاتی و تعلق جرائم قانونی.
مشاغل معاف از مالیات بر ارزش افزوده
اگرچه قانون مالیات بر ارزش افزوده طیف وسیعی از فعالیتهای تجاری و خدماتی را در بر میگیرد، اما قانونگذار بهمنظور حمایت از اقشار آسیبپذیر، تأمین امنیت غذایی، سلامت عمومی و توسعه بخش فرهنگ، برخی فعالیتها و اقلام را از پرداخت این مالیات معاف کرده است. این معافیتها صراحتاً در ماده (۹) قانون مالیات ارزش افزوده مصوب ۱۴۰۰ ذکر شدهاند و تغییرات آنها از طریق بخشنامه جدید معافیت ارزش افزوده به ادارات امور مالیاتی و مودیان ابلاغ میگردد.
مهمترین حوزهها و مشاغلی که عرضهکنندگان محصولات یا خدمات آنها از پرداخت مالیات بر ارزش افزوده معاف هستند عبارتند از:
- محصولات کشاورزی و غذایی خام: کلیه محصولات کشاورزی فرآورینشده، دام زنده، گوشت، شیر، آرد و نان، برنج، حبوبات، سویا و روغنهای خام.
- حوزه سلامت و درمان: خدمات درمانی (پزشکی، دندانپزشکی و پیراپزشکی)، خدمات دارویی و تجهیزات پزشکی مصرفی و سرمایهای ضروری بر اساس فهرست وزارت بهداشت.
- حوزه آموزش، پژوهش و فرهنگ: خدمات آموزشی و پژوهشی دارای مجوز از مراجع ذیصلاح، کتاب، مطبوعات، نشریات و خدمات چاپ و انتشار آنها.
- خدمات مالی و بانکی: خدمات بانکی و اعتباری ارائهشده توسط بانکها، مؤسسات اعتباری غیربانکی و صندوقهای قرضالحسنه مجاز، و همچنین معاملات اوراق بهادار.
- خدمات بیمه: انواع خدمات بیمههای زندگی (عمر) و بیمههای درمانی.
- املاک: عرضه و انتقال املاک و مستغلات (به استثنای واحدهای نوساز طبق ضوابط خاص یا هتلها و اقامتگاهها).
شناسایی دقیق فهرست اقلام و مشاغل معاف از اهمیت بالایی برخوردار است؛ زیرا اشتباه در صدور فاکتور و اخذ مالیات از اقلام معاف میتواند منجر به جریمههای سنگین و بروز اختلاف میان مؤدیان و سازمان امور مالیاتی شود.
نحوه پرداخت مالیات بر ارزش افزوده
فرآیند محاسبه و پرداخت مالیات بر ارزش افزوده در اقتصاد ایران، پس از عملیاتی شدن کامل قانون پایانه های فروشگاهی و سامانه مؤدیان دستخوش تحولات ساختاری مهمی شده است. دیگر روشهای سنتی ثبت دفاتر و اظهارنامههای کاغذی پاسخگوی تکالیف قانونی نیستند و تمامی مودیان باید مراحل قانونی را به شکل الکترونیکی طی کنند.
مراحل اجرایی نحوه پرداخت و تسویه حساب این مالیات به شرح زیر است:
- صدور صورتحساب الکترونیکی: مودیان مشمول باید بر اساس نوع کسبوکار خود، فاکتورهای فروش کالا و خدمات را از طریق سامانه مالیات بر ارزش افزوده مودیان (یا شرکتهای معتمد ارائهدهنده خدمات مالیاتی) صادر و ارسال کنند.
- محاسبه مالیات بر ارزش افزوده فروشنده و ورودی: مالیات بر ارزش افزوده دریافتی از مشتریان در زمان فروش (ستانده) محاسبه شده و مالیات پرداختی در زمان خرید مواد اولیه یا تجهیزات (ورودی) از آن کسر میگردد. تفاوت این دو مبلغ، میزان بدهی یا اعتبار مالیاتی مودی را مشخص میکند.
- ارسال اظهارنامه فصلی: تا پیش از راهاندازی کامل سامانه مؤدیان، تسویه حساب در قالب اظهارنامههای ارزش افزوده فصلی (در پایان هر فصل) انجام میشد. در حال حاضر، کارپوشه اختصاصی مودیان در سامانه، بخش عمدهای از این تبادل اطلاعات و صورتحسابهای خرید و فروش را به صورت خودکار تجمیع میکند.
- پرداخت نهایی از طریق درگاههای بانکی: پس از تایید نهایی صورتحسابها و مشخص شدن مبلغ قابل پرداخت در مهلت قانونی (معمولاً تا یک ماه پس از پایان هر دوره مالیاتی)، مودیان موظفند از طریق درگاههای پرداخت متصل به سازمان امور مالیاتی نسبت به تسویه نهایی بدهی خود اقدام نمایند.
رعایت دقیق موعدهای مقرر و عدم تاخیر در ارسال اطلاعات به سامانه، از تعلق جرایم غیرقابل بخشش تاخیر در ارسال و پرداخت جلوگیری میکند.
مدارک مورد نیاز برای ارسال اظهارنامه ارزش افزوده
برای اینکه واحد مالی سازمان بتواند فرآیند ارسال اظهارنامه را بدون نقص و با کمترین ریسک ممیزی به سرانجام برساند، جمعآوری و بایگانی دقیق اسناد و مدارک پشتیبان یک ضرورت انکارناپذیر است. سازمان امور مالیاتی در راستای اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان، اگرچه بر دادههای الکترونیکی تکیه دارد، اما کنترلهای داخلی و اسناد مثبته زیر همچنان ارکان اصلی دفاع از اعتبار مالیاتی محسوب میشوند:
- فروشگاهها و صورتحسابهای الکترونیکی صادرشده: فایلها و خروجیهای تأییدشده از سامانه مؤدیان بابت کلیه فروشهای انجامشده در طول فصل.
- فاکتورهای خرید رسمی (ورودی): اصل یا تصویر فاکتورهای خرید کالا و خدمات که دارای شماره اقتصادی معتبر فروشنده، شناسه ملی و اطلاعات دقیق خریدار و فروشنده باشند و در سامانه مؤدیان ثبت و تایید شده باشند.
- اسناد پرداخت بانکی: پرینت بانکی، رسیدهای ساتنا، پایا یا چکهای بانکی مرتبط با تسویه فاکتورهای خرید و فروش (برای تطابق جریان وجوه نقد با فاکتورهای رسمی).
- دفاتر قانونی و اسناد حسابداری: تراز آزمایشی، دفاتر روزنامه و کل، و اسناد حسابداری ثبتشده برای حسابهای ارزش افزوده خرید، فروش و حساب جاری سازمان امور مالیاتی.
- اسناد گمرکی و ترخیص (در صورت واردات و صادرات): پروانههای سبز گمرکی، برگههای ترخیص کالا از گمرک و فیشهای واریزی مالیات و عوارض پرداختشده در مبادی ورودی کشور به همراه کد رهگیری سامانه جامع تجارت.
حسابداران ارشد باید پیش از کلیک بر دکمه ارسال نهایی اظهارنامه، تمامی این اسناد را با ارقام نشسته در سامانه مطابقت دهند تا در زمان رسیدگیهای مالیاتی، هیچگونه مغایرتی میان اقلام ابرازی و اسناد مثبته وجود نداشته باشد.
جرائم مالیات بر ارزش افزوده و نحوه بخشودگی آن
عدم رعایت تکالیف قانونی در قانون دائمی مالیات بر ارزش افزوده و قانون پایانههای فروشگاهی و سامانه مؤدیان، بار مالی سنگینی تحت عنوان جرائم غیرقابلبخشودگی و قابلبخشودگی به همراه دارد. آگاهی از این جرائم برای مدیران مالی و حسابداران، سپر حفاظتی مهمی در برابر ریسکهای حقوقی سازمان است.
انواع تخلفات و جرائم بر اساس مواد قانونی عبارتند از:
- جریمه عدم ثبتنام در موعد مقرر: عدم انجام تکالیف قانونی مربوط به ثبتنام و اجرای الزامات مالیات بر ارزش افزوده و سامانه مؤدیان، حسب مورد، مشمول جرائم مقرر در قانون مالیات بر ارزش افزوده و قانون پایانههای فروشگاهی و سامانه مؤدیان خواهد بود.
- جریمه عدم صدور صورتحساب الکترونیکی یا عدم درج صحیح اطلاعات: معادل ۱۰ درصد معاملات انجامشده یا مطابق جرائم مقرر در ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان.
- جریمه تاخیر در پرداخت مالیات بر ارزش افزوده: معادل ۲ درصد ماهانه نسبت به مالیات پرداختنشده و مدت تاخیر (موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده).
سازوکار و شرایط بخشودگی جرائم
بر اساس مقررات قانون مالیات ارزش افزوده، قانون مالیاتهای مستقیم و بخشنامههای سازمان امور مالیاتی، برخی جرائم مالیاتی در صورت پرداخت اصل مالیات، همکاری مؤدی و رعایت شرایط مقرر، حسب مورد و با موافقت مقام ذیصلاح، قابل بخشودگی هستند. میزان بخشودگی بر اساس قوانین، بخشنامههای جاری و اختیارات تفویضشده تعیین میشود و لزوماً ۱۰۰ درصد نخواهد بود.
۵ اشتباه رایج حسابداران در تکمیل اظهارنامه ارزش افزوده + راهحل
حتی حسابداران با تجربه نیز گاهی در پیچوخم بخشنامههای فصلی و تطبیق دادههای سامانه مؤدیان دچار خطاهایی میشوند که میتواند سازمان را با رد اعتبار یا جریمههای سنگین مواجه کند. در جدول زیر، رایجترین اشتباهات و راهکارهای حرفهای برای پیشگیری از آنها بررسی شده است:
|
ردیف |
خطای رایج حسابداران |
پیامد مالیاتی |
راهحل و رویکرد حرفهای |
|
۱ |
عدم تطابق ارقام فاکتور با سامانه مودیان |
رد اعتبار مالیاتی ورودی و مطالبه مابهالتفاوت به همراه جریمه |
پیش از ارسال اظهارنامه، مغایرتهای کارتابل سامانه مودیان با دفاتر حسابداری (معین ارزش افزوده) را بهطور کامل فصلیسازی و رفع کنید. |
|
۲ |
ثبت هزینههای شخصی یا غیرمرتبط به عنوان اعتبار مالیاتی |
تعلق جریمه کتمان درآمد و رد هزینههای قابل قبول مالیاتی |
تفکیک دقیق هزینههای رفاهی و شخصی مدیران یا پرسنل از هزینههای تجاری و عملیاتی شرکت. |
|
۳ |
تاخیر در ارسال اظهارنامه یا عدم تسویه به موقع |
تعلق جریمه سنگین تاخیر ماهانه معادل ۲ درصد (موضوع ماده ۳۷) |
تنظیم تقویم مالیاتی دقیق و اقدام برای ارسال و پرداخت حداقل ۳ روز پیش از سررسید قانونی (۱۵ام ماه پس از فصل). |
|
۴ |
اشتباه در تفکیک کالاهای معاف از مشمول |
پرداخت اضافهبرنج مالیات فروش یا احتساب اشتباه اعتبار خرید |
تسلط کامل بر فهرست بهروزشده ماده ۹ قانون و کنترل نوع کالا در فاکتورهای خرید و فروش پیش از ثبت نهایی. |
|
۵ |
نادیده گرفتن اصلاحیه صورتحسابها (برگشت از فروش) |
عدم اعمال کاهش مالیات فروش یا اعتبار ورودی در دوره مربوطه |
ثبت بهموقع فاکتورهای اصلاحی، ابطالی یا برگشت از فروش در سامانه مودیان در همان دوره وقوع رویداد مالی. |
رعایت این نکات ضریب خطای واحد مالی را به حداقل رسانده و ریسک ممیزیهای مالیاتی را بهطور چشمگیری کاهش میدهد.
آخرین تغییرات قانون ارزش افزوده در سال ۱۴۰۵
سیستم مالیات بر ارزش افزوده در ایران همگام با تحولات اقتصادی و بودجههای سالانه دستخوش بهروزرسانیهای مداوم میشود. شناخت این تغییرات برای حسابداران و مدیران مالی جهت پیشگیری از خطاهای محاسباتی و تطبیق با سامانههای هوشمند مالیاتی از اهمیت بالایی برخوردار است.
مهمترین تغییرات، احکام و الزامات قانونی مرتبط با نظام ارزش افزوده در سال ۱۴۰۵ به شرح زیر است:
- تثبیت نرخ عمومی: بر اساس مصوبات نهایی قانون بودجه، نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵ روی عدد ۱۰ درصد تثبیت شده است (ترکیب نرخ پایه و عوارض قانونی)، و پیشنهادات مربوط به افزایش آن در کمیسیون تلفیق تایید نشد.
- معافیتها و نرخ صفر خاص: مطابق با بندهای تبصرهای قانون بودجه ۱۴۰۵، برخی حوزهها نظیر واردات اقلام خاص سوختی (مانند بنزین ویژه با مجوزهای تنظیمگری خاص) یا نهادههای کشاورزی و دارویی مشمول نرخ صفر یا معافیت کامل سهم دولت بودهاند تا زنجیره تامین کالاهای اساسی حمایت شود.
- توسعه تکالیف سامانه مودیان و استردادها: سازمان امور مالیاتی کشور در سال ۱۴۰۵ تمرکز ویژهای بر مکانیزهکردن فرایندها داشته است؛ به طوری که سرعت و حجم استرداد مالیات بر ارزش افزوده به واحدهای تولیدی و صادرکنندگان در ماههای ابتدایی سال رشد چشمگیری داشته است تا نقدینگی بنگاههای اقتصادی حفظ شود.
- بخشودگی جرایم و مهلتهای اصلاحی: انتشار بخشنامههای جدید در خصوص مهلتهای قانونی اصلاح اظهارنامهها و برخورداری از حداکثر بخشودگی جرایم (موضوع ماده ۳۶ قانون مالیات ارزش افزوده) از دیگر تحولاتی است که مودیان باید برای پاکسازی کارپوشه خود و جلوگیری از انباشت جرایم مالیاتی به آن دقت کنند.
رصد بهمرسانی این بخشنامهها از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (my.tax.gov.ir) راهکار اصلی انطباق صددرصدی با استانداردهای نوین حسابداری مالیاتی است.
برای اطلاع از آخرین تغییرات و بهروزرسانیهای جدید این قانون، خواندن متن کامل و تبصرههای آن الزامی است. دوره آنلاین قانون پایانههای فروشگاهی و سامانه مودیان و قانون مالیات بر ارزش افزوده از سمت آموزشگاه حسابداری حسابداران خبره برگزار میشود که میتواند شما را با تمامی مباحث مرتبط با قانون مالیات آشنا کند.
جمع بندی
تسلط بر چارچوبهای قانون مالیات بر ارزش افزوده و تکالیف مرتبط با سامانه مؤدیان، سپر حفاظتی هر کسبوکاری در برابر جریمههای سنگین مالیاتی است. از ثبت دقیق فاکتورهای خرید و فروش گرفته تا رعایت موعدهای قانونی ارسال اظهارنامه، همگی نیازمند دقت و بهکارگیری دانش تخصصی روز هستند. اگر برای مدیریت دقیق امور مالی و مالیاتی مجموعه خود یا ارتقای مهارتهای حرفهایتان به راهنمایی تخصصی نیاز دارید، آشنایی با دورههای جامع آموزش حسابداری و مالیاتی میتواند مسیر حرفهای شما را هموارتر سازد.
سوالات متداول
1. آیا هزینه پرداختی بابت خرید تجهیزات یا داراییهای سرمایهای شرکت، مشمول اعتبار مالیاتی ارزش افزوده میشود؟
بله؛ مالیات خرید ماشینآلات و داراییهای سرمایهای در صورت ثبت صحیح در سامانه مودیان، به عنوان اعتبار مالیاتی ورودی پذیرفته میشود.
2. تفاوت اصلی «جریمه عدم صدور صورتحساب الکترونیکی» با «جریمه تاخیر در پرداخت» چیست؟
امکان بخشودگی یا عدم بخشودگی جرائم، حسب نوع جریمه و مقررات جاری و بخشنامههای سازمان امور مالیاتی تعیین میشود.
3. اگر خریدار از دریافت صورتحساب الکترونیکی در سامانه مؤدیان خودداری کند یا آن را تایید نکند، تکلیف فروشنده چیست؟
در صورت عدم واکنش خریدار، صورتحساب پس از پایان مهلت قانونی به صورت سیستمی تأیید شده تلقی میگردد.