نرخ موثر مالیاتی چیست؟ فرمول محاسبه و حداقل نرخ در سال ۱۴۰۵
چرا دو شرکت با سود یکسان، مالیات متفاوتی پرداخت میکنند؟ پاسخ این سؤال را باید در نرخ موثر مالیاتی جستوجو کرد. اگرچه نرخ قانونی مالیات شرکتها بهطور معمول ۲۵ درصد است، اما سهم واقعی هزینه مالیات از سود حسابداری میتواند کمتر یا حتی بیشتر از این مقدار باشد. معافیتهای مالیاتی، هزینههای غیرقابل قبول و تفاوت سود حسابداری با درآمد مشمول مالیات، از مهمترین دلایل این اختلاف هستند. نکته مهم اینجاست که محاسبه نادرست این نرخ میتواند ارزیابی مدیران مالی از هزینه مالیات شرکت را تحت تأثیر قرار دهد. در ادامه، با فرمول محاسبه، مثالهای عددی و مقررات حداقل نرخ موثر مالیاتی در سال ۱۴۰۵ آشنا میشوید تا بتوانید این شاخص را دقیقتر تحلیل کنید.
نرخ موثر مالیاتی چیست و چه کاربردی دارد؟
این شاخص نسبت هزینه مالیات بر درآمد به سود حسابداری را نشان میدهد و برای سنجش بار مالیاتی شرکت به کار میرود. مقایسه دورهای آن، تغییرات هزینه مالیات و علت اختلاف با نرخ قانونی را آشکار میکند. البته پایین بودن این نسبت لزوماً نشانه تخلف یا مدیریت مناسب مالیات نیست. باید منشأ اختلاف مشخص شود.
این شاخص با مالیات بر ارزش افزوده ارتباط مستقیمی ندارد. برای پاسخ به پرسش «مالیات غیر مستقیم چیست» باید مالیاتهای مرتبط با خرید و مصرف کالا و خدمات را از مالیات بر سود تفکیک کرد.
تفاوت نرخ موثر با نرخ اسمی و نهایی
نرخ اسمی همان درصدی است که قانون برای یک پایه مالیاتی تعیین میکند. ماده ۱۰۵ قانون مالیاتهای مستقیم نرخ عمومی مالیات بر درآمد اشخاص حقوقی را ۲۵ درصد تعیین کرده است، جز موارد دارای حکم متفاوت. نرخ موثر، نسبت محاسبهشده بر اساس ارقام مالی شرکت است. نرخ نهایی نیز درصد مالیاتی است که بر آخرین بخش درآمد مشمول اعمال میشود و در نظام پلکانی حقوق اهمیت بیشتری دارد.
فرمول نرخ موثر مالیاتی و روش محاسبه آن
برای محاسبه نرخ موثر مالیاتی باید نخست مشخص کرد هدف، تحلیل صورتهای مالی است یا محاسبه تکلیف مالیاتی طبق قانون. این دو هدف ممکن است مبنای متفاوتی داشته باشند.
فرمول نرخ موثر مالیاتی برای اشخاص حقوقی
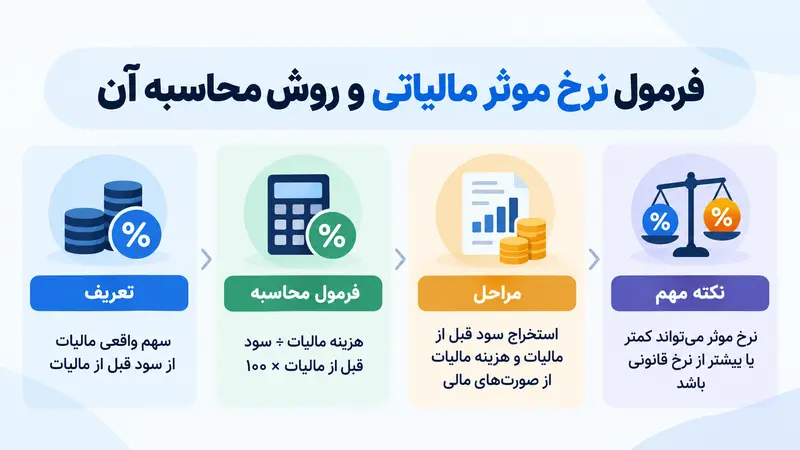
در تحلیل صورتهای مالی، فرمول رایج چنین است:
نرخ موثر مالیاتی = (هزینه مالیات بر درآمد ÷ سود حسابداری قبل از مالیات) × ۱۰۰
هزینه مالیات میتواند مالیات جاری و آثار مالیات انتقالی شناساییشده در سود و زیان را در بر بگیرد. استفاده از مالیات پرداختشده بهجای هزینه مالیات، شاخص دیگری برای تحلیل جریان نقدی مالیات ارائه میدهد. زیرا شناسایی بدهی مالیاتی و پرداخت وجه لزوماً همزمان نیستند.
استخراج سود قبل از مالیات و هزینه مالیات از صورتهای مالی
در صورت سود و زیان، رقم «سود قبل از مالیات» را پیدا کنید. سپس هزینه مالیات همان دوره را از صورت سود و زیان و یادداشتهای توضیحی بخوانید. اثر مالیات انتقالی ثبتشده را بررسی کنید و ارقام را دوباره جمع نزنید.
برای تشخیص اختلاف سود حسابداری و درآمد مشمول مالیات، ابتدا باید بدانید حسابداری مالیاتی چیست و چه ارتباطی با ثبت هزینهها و درآمدهای شرکت دارد. وقتی سود قبل از مالیات صفر یا منفی باشد، نسبت حاصل ممکن است قابل تفسیر نباشد. در این وضعیت، توضیح اقلام مالیاتی از اعلام یک درصد ظاهری سودمندتر است.
محاسبه نرخ موثر مالیاتی با مثال عددی
مثالهای زیر فرضی هستند و شیوه محاسبه را نشان میدهند. استفاده عملی از نتایج به اطلاعات مؤدی و مقررات مربوط وابسته است.
مثال محاسبه نرخ موثر یک شرکت
فرض کنید شرکتی در پایان سال ۸ میلیارد تومان سود حسابداری قبل از مالیات دارد. هزینه مالیات جاری آن ۱٫۳۵ میلیارد تومان و درآمد مالیات انتقالی شناساییشده در سود و زیان ۱۵۰ میلیون تومان است. بنابراین هزینه خالص مالیات برابر ۱٫۲ میلیارد تومان خواهد بود.
نرخ موثر = (۱٫۲ ÷ ۸) × ۱۰۰ = ۱۵ درصد
هزینه مالیات ثبتشده معادل ۱۵ درصد سود حسابداری است. پایینتر بودن آن از نرخ عمومی ۲۵ درصد، بهخودیخود به معنی برخورداری قطعی از معافیت نیست. علت را باید در یادداشت مالیات و اقلام تعدیلی یافت. برای تمرین این محاسبات در آموزشگاه حسابداری میتوان از نمونه صورتهای مالی و جدول تطبیق مالیاتی استفاده کرد.
نمونه محاسبه نرخ موثر مالیات حقوق
فرض کنید حقوق مشمول مالیات یک کارمند در تمام سال ۱۴۰۵، ماهانه ۶۰ میلیون تومان و در مجموع ۷۲۰ میلیون تومان باشد. با فرض نبود اقلام دارای حکم جداگانه، ۴۸۰ میلیون تومان معاف و ۲۴۰ میلیون تومان مشمول پله ۱۰ درصد است. مالیات سالانه ۲۴ میلیون تومان خواهد بود.
نرخ موثر حقوق = (۲۴ ÷ ۷۲۰) × ۱۰۰ ≈ ۳٫۳۳ درصد
پس نرخ پله مربوط، با درصد مالیات نسبت به کل درآمد مشمول مالیات حقوق پیش از کسر معافیت برابر نیست.
حداقل نرخ موثر مالیاتی در سال ۱۴۰۵ چقدر است؟
حداقل نرخ موثر مالیاتی در قانون بودجه ۱۴۰۵ برای اشخاص حقوقی مشمول، ۱۰ درصد تعیین شده است. این حکم مربوط به مجموع سود مشمول مالیات و سود معاف از مالیات در بخش مازاد بر ۳۰۰ میلیارد ریال، معادل ۳۰ میلیارد تومان، است و استثناهای قانونی دارد. این نرخ، عمومی نیست.
حداقل نرخ ۱۰ درصدی و شرایط مشمولیت اشخاص حقوقی
مطابق ردیف ۱-۸ احکام مالیاتی بودجه ۱۴۰۵، پس از لحاظ معافیتها، نرخ صفر، کاهش نرخ و مشوقهای مالیاتی، کف مالیاتی مقرر برای بخش مشمول این حکم سنجیده میشود. مجموع سود، بخش مازاد و استثناها باید مشخص شوند.
آشنایی با مبانی قانونی این محاسبات در دوره مدیریت راهبردی مالیات میتواند برای برنامهریزی مالیاتی شرکتها کاربرد داشته باشد. مدیران مالی باید پیش از برآورد تعهدات، مقررات همان سال عملکرد را بررسی کنند.
مثال محاسبه مالیات تکمیلی و بررسی استثناهای قانونی
فرض کنید مجموع سود مشمول و معاف یک شرکت، ۸۰ میلیارد تومان باشد و هیچیک از استثناهای حکم درباره آن صدق نکند. بخش مازاد بر آستانه برابر ۵۰ میلیارد تومان است. پس کف محاسباتی مالیات این بخش، ۵ میلیارد تومان خواهد بود.
حداقل مالیات محاسباتی = ۱۰٪ × (۸۰ − ۳۰) = ۵ میلیارد تومان
اگر مالیات متعلق پس از اعمال احکام مربوط ۲ میلیارد تومان باشد، در این مثال ۳ میلیارد تومان مابهالتفاوت ایجاد میشود.
بااینحال، مشوقهای مدتدار که دوره برخورداری آنها پیش از لازمالاجرا شدن قانون آغاز شده و برخی درآمدهای مقرر در قانون مالیاتهای مستقیم استثنا دارند. بنابراین مبلغ واقعی بدون بررسی پرونده و متن کامل ردیف قانونی قطعی نیست.
عوامل مؤثر بر نرخ مالیاتی و خطاهای محاسباتی
نرخ موثر مالیاتی تحت تأثیر معافیتها، هزینههای شرکت و نحوه محاسبه مالیات قرار دارد. شناخت این عوامل به محاسبه دقیقتر و جلوگیری از اختلافات مالیاتی کمک میکند.
تأثیر معافیتها، هزینههای غیرقابل قبول و اختلافات مالیاتی
مهمترین عوامل مؤثر بر نرخ مالیاتی شرکتها عبارتاند از:
- معافیتهای مالیاتی: کاهش هزینه مالیات با استفاده از معافیتهای قانونی.
- هزینههای غیرقابل قبول: افزایش درآمد مشمول مالیات به دلیل پذیرش نشدن برخی هزینهها.
- زیانهای قابل استهلاک: کاهش درآمد مشمول مالیات با کسر زیانهای سنوات گذشته طبق قانون.
- مالیات انتقالی: تأثیر اختلافات موقت حسابداری و مالیاتی بر هزینه مالیات.
- تعدیلات مالیاتی: تغییر هزینه مالیات بر اثر اصلاحات و رسیدگیهای مالیاتی.
اشتباهات رایج در تطبیق صورتهای مالی و اظهارنامه
برخی خطاهای محاسباتی باعث میشوند نرخ موثر مالیاتی بهدرستی گزارش نشود. رایجترین آنها عبارتاند از:
- اشتباه در انتخاب مالیات: استفاده از مالیات پرداختی بهجای هزینه مالیات شناساییشده.
- انتخاب سود نادرست: استفاده از سود خالص بهجای سود قبل از مالیات.
- نادیده گرفتن مالیات انتقالی: محاسبه نرخ بدون بررسی آثار مالیات انتقالی.
- اعمال نادرست نرخ ۱۰ درصدی: بیتوجهی به آستانه سود و استثناهای قانونی سال ۱۴۰۵.
- مغایرت اطلاعات مالی: تطبیق ندادن صورتهای مالی با اظهارنامه. آشنایی با اینکه اظهارنامه مالیاتی چیست، به شناسایی این مغایرتها کمک میکند.
جمعبندی
محاسبه نرخ موثر مالیاتی زمانی ارزشمند است که نتیجه آن مبنای تصمیمگیری مالی شرکت قرار گیرد. پایین بودن این نرخ همیشه نشانه عملکرد مطلوب نیست و بالا بودن آن نیز لزوماً به معنای پرداخت مالیات اضافی نیست. آنچه اهمیت دارد، شناسایی دلایل اختلاف و بررسی انطباق آنها با قوانین مالیاتی است. بنابراین، پیش از هر تصمیم برای کاهش هزینههای مالیاتی، اطلاعات مالی شرکت را ارزیابی کنید و از صحت محاسبات مطمئن شوید.
سؤالات متداول
آیا نرخ موثر مالیاتی را میتوان بهصورت فصلی محاسبه کرد؟
بله. با استفاده از سود قبل از مالیات و هزینه مالیات دوره میاندورهای میتوان این نرخ را محاسبه کرد، اما ممکن است تا پایان سال تغییر کند.
آیا افزایش فروش شرکت باعث افزایش نرخ موثر مالیاتی میشود؟
خیر. افزایش فروش لزوماً باعث افزایش این نرخ نمیشود، زیرا میزان سودآوری و هزینه مالیات شرکت در تعیین آن نقش دارند.
آیا نرخ موثر مالیاتی شرکت مادر و شرکتهای زیرمجموعه یکسان است؟
خیر. هر شرکت ممکن است نرخ متفاوتی داشته باشد و نرخ موثر گروه نیز بر اساس اطلاعات صورتهای مالی تلفیقی محاسبه میشود.