قیمت گذاری انتقالی چیست؟ بررسی روشها، اهداف و تأثیر آن بر مالیات
قیمت گذاری انتقالی چیست و چرا شرکتهای وابسته باید برای معاملات داخلی خود قیمت مشخصی تعیین کنند؟ فرض کنید یک شرکت تولیدی، محصولات خود را به شرکت دیگری از همان گروه اقتصادی میفروشد. اگر قیمت فروش را بیش از حد افزایش یا کاهش دهد، سود ثبتشده هر شرکت تغییر میکند و ممکن است اختلافات مالیاتی ایجاد شود.
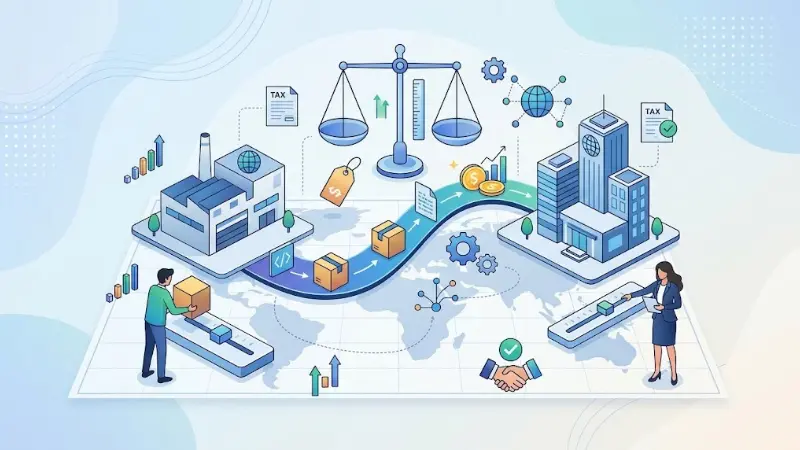
قیمت گذاری انتقالی (Transfer Pricing) فرایند تعیین قیمت معاملات کالا، خدمات، داراییها و منابع مالی میان شرکتها یا واحدهای وابسته است. این فرایند بر محاسبه سود، ارزیابی عملکرد و تعیین درآمد مشمول مالیات تأثیر میگذارد. شناخت روشهای قیمتگذاری، بررسی مثالهای حسابداری و آشنایی با ریسکهای مالیاتی به درک بهتر این مفهوم کمک میکند.
قیمت گذاری انتقالی چیست و چگونه انجام میشود؟
قیمت گذاری انتقالی روشی برای تعیین ارزش معاملات میان بخشهای مختلف یک مجموعه اقتصادی است. این معاملات ممکن است میان شعب یک شرکت، واحدهای تولیدی و بازرگانی یا شرکتهایی با مالکیت و مدیریت مشترک انجام شوند.
در معاملات میان شرکتهای مستقل، عرضه و تقاضا، شرایط قرارداد و مذاکرات تجاری بر قیمت اثر میگذارند. اما شرکتهای وابسته ممکن است درباره قیمت معاملات خود بر اساس سیاستهای داخلی گروه تصمیم بگیرند. همین موضوع ضرورت بررسی منصفانه بودن قیمتها را افزایش میدهد.
مفهوم قیمت انتقالی در حسابداری
برای درک بهتر اینکه حسابداری مدیریت چیست، میتوان به نقش قیمتگذاری انتقالی در ارزیابی عملکرد واحدهای سازمان اشاره کرد. در این حوزه، قیمت انتقالی مبلغی است که یک واحد سازمانی بابت ارائه کالا یا خدمات به واحد دیگر دریافت میکند. این مبلغ بر درآمد واحد فروشنده، هزینه واحد خریدار و میزان سودآوری هر بخش تأثیر میگذارد.
برای نمونه، واحد تولید یک شرکت میتواند قطعات موردنیاز واحد مونتاژ را تأمین کند. قیمت تعیینشده برای این قطعات، بر سود عملیاتی هر واحد و ارزیابی عملکرد مدیران اثر میگذارد. ازاینرو، تعیین قیمت انتقالی مناسب به مدیران کمک میکند عملکرد مالی واحدهای مختلف را دقیقتر بررسی کنند.
تفاوت قیمت انتقالی با قیمت بازار
قیمت بازار معمولاً از معاملات میان خریداران و فروشندگان مستقل شکل میگیرد. قیمت انتقالی را طرفهای وابسته برای معاملات درونگروهی تعیین میکنند.
البته وابسته بودن طرفین معامله به معنای غیرواقعی بودن قیمت نیست. اگر شرایط معاملات قابل مقایسه باشند، قیمت انتقالی میتواند با قیمت معاملات مستقل یکسان باشد.
اهداف قیمت گذاری انتقالی در شرکتها
شرکتها از قیمت گذاری انتقالی برای مدیریت مبادلات داخلی و تعیین سهم هر واحد از عملکرد اقتصادی مجموعه استفاده میکنند. این سیاست در شرکتهای چندبخشی و گروههای دارای شرکتهای تابعه اهمیت بیشتری دارد.
مهمترین اهداف عبارتاند از:
- ارزیابی عملکرد: مشخص کردن درآمد، هزینه و سود هر واحد برای بررسی عملکرد مدیران.
- تخصیص منابع: تعیین ارزش کالا و خدماتی که بین بخشهای مختلف جابهجا میشوند.
- کنترل هزینهها: شناسایی بهای تأمین داخلی و مقایسه آن با خرید از تأمینکنندگان مستقل.
- مدیریت مالیاتی: بررسی آثار مالیاتی معاملات وابسته با رعایت قوانین مربوط.
- هماهنگی سازمانی: ایجاد مبنای مشخص برای تسویهحسابهای داخلی و گزارشهای مدیریتی.
برای نمونه، اگر یک شرکت تولیدی چند کارخانه داشته باشد، استفاده از قیمت انتقالی مناسب میتواند سودآوری هر کارخانه را شفافتر کند. بااینحال، قیمت نامناسب ممکن است عملکرد یک واحد را بهتر یا ضعیفتر از واقعیت نشان دهد.
روشهای قیمت گذاری انتقالی
روشهای قیمت گذاری انتقالی بر اساس ماهیت معامله، اطلاعات موجود و میزان مقایسهپذیری فعالیتها انتخاب میشوند. در راهنمای سازمان همکاری و توسعه اقتصادی (OECD)، پنج روش شناختهشده برای تحلیل معاملات اشخاص وابسته معرفی شده است.
روش قیمت مقایسهای کنترلنشده
در روش قیمت مقایسهای کنترلنشده (CUP)، قیمت معامله میان اشخاص وابسته با قیمت معامله مشابه میان اشخاص مستقل مقایسه میشود.
اگر یک شرکت محصول مشخصی را با شرایط یکسان به مشتری مستقل و شرکت وابسته بفروشد، قیمت فروش به مشتری مستقل میتواند مبنای مقایسه باشد.
این روش زمانی مناسب است که اطلاعات معاملات قابل مقایسه وجود داشته باشد. تفاوت در کیفیت، مقدار سفارش یا شرایط تحویل ممکن است به تعدیل قیمت نیاز داشته باشد.
روش قیمت فروش مجدد
در روش قیمت فروش مجدد (Resale Price Method)، قیمت خرید کالا از شرکت وابسته با توجه به قیمت فروش آن به مشتری مستقل و حاشیه سود ناخالص مناسب تعیین میشود.
این روش بیشتر برای شرکتهای توزیعکننده کاربرد دارد که محصول را بدون تغییر اساسی به فروش میرسانند.
روش بهای تمامشده بهعلاوه سود
در روش بهای تمامشده بهعلاوه سود (Cost Plus Method)، ابتدا هزینههای مرتبط با تولید کالا یا ارائه خدمات بر اساس اطلاعات حسابداری هزینه محاسبه میشود. سپس حاشیه سود ناخالص متناسب با شرایط معامله به مبلغ محاسبهشده افزوده میشود تا قیمت انتقالی تعیین شود.
برای نمونه، اگر مبنای هزینه ۸۰۰ هزار تومان و نرخ سود افزوده مناسب ۲۰ درصد باشد، قیمت انتقالی ۹۶۰ هزار تومان خواهد بود.
این روش برای برخی فعالیتهای تولید قراردادی و خدمات درونگروهی کاربرد دارد.
روش حاشیه سود خالص معاملاتی
در روش حاشیه سود خالص معاملاتی (TNMM)، سود خالص عملیاتی مرتبط با معامله نسبت به شاخص مناسبی از درآمد، هزینه یا دارایی بررسی میشود.
این شاخص با عملکرد شرکتهای مستقل قابل مقایسه ارزیابی میشود. روش مذکور زمانی کاربرد دارد که مقایسه مستقیم قیمت یا حاشیه سود ناخالص دشوار باشد.
روش تقسیم سود
روش تقسیم سود (Profit Split Method) برای معاملاتی کاربرد دارد که طرفهای وابسته فعالیتهای بسیار یکپارچه انجام میدهند یا هرکدام مشارکت منحصربهفرد و ارزشمندی دارند.
در این روش، سود مرتبط با معامله بر اساس تحلیل مشارکت اقتصادی، وظایف، داراییها و ریسکهای طرفین تقسیم میشود.
انتخاب روش مناسب به شواهد اقتصادی بستگی دارد. هیچ روشی برای تمام معاملات برتری قطعی ندارد.
مثال کاربردی قیمت گذاری انتقالی در حسابداری
برای درک بهتر قیمت گذاری انتقالی چیست، یک گروه اقتصادی فرضی را در نظر بگیرید که دو شرکت تولیدی و بازرگانی دارد.
شرکت تولیدی، هر واحد محصول را با هزینه ۶۰۰ هزار تومان تولید میکند. شرکت بازرگانی نیز محصول را به قیمت یک میلیون و ۲۰۰ هزار تومان به مشتری مستقل میفروشد. فرض میکنیم هزینه دیگری وجود ندارد.
اگر قیمت انتقالی ۸۰۰ هزار تومان باشد، نتیجه به شکل زیر است:
|
شرح |
مبلغ به ازای هر واحد |
|
بهای تولید |
۶۰۰ هزار تومان |
|
قیمت انتقالی |
۸۰۰ هزار تومان |
|
سود شرکت تولیدی |
۲۰۰ هزار تومان |
|
سود شرکت بازرگانی |
۴۰۰ هزار تومان |
|
سود مجموع دو شرکت |
۶۰۰ هزار تومان |
حال اگر قیمت انتقالی به یک میلیون تومان افزایش پیدا کند، سود شرکت تولیدی به ۴۰۰ هزار تومان میرسد و سود شرکت بازرگانی به ۲۰۰ هزار تومان کاهش مییابد.
در هر دو وضعیت، سود مجموع شرکتها پیش از مالیات و تعدیلات تلفیقی برابر است. اما سود ثبتشده هر شرکت تفاوت دارد.
این مثال نشان میدهد که قیمت انتقالی چگونه محل شناسایی سود را تغییر میدهد. قیمت مناسب مالیاتی باید بر اساس شرایط اقتصادی معامله بررسی شود و نمیتوان آن را از روی سود دلخواه شرکتها تعیین کرد.
تأثیر قیمت گذاری انتقالی بر مالیات شرکتها
قیمت گذاری انتقالی بر نحوه تخصیص درآمد مشمول مالیات میان شرکتهای وابسته اثر میگذارد. بررسی این موضوع در حسابداری مالیاتی اهمیت دارد، زیرا قیمت معاملات درونگروهی میتواند میزان سود مشمول مالیات هر شرکت را تحت تأثیر قرار دهد.
این موضوع در معاملات بینالمللی اهمیت بیشتری دارد، زیرا شرکتها ممکن است در کشورهایی با نرخهای مالیاتی متفاوت فعالیت کنند. تعیین قیمت غیرمتعارف میتواند باعث انتقال مصنوعی سود و ایجاد اختلاف با مراجع مالیاتی شود.
اصل معامله مستقل در معاملات اشخاص وابسته
اصل معامله مستقل (Arm's Length Principle) بیان میکند که شرایط معاملات شرکتهای وابسته باید با شرایطی که اشخاص مستقل در وضعیت قابل مقایسه میپذیرند، سازگار باشد.
این اصل مبنای راهنمای بینالمللی OECD است. بااینحال، اجرای آن در هر کشور به قوانین و مقررات همان کشور بستگی دارد. بنابراین، نباید مقررات بینالمللی را بدون بررسی قوانین داخلی، الزام قانونی مستقیم برای تمام شرکتهای ایرانی دانست.
ریسکهای مالیاتی قیمتگذاری غیرمتعارف
قیمتگذاری نامناسب ممکن است پیامدهای زیر را ایجاد کند:
- اصلاح درآمد یا هزینه قابل قبول مالیاتی توسط مراجع ذیصلاح
- افزایش احتمال اختلافات مالیاتی و رسیدگیهای تکمیلی
- خطر مالیات مضاعف در معاملات بینالمللی
- دشواری دفاع از مبنای محاسبه قیمت معاملات
آشنایی با این مسائل برای مدیران مالی اهمیت دارد. شرکت در دوره مدیریت راهبردی مالیات میتواند مسیر یادگیری تحلیل ریسک، برنامهریزی مالیاتی قانونی و ارزیابی پیامدهای معاملات اشخاص وابسته را برای متخصصان مالی فراهم کند.
نحوه ثبت و مستندسازی قیمت گذاری انتقالی
ثبت معاملات میان شرکتهای وابسته از اصول عمومی حسابداری پیروی میکند. شرکت فروشنده درآمد و حساب دریافتنی را ثبت میکند و شرکت خریدار نیز متناسب با ماهیت معامله، دارایی یا هزینه و حساب پرداختنی را شناسایی میکند.
برای دفاع از مبنای قیمتگذاری، نگهداری مدارک زیر اهمیت دارد:
- قراردادهای معاملات درونگروهی و شرایط پرداخت
- صورتحسابها و اسناد تحویل کالا یا خدمات
- محاسبات بهای تمامشده و حاشیه سود
- اطلاعات معاملات مستقل قابل مقایسه
- مستندات انتخاب روش قیمتگذاری
در تهیه صورتهای مالی تلفیقی، ماندهها و معاملات درونگروهی مشمول حذف و تعدیل میشوند. سود تحققنیافته موجود در داراییهای انتقالیافته نیز ممکن است به تعدیل نیاز داشته باشد.
یادگیری این مباحث از طریق یک آموزشگاه حسابداری با آموزشهای عملی، به حسابداران کمک میکند ارتباط میان ثبت معاملات، گزارشگری مالی و کنترلهای مالیاتی را بهتر درک کنند.
مزایا و معایب قیمت گذاری انتقالی
قیمت گذاری انتقالی در صورت انتخاب روش مناسب، ابزار مؤثری برای کنترل عملکرد واحدهای اقتصادی است. بااینحال، تعیین قیمت بدون بررسی شرایط واقعی معامله میتواند نتایج گمراهکننده ایجاد کند.
|
مزایا |
معایب |
|
ارزیابی دقیقتر عملکرد واحدها |
دشواری یافتن معاملات قابل مقایسه |
|
شفافسازی درآمد و هزینه داخلی |
احتمال اختلاف بر سر مبنای قیمت |
|
بهبود کنترلهای مدیریتی |
افزایش هزینه مستندسازی |
|
ایجاد مبنا برای تصمیمهای اقتصادی |
افزایش ریسک مالیاتی در صورت قیمتگذاری نامناسب |
شرکتهایی که معاملات استاندارد و اطلاعات بازار قابل اتکا دارند، معمولاً امکان مقایسه مستقیم قیمتها را بهتر فراهم میکنند. در معاملات پیچیده، انتخاب روش مناسب به بررسی عمیقتری از وظایف اقتصادی و ریسکهای طرفین نیاز دارد.
جمعبندی
قیمت گذاری انتقالی یکی از مباحث مهم حسابداری مدیریت و مالیات شرکتهای وابسته است. انتخاب روش مناسب باید بر اساس ماهیت معاملات، اطلاعات قابل مقایسه و شرایط اقتصادی انجام شود.
برای اجرای صحیح قیمت گذاری انتقالی، شرکتها باید مبنای محاسبات را مستند کنند، آثار مالیاتی را بسنجند و گزارشهای حسابداری را با ماهیت واقعی معاملات هماهنگ نگه دارند. این اقدامات احتمال اختلافات مالیاتی را کاهش میدهند و ارزیابی عملکرد واحدهای اقتصادی را قابل اتکاتر میکنند.
سؤالات متداول
آیا قیمت گذاری انتقالی قانونی است؟
بله. تعیین قیمت برای معاملات شرکتهای وابسته ذاتاً فعالیتی غیرقانونی نیست. بااینحال، رعایت مقررات مالیاتی و الزامات مستندسازی در حوزه قضایی مربوط اهمیت دارد.
چه شرکتهایی از قیمت گذاری انتقالی استفاده میکنند؟
شرکتهای مادر و تابعه، گروههای چندملیتی و مجموعههای دارای واحدهای مستقل عملیاتی از مهمترین استفادهکنندگان هستند. این مفهوم در حسابداری مدیریت واحدهای داخلی یک شرکت نیز کاربرد دارد.
آیا قیمت گذاری انتقالی همیشه باعث کاهش مالیات میشود؟
خیر. هدف اصلی آن تعیین مبنای اقتصادی مناسب برای معاملات وابسته است. نتیجه مالیاتی به شرایط معامله، سود شناساییشده و قوانین کشور مربوط بستگی دارد.