سود تحقق نیافته و زیان تحقق نیافته چیست؟ تفاوت، محاسبه و ثبت حسابداری
- سود تحقق نیافته چیست و زیان تحقق نیافته چگونه ایجاد میشود؟
- مفهوم سود تحققنیافته در حسابداری
- زیان تحققنیافته چیست؟
- تفاوت سود و زیان تحققیافته با تحققنیافته
- تفاوت از نظر فروش دارایی و قطعیت سود
- تفاوت تحقق سود با دریافت وجه نقد
- نحوه محاسبه سود و زیان تحقق نیافته با مثال عددی
- فرمول محاسبه سود تحققنیافته
- مثال محاسبه زیان تحققنیافته در سرمایهگذاری
- سود و زیان تحقق نیافته در حسابداری چیست و چگونه ثبت میشود؟
- ثبت حسابداری سود تحققنیافته
- ثبت حسابداری زیان تحققنیافته
- الزامات استاندارد حسابداری ۱۵ تجدیدنظرشده
- تأثیر سود و زیان تحقق نیافته بر صورتهای مالی
- انعکاس در صورت سود و زیان و سود و زیان جامع
- تفاوت سود حسابداری با سود نقدی و قابلتقسیم
- سود تحقق نیافته در صورتهای مالی تلفیقی چگونه حذف میشود؟
- سود تحققنیافته در معاملات درونگروهی
- مثال حذف سود موجودی کالای فروشنرفته
- جمعبندی
- سؤالات متداول
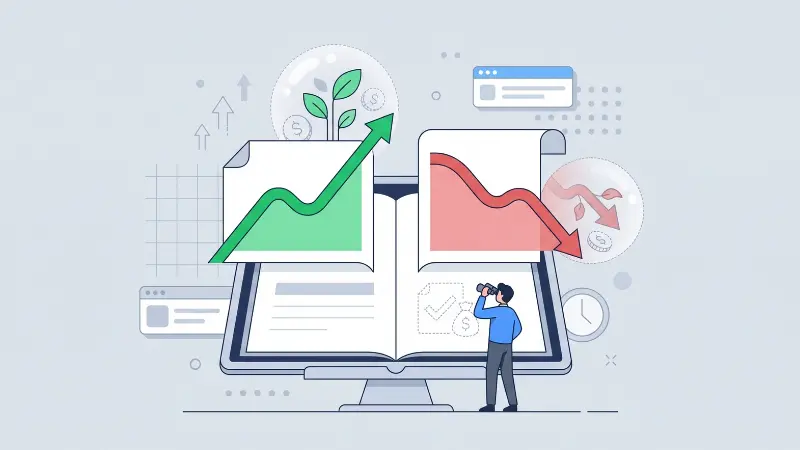
سود تحقق نیافته و زیان تحقق نیافته از مفاهیم مهم حسابداری هستند که تغییرات ارزش داراییها را پیش از فروش یا تسویه نشان میدهند. فرض کنید شرکتی سهامی به ارزش ۱۰۰ میلیون تومان خریداری کرده و ارزش آن در پایان دوره مالی به ۱۳۰ میلیون تومان رسیده است. این شرکت با وجود افزایش ۳۰ میلیون تومانی ارزش سرمایهگذاری، هنوز سهام خود را نفروخته است. بنابراین، سود حاصل از افزایش قیمت، تحققنیافته محسوب میشود.
شناخت این مفاهیم برای محاسبه دقیق عملکرد مالی، ثبت تغییرات ارزش سرمایهگذاری و تحلیل صورتهای مالی ضروری است. با بررسی تفاوت سود تحققیافته و تحققنیافته، روش محاسبه و استانداردهای مربوط، میتوان وضعیت سودآوری شرکت را دقیقتر ارزیابی کرد.
سود تحقق نیافته چیست و زیان تحقق نیافته چگونه ایجاد میشود؟
سود و زیان تحققنیافته معمولاً زمانی ایجاد میشوند که ارزش دارایی پس از خرید تغییر کند، اما دارنده هنوز آن را نفروخته باشد. این تغییرات ممکن است در سرمایهگذاریهای بورسی، اوراق بهادار و سایر داراییهای مشمول اندازهگیری مجدد رخ دهند.
مفهوم سود تحققنیافته در حسابداری
برای درک اینکه سود تحقق نیافته چیست، باید به تغییر ارزش داراییها پیش از فروش توجه کرد. سود تحققنیافته (Unrealized Gain) زمانی ایجاد میشود که ارزش یک دارایی نسبت به بهای خرید یا مبنای اندازهگیری آن افزایش پیدا کند، اما مالک هنوز دارایی را نفروخته باشد.
برای مثال، فرض کنید سرمایهگذاری سهامی را به مبلغ ۵۰ میلیون تومان خریداری کرده است. اگر ارزش این سهام به ۶۵ میلیون تومان برسد، سرمایهگذار ۱۵ میلیون تومان سود تحققنیافته خواهد داشت. البته تا زمانی که سهام به فروش نرسد، این افزایش قیمت وجه نقدی برای سرمایهگذار ایجاد نمیکند.
نکته مهم این است که سود تحققنیافته در شرایط مشخص و براساس استانداردهای حسابداری میتواند در صورتهای مالی شناسایی شود. ازاینرو، در آموزش حسابداری باید میان افزایش ارزش اقتصادی دارایی، ثبت سود در دفاتر و دریافت وجه نقد تفاوت قائل شد.
زیان تحققنیافته چیست؟
زیان تحقق نیافته (Unrealized Loss) کاهش ارزش یک دارایی نسبت به مبنای مقایسه است، در شرایطی که دارنده هنوز دارایی را نفروخته است.
برای نمونه، اگر ارزش سرمایهگذاری ۸۰ میلیون تومانی به ۶۰ میلیون تومان کاهش یابد، سرمایهگذار با ۲۰ میلیون تومان زیان تحققنیافته مواجه است.
کاهش قیمت بازار الزاماً باعث ثبت هزینه در دفاتر نمیشود. حسابدار باید مبنای اندازهگیری دارایی، الزامات کاهش ارزش و استاندارد مربوط را بررسی کند.
تفاوت سود و زیان تحققیافته با تحققنیافته
تفاوت اصلی این دو مفهوم به وقوع رویداد تحقق و نحوه شناسایی نتیجه مالی مربوط است. در سرمایهگذاریهای متعارف، فروش دارایی معمولاً رویدادی است که سود یا زیان ناشی از واگذاری را محقق میکند.
تفاوت از نظر فروش دارایی و قطعیت سود
مهمترین تفاوت سود و زیان تحققیافته با تحققنیافته، به وضعیت فروش دارایی و میزان قطعیت نتیجه مالی مربوط میشود. در سود و زیان تحققیافته، معامله انجام شده و نتیجه واگذاری مشخص است. در مقابل، سود و زیان تحققنیافته تحت تأثیر تغییرات ارزش دارایی قرار دارد و ممکن است با نوسانات بازار افزایش یا کاهش یابد. جدول زیر تفاوت این دو مفهوم را از جنبههای مختلف نشان میدهد.
|
معیار |
سود و زیان تحققیافته |
سود و زیان تحققنیافته |
|
وضعیت دارایی |
معمولاً واگذار شده است |
همچنان نگهداری میشود |
|
مبنای محاسبه |
عواید واگذاری و مبلغ دفتری |
تغییر ارزش نسبت به مبنای مقایسه |
|
قطعیت مبلغ |
نتیجه معامله انجامشده مشخص است |
ممکن است با نوسان قیمت تغییر کند |
|
اثر بر حسابداری |
طبق ضوابط واگذاری شناسایی میشود |
تابع مبنای اندازهگیری و استاندارد مربوط است |
|
دریافت نقد |
ممکن است نقدی یا اعتباری باشد |
افزایش ارزش بهخودیخود دریافت نقد ایجاد نمیکند |
تفاوت تحقق سود با دریافت وجه نقد
یکی از اشتباهات رایج، یکسان دانستن سود تحققیافته با سود نقدی است.
در حسابداری تعهدی، فروش اعتباری میتواند درآمد و سود ایجاد کند، حتی اگر مشتری مبلغ معامله را بعداً پرداخت کند. بنابراین، تحقق سود الزاماً به دریافت وجه نقد وابسته نیست.
برای درک این تفاوت، بررسی موضوع حسابداری تعهدی چیست اهمیت دارد. در این مبنا، زمان شناسایی رویدادهای مالی براساس ماهیت معامله و ضوابط حسابداری تعیین میشود، نه زمان دریافت یا پرداخت وجه.
نحوه محاسبه سود و زیان تحقق نیافته با مثال عددی
محاسبه سود یا زیان تحققنیافته در سرمایهگذاریهای قابلاندازهگیری به ارزش بازار، از مقایسه ارزش فعلی با مبنای مناسب انجام میشود.
فرمول محاسبه سود تحققنیافته
در یک سرمایهگذاری ساده که پس از خرید، تعدیل حسابداری دیگری نداشته است، فرمول به شکل زیر است:
سود یا زیان تحققنیافته = ارزش فعلی سرمایهگذاری − بهای تمامشده سرمایهگذاری
اگر نتیجه مثبت باشد، افزایش ارزش رخ داده است. نتیجه منفی نیز کاهش ارزش را نشان میدهد.
فرض کنید شرکتی ۲۰۰ سهم را با قیمت هر سهم ۵۰۰ هزار تومان خریداری کند.
- بهای خرید: ۱۰۰ میلیون تومان
- ارزش هر سهم در پایان دوره: ۶۵۰ هزار تومان
- ارزش روز سرمایهگذاری: ۱۳۰ میلیون تومان
- سود تحققنیافته: ۳۰ میلیون تومان
این محاسبه با فرض نبود تعدیلات دیگر و صرفنظر از هزینههای معامله انجام شده است.
در حسابداری سرمایه گذاری، اگر ارزش دفتری پیشتر تعدیل شده باشد، تغییر ارزش دوره جاری باید نسبت به مبلغ دفتری مناسب محاسبه شود.
مثال محاسبه زیان تحققنیافته در سرمایهگذاری
فرض کنید شرکت دیگری اوراق بهاداری به مبلغ ۱۵۰ میلیون تومان خریداری کرده است. در پایان دوره، ارزش این اوراق به ۱۲۵ میلیون تومان کاهش مییابد.
زیان تحققنیافته برابر است با:
۱۲۵ − ۱۵۰ = منفی ۲۵ میلیون تومان
اگر شرکت این اوراق را نگه دارد، قیمت آن ممکن است در دورههای بعد افزایش یا کاهش پیدا کند.
در صورت فروش، سود یا زیان واگذاری براساس عواید فروش و مبلغ دفتری تعیین میشود. تغییرات ارزشی که قبلاً در حسابها شناسایی شدهاند، نباید دوباره در سود فروش منظور شوند.
سود و زیان تحقق نیافته در حسابداری چیست و چگونه ثبت میشود؟
ثبت حسابداری تغییرات ارزش سرمایهگذاری به نوع دارایی و روش اندازهگیری آن بستگی دارد. بنابراین، نمیتوان برای تمام داراییها یک ثبت یکسان در نظر گرفت.
ثبت حسابداری سود تحققنیافته
فرض کنید شرکت، سرمایهگذاری جاری سریعالمعاملهای با مبلغ دفتری ۱۰۰ میلیون ریال دارد. ارزش منصفانه آن در پایان دوره به ۱۲۰ میلیون ریال افزایش یافته است.
با فرض الزام به شناسایی تغییر ارزش در سود و زیان، ثبت تعدیل به شرح زیر خواهد بود:
|
شرح حساب |
بدهکار (ریال) |
بستانکار (ریال) |
|
سرمایهگذاریهای جاری |
۲۰,۰۰۰,۰۰۰ |
— |
|
سود ناشی از تغییر ارزش منصفانه |
— |
۲۰,۰۰۰,۰۰۰ |
این ثبت، مبلغ دفتری سرمایهگذاری را افزایش میدهد و سود دوره را تحت تأثیر قرار میدهد، بدون آنکه شرکت وجه نقدی دریافت کرده باشد.
ثبت حسابداری زیان تحققنیافته
اگر در مثالی مستقل، مبلغ دفتری سرمایهگذاری ۱۰۰ میلیون ریال و ارزش منصفانه پایان دوره ۸۵ میلیون ریال باشد، ثبت کاهش ارزش به شکل زیر انجام میشود:
|
شرح حساب |
بدهکار (ریال) |
بستانکار (ریال) |
|
زیان ناشی از تغییر ارزش منصفانه |
۱۵,۰۰۰,۰۰۰ |
— |
|
سرمایهگذاریهای جاری |
— |
۱۵,۰۰۰,۰۰۰ |
این ثبت مربوط به سرمایهگذاریهایی است که تغییر ارزش آنها طبق استاندارد در سود و زیان شناسایی میشود.
الزامات استاندارد حسابداری ۱۵ تجدیدنظرشده
استاندارد حسابداری شماره ۱۵ با عنوان «حسابداری سرمایهگذاریها»، تجدیدنظرشده سال ۱۴۰۴، از ابتدای سال ۱۴۰۵ لازمالاجرا شده است.
براساس الزامات جدید، سرمایهگذاریهای جاری سریعالمعامله مشمول استاندارد باید به ارزش منصفانه اندازهگیری شوند. تغییرات ارزش آنها نیز با رعایت استثناهای مقرر، در سود و زیان شناسایی میشود.
این موضوع در بررسی استانداردهای حسابداری ابزار مالی اهمیت دارد، زیرا روش اندازهگیری و محل شناسایی تغییرات ارزش در همه ابزارها یکسان نیست.
برای ثبت صحیح، حسابدار باید تاریخ اجرای استاندارد، طبقهبندی سرمایهگذاری و رویه حسابداری قابلاعمال را مشخص کند.
تأثیر سود و زیان تحقق نیافته بر صورتهای مالی
تغییرات ارزش داراییها میتوانند بر سود گزارششده، مبلغ داراییها و حقوق مالکانه اثر بگذارند. محل انعکاس این تغییرات به استاندارد حاکم بستگی دارد.
انعکاس در صورت سود و زیان و سود و زیان جامع
اگر استاندارد، شناسایی تغییر ارزش منصفانه را در سود دوره الزامی بداند، افزایش یا کاهش ارزش در صورت سود و زیان منعکس میشود.
در مقابل، بعضی تغییرات ارزش داراییها طبق استاندارد مربوط در سایر اقلام سود و زیان جامع شناسایی میشوند.
بنابراین، این تصور که سود تحققنیافته هرگز در سود خالص ثبت نمیشود، نادرست است.
تفاوت سود حسابداری با سود نقدی و قابلتقسیم
شناسایی سود تحققنیافته ممکن است سود حسابداری شرکت را افزایش دهد، بدون اینکه منابع نقدی جدیدی ایجاد کند.
برای مثال، شرکتی ممکن است افزایش ارزش سهام خود را در سود دوره شناسایی کند، اما برای پرداخت بدهیهای جاری همچنان به نقدینگی نیاز داشته باشد.
از طرف دیگر، سود حسابداری الزاماً معادل سود قابلتقسیم نیست. تعیین مبلغ قابلتقسیم به مقررات قانونی، محدودیتهای مربوط و وضعیت شرکت وابسته است.
به همین دلیل، تحلیلگران باید سود گزارششده را در کنار صورت جریانهای نقدی بررسی کنند.
سود تحقق نیافته در صورتهای مالی تلفیقی چگونه حذف میشود؟
در گزارشگری تلفیقی، سود تحققنیافته مفهوم دیگری نیز دارد. ممکن است یک شرکت گروه، کالایی را به شرکت دیگر همان گروه بفروشد و در صورت مالی جداگانه خود سود شناسایی کند.
تا زمانی که کالای مربوط در گروه باقی مانده است، سود نهفته در آن از دیدگاه کل گروه تحقق نیافته محسوب میشود.
سود تحققنیافته در معاملات درونگروهی
استاندارد حسابداری شماره ۳۹ با عنوان «صورتهای مالی تلفیقی» حذف معاملات و ماندههای درونگروهی را الزامی میداند.
هدف این تعدیلات، جلوگیری از گزارش سود ناشی از انتقال دارایی میان شرکتهای یک گروه است.
در محاسبه سود تلفیقی، سود داخلی باقیمانده در موجودی کالا یا سایر داراییهای گروه باید حذف شود. زیان درونگروهی نیز بررسی میشود، زیرا ممکن است نشانه کاهش واقعی ارزش دارایی باشد.
مثال حذف سود موجودی کالای فروشنرفته
فرض کنید شرکت الف کالایی با بهای تمامشده ۸۰ میلیون ریال را به شرکت ب، عضو همان گروه، به مبلغ ۱۰۰ میلیون ریال بفروشد.
سود معامله در دفاتر شرکت الف برابر ۲۰ میلیون ریال است.
اگر در پایان سال ۳۰ درصد کالا نزد شرکت ب باقی مانده باشد، سود تحققنیافته موجودی برابر خواهد بود با:
۲۰ میلیون × ۳۰٪ = ۶ میلیون ریال
در تهیه صورتهای مالی تلفیقی، فروش و خرید یا بهای تمامشده مرتبط با معامله داخلی حذف میشود. همچنین موجودی کالا به میزان ۶ میلیون ریال کاهش مییابد تا سود نهفته در آن از نتیجه عملکرد گروه حذف شود.
جمعبندی
شناخت دقیق سود تحقق نیافته و زیان تحقق نیافته نقش مهمی در ارزیابی عملکرد مالی و ثبت صحیح رویدادهای حسابداری دارد. تغییر ارزش داراییها پیش از فروش، میتواند بر سود گزارششده و ارزش سرمایهگذاریهای شرکت اثر بگذارد، بدون آنکه جریان نقدی ایجاد کند. ازاینرو، حسابداران باید هنگام محاسبه و ثبت این تغییرات، نوع دارایی، مبنای اندازهگیری و استانداردهای حسابداری مربوط را بررسی کنند. تفکیک سودهای شناساییشده از وجوه نقد دریافتی نیز به تحلیل دقیقتر صورتهای مالی، جلوگیری از ثبتهای نادرست و تصمیمگیری مالی آگاهانه کمک میکند.
سؤالات متداول
آیا سود تحققنیافته بر ارزش سهام شرکت تأثیر دارد؟
بله، شناسایی این سود میتواند بر حقوق صاحبان سهام و ارزیابی سرمایهگذاران از ارزش شرکت تأثیر بگذارد.
آیا سود تحققنیافته میتواند در دوره مالی بعد از بین برود؟
بله، کاهش مجدد قیمت دارایی ممکن است سود ناشی از افزایش ارزش دوره قبل را کاهش دهد یا از بین ببرد.
آیا سود تحققنیافته در محاسبه نسبتهای مالی لحاظ میشود؟
بله، اگر در سود خالص یا حقوق صاحبان سهام شناسایی شده باشد، میتواند نسبتهای سودآوری و بازده حقوق صاحبان سهام را تغییر دهد.
آیا سود تحققنیافته در بودجهبندی شرکتها قابل اتکاست؟
خیر، اتکای قطعی به آن مناسب نیست، زیرا تغییرات قیمت بازار ممکن است مبلغ پیشبینیشده را کاهش دهد.
آیا امکان جبران زیان تحققنیافته بدون فروش دارایی وجود دارد؟
بله، افزایش مجدد ارزش دارایی میتواند کاهش ارزش قبلی را جبران کند، هرچند شناسایی حسابداری آن تابع استاندارد مربوط است.